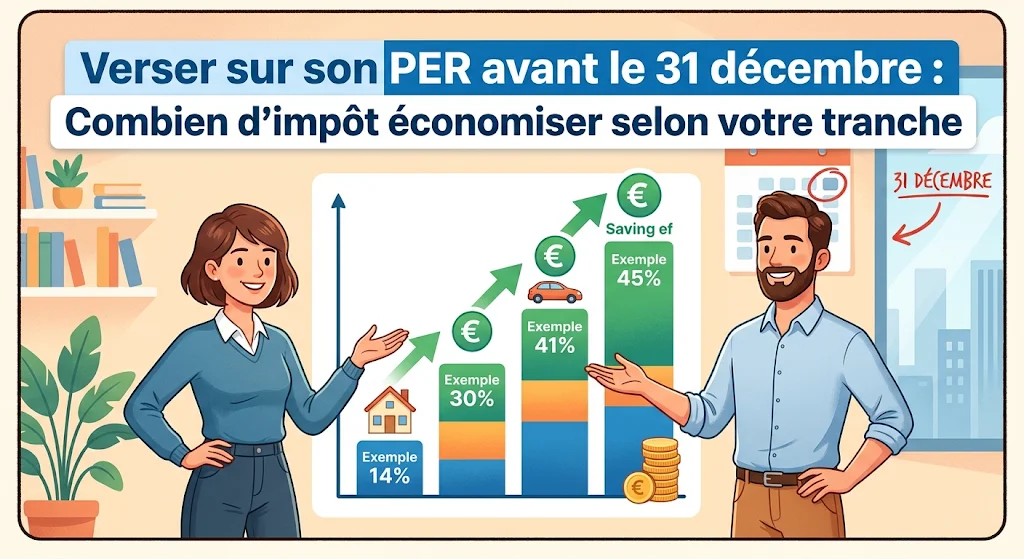
Chaque année, c’est le même réflexe chez les épargnants bien informés : en novembre et décembre, ils font un versement PER de fin d’année pour alléger leur prochain impôt. Et pour cause : selon votre tranche d’imposition, chaque euro versé sur un plan d’épargne retraite peut vous faire économiser jusqu’à 45 centimes d’impôt.
Mais attention : ce levier n’est pas intéressant pour tout le monde, il est plafonné, et l’argent est en principe bloqué jusqu’à la retraite. Voyons concrètement combien vous pouvez économiser selon votre tranche, jusqu’où vous pouvez verser, et comment ne pas vous tromper avant le 31 décembre.
Pourquoi faire un versement PER en fin d’année ?
Les versements volontaires sur un PER individuel sont, par défaut, déductibles de votre revenu imposable, dans la limite d’un plafond. Concrètement, si vous versez 3 000 € en 2026, votre revenu imposable de 2026 diminue de 3 000 €. Vous paierez donc moins d’impôt en 2027, lors de la régularisation de l’impôt sur les revenus 2026.
La date clé est le 31 décembre : un versement encaissé en décembre 2026 compte pour les revenus 2026. Un versement fait le 2 janvier 2027 compte, lui, pour l’année suivante. D’où l’intérêt d’agir en fin d’année, une fois que vous avez une idée précise de vos revenus et de votre capacité d’épargne.
Combien d’impôt économiser selon votre tranche ?
L’économie dépend de votre taux marginal d’imposition (TMI), c’est-à-dire le taux qui s’applique à la dernière tranche de vos revenus. Le barème actuellement en vigueur (loi de finances pour 2026, appliqué aux revenus 2025) compte cinq tranches : 0 %, 11 %, 30 %, 41 % et 45 %.
Tableau des économies d’impôt
Versement à effectuer avant le 31/12/2026 pour réduire l’impôt sur vos revenus 2026.
| Versement sur le PER | TMI 0 % | TMI 11 % | TMI 30 % | TMI 41 % | TMI 45 % |
|---|---|---|---|---|---|
| Versement 1 000 € | 0 € | 110 € | 300 € | 410 € | 450 € |
| Versement 3 000 € | 0 € | 330 € | 900 € | 1 230 € | 1 350 € |
| Versement 5 000 € | 0 € | 550 € | 1 500 € | 2 050 € | 2 250 € |
Calcul simplifié : versement × TMI, en supposant que tout le montant déduit reste dans la même tranche.
Quelle est votre tranche ? Le barème de référence
| Revenu imposable par part | Barème 2026 (revenus 2025) | Barème proposé dans le PLF 2027 (revenus 2026) |
|---|---|---|
| 0 % Tranche à 0 % | jusqu’à 11 600 € | jusqu’à 11 844 € |
| 11 % Tranche à 11 % | 11 601 € à 29 579 € | 11 844 € à 30 200 € |
| 30 % Tranche à 30 % | 29 580 € à 84 577 € | 30 200 € à 86 353 € |
| 41 % Tranche à 41 % | 84 578 € à 181 917 € | 86 353 € à 185 737 € |
| 45 % Tranche à 45 % | au-delà de 181 917 € | au-delà de 185 737 € |
Important : un versement fait en 2026 réduira l’impôt calculé sur vos revenus 2026, avec le barème de la loi de finances pour 2027. Le projet du gouvernement prévoit une revalorisation de 2,1 % des tranches, mais ce texte n’était pas encore voté au moment où nous écrivons ces lignes. Les seuils définitifs peuvent donc évoluer légèrement.
Exemples concrets
Exemple 1 : célibataire dans la tranche à 30 %
Sophie, célibataire sans enfant, aura environ 45 000 € de revenu net imposable en 2026. Elle se situe nettement dans la tranche à 30 %. Si elle verse 4 000 € sur son PER avant le 31 décembre, son revenu imposable passe à 41 000 €, toujours dans la tranche à 30 %. Son économie d’impôt : 4 000 × 30 % = 1 200 €.
Exemple 2 : le piège du changement de tranche
Karim, célibataire, aura 32 000 € de revenu imposable en 2026. Avec le barème proposé pour 2027, seuls 1 800 € de ses revenus sont dans la tranche à 30 % (au-delà de 30 200 €). S’il verse 4 000 €, les 1 800 premiers euros lui font économiser 30 % (540 €), mais les 2 200 € restants ne sont déduits qu’à 11 % (242 €). Économie totale : environ 782 €, et non 1 200 €. Dans son cas, verser surtout la partie située dans la tranche à 30 % est le plus rentable.
Jusqu’à combien pouvez-vous verser ? Le plafond 2026
D’après service-public.fr, pour les versements effectués en 2026, le plafond de déduction est égal à :
- 10 % de vos revenus professionnels nets de 2025, dans la limite de 37 680 € ;
- ou 4 710 € si ce montant est plus élevé (c’est aussi le plafond des personnes sans revenus professionnels).
Ce plafond est diminué de certaines cotisations retraite versées par votre employeur (PER d’entreprise, abondement…). Les travailleurs indépendants bénéficient de règles spécifiques, souvent plus avantageuses.
Où trouver votre plafond personnel ?
Votre plafond épargne retraite est indiqué sur votre avis d’impôt 2026 (sur les revenus 2025), rubrique « plafond épargne retraite ». Il inclut les plafonds non utilisés des années précédentes, qui s’additionnent.
Report et mutualisation
- Report : les plafonds non utilisés à partir de 2026 sont reportables pendant 5 ans ; ceux de 2024 et 2025 restent utilisables 3 ans (jusqu’en 2027 et 2028). Les plus anciens sont utilisés en premier.
- Couple : si vous êtes mariés ou pacsés, vous pouvez demander la mutualisation de vos plafonds dans votre déclaration.
- Âge : à partir de 70 ans, les versements ne sont plus déductibles.
Les pièges à éviter avant le 31 décembre
- Attendre le dernier jour : votre versement doit être enregistré par l’assureur ou la banque avant la fin de l’année. Les délais de traitement varient : visez la première quinzaine de décembre.
- Verser alors que vous êtes non imposable ou à 11 % : l’avantage est nul ou faible, alors que l’argent sera imposé à la sortie. Dans ce cas, vous pouvez renoncer à la déduction à l’entrée, ou privilégier un autre placement (assurance-vie, PEA).
- Oublier que l’argent est bloqué : sauf cas de déblocage anticipé prévus par la loi (achat de la résidence principale, accidents de la vie…), l’épargne est disponible à la retraite.
- Négliger la fiscalité à la sortie : les versements déduits sont imposés à l’impôt sur le revenu lors de la sortie en capital, et les gains sont soumis au prélèvement forfaitaire unique.
- Oublier de reporter le versement : les versements sur le PER doivent figurer dans votre déclaration de revenus du printemps suivant (case dédiée aux cotisations d’épargne retraite). Votre assureur vous envoie une attestation.
- Choisir un PER chargé en frais : des frais sur versement ou de gestion élevés grignotent votre avantage fiscal sur la durée.
Pour savoir si le PER est vraiment fait pour vous, relisez aussi notre article « Le PER en 2026 : pour qui est-il vraiment intéressant ? ».
FAQ sur le versement PER de fin d’année
Jusqu’à quand verser sur son PER pour réduire l’impôt 2027 ?
Le versement doit être effectué et enregistré avant le 31 décembre 2026 pour être déduit de vos revenus 2026, imposés en 2027. Mieux vaut anticiper de quelques jours, voire semaines.
Le versement PER réduit-il le prélèvement à la source immédiatement ?
Non. L’économie apparaît lors de la régularisation de l’impôt, l’été suivant la déclaration de revenus. Vous pouvez être remboursé si vous avez trop payé via le prélèvement à la source.
Un versement PER est-il intéressant si je suis dans la tranche à 11 % ?
L’avantage est limité : 110 € d’économie pour 1 000 € versés, alors que les sommes seront imposées à la sortie. Cela peut se justifier si vous pensez être dans une tranche plus élevée plus tard, ou pour préparer votre retraite, mais ce n’est pas un placement « défiscalisant » prioritaire.
Peut-on verser plus que son plafond ?
Oui, mais la partie qui dépasse le plafond n’est pas déductible. Elle ne sera en revanche pas imposée à la sortie en tant que capital.
Faut-il ouvrir un nouveau PER ou alimenter celui que j’ai ?
Si votre PER actuel a des frais raisonnables et des supports qui vous conviennent, alimentez-le. Sinon, comparez les offres : vous pouvez aussi transférer un PER vers un autre contrat.
Conclusion : un levier puissant, à utiliser au bon dosage
Un versement PER de fin d’année est l’un des moyens les plus simples de réduire son impôt, surtout si vous êtes dans la tranche à 30 % ou au-delà : 300 € à 450 € d’économie pour 1 000 € versés. Vérifiez votre plafond sur votre avis d’impôt, calculez la part de vos revenus située dans votre tranche marginale, et effectuez votre versement suffisamment tôt avant le 31 décembre.
📊 Vous n’avez pas encore de PER, ou le vôtre est trop cher ? Comparez les PER en ligne à frais réduits :
Sources : service-public.fr (fiche « Cotisations d’épargne retraite (déduction) », barème 2026), projet de loi de finances pour 2027 (article 2). Article informatif, ne constituant pas un conseil fiscal personnalisé : pour votre situation, rapprochez-vous d’un conseiller ou de votre centre des impôts.
0 commentaires