Épargner, investir, devenir libre financièrement
Budget, livrets, PEA, assurance-vie, PER, ETF : Ossogonze.fr vous explique simplement comment gérer, faire fructifier et protéger votre argent, quel que soit votre point de départ.
Les guides pour faire fructifier votre argent
Du premier budget au premier investissement, étape par étape.
La méthode 50/30/20
Le budget simple pour reprendre enfin le contrôle de son argent, exemples chiffrés à l'appui.
Lire le guideÉpargneLivret A, LDDS ou LEP
Plafonds, conditions et ordre de remplissage pour bien placer votre épargne en 2026.
Lire le guideImpôtsVerser sur son PER avant le 31 décembre
Jusqu'à 45 % d'économie d'impôt selon votre tranche, avec des exemples chiffrés.
Versement avant le 31 décembreLire le guideInvestirPEA ou assurance-vie
Fiscalité, plafonds et disponibilité : lequel choisir pour commencer à investir.
Lire le guideInvestirC'est quoi un ETF ?
Comprendre, choisir et acheter votre premier ETF dans un PEA ou un compte-titres.
Lire le guideSimulationInvestir 100 € par mois
Ce que ça donne en 10, 20 et 30 ans grâce aux intérêts composés.
Lire le guideUne méthode simple, étape par étape
Ossogonze vous accompagne avec des explications claires, des exemples chiffrés et un ordre logique : sécuriser, épargner, puis investir.
- Des exemples chiffrés pour chaque placement
- Les règles fiscales 2026 expliquées simplement
- Un ordre clair : épargne de précaution avant d'investir
- Des stratégies accessibles, même avec 100 € par mois
Faites votre budget
Repérez où part votre argent et dégagez une capacité d'épargne.
Sécurisez
Constituez votre épargne de précaution sur les bons livrets.
Investissez
PEA, assurance-vie, ETF : faites travailler votre argent sur le long terme.
Optimisez
PER, fiscalité, intérêts composés : gagnez en efficacité année après année.
Du RSA à la liberté financière
Avec 500 € de RSA par mois, l'auteur a réussi à mettre 200 € de côté, chaque mois. Dans Libre Financièrement Dès Aujourd'hui, il partage sa méthode AGIR et un plan d'action sur 30 jours pour reprendre le contrôle de votre budget, quel que soit votre point de départ.
Les derniers articles
Budget de Noël 2026 : Combien dépenser sans se mettre dans le rouge
581 € en moyenne selon le baromètre Cofidis : comment fixer votre budget de Noël 2026, le répartir, éviter le piège du paiement en 3 ou 4 fois (nouvelles règles au 20 novembre) et ne pas plonger en janvier.
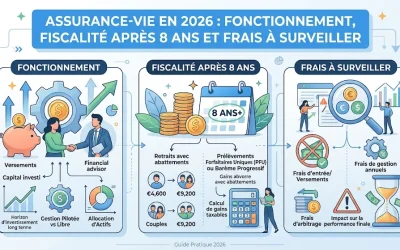
Assurance-vie en 2026 : Fonctionnement, fiscalité après 8 ans et frais à surveiller
Fonds euros, unités de compte, abattement de 4 600 € après 8 ans, prélèvements sociaux épargnés par la hausse de 2026 et frais qui rongent le rendement : tout comprendre de l’assurance-vie en 2026.
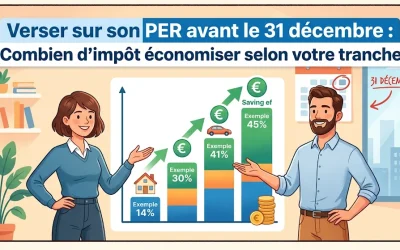
Verser sur son PER avant le 31 décembre : Combien d’impôt économiser selon votre tranche
Un versement PER de fin d’année peut réduire votre impôt de 11 % à 45 % de la somme versée. Plafond 2026, tableau des économies par tranche, exemples chiffrés et pièges à éviter avant le 31 décembre.