Les intérêts composés expliqués simplement, avec des exemples
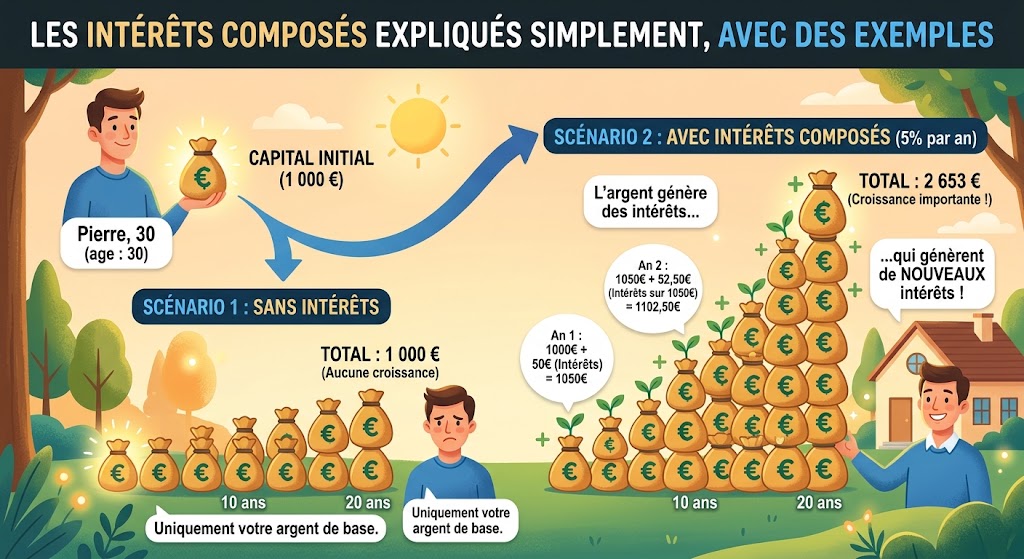
On prête à Albert Einstein une phrase célèbre sur les intérêts composés, qu’il aurait qualifiés de huitième merveille du monde. L’attribution est douteuse, mais l’idée est juste : c’est le mécanisme le plus puissant pour faire grandir votre épargne, et il est à la portée de tous.
Dans cet article, vous allez comprendre comment fonctionnent les intérêts composés, avec des exemples concrets, et surtout comment les mettre au service de vos projets.
Intérêts simples et intérêts composés : la différence
Les intérêts simples
Vous gagnez des intérêts uniquement sur votre capital de départ. Chaque année, le gain est le même.
Exemple : 10 000 € placés à 5 % d’intérêts simples rapportent 500 € par an. Après 30 ans : 10 000 + (30 × 500) = 25 000 €.
Les intérêts composés
Vos intérêts sont réinvestis et produisent eux-mêmes des intérêts. Chaque année, vous gagnez sur un capital plus important.
Exemple : les mêmes 10 000 € à 5 %, intérêts réinvestis :
| Année | Capital |
|---|---|
| Départ | 10 000 € |
| Après 1 an | 10 500 € |
| Après 2 ans | 11 025 € |
| Après 10 ans | environ 16 289 € |
| Après 20 ans | environ 26 533 € |
| Après 30 ans | environ 43 219 € |
Même taux, même durée, même capital de départ : près de 18 000 € de plus qu’avec les intérêts simples, uniquement grâce au réinvestissement.
La formule
Capital final = capital de départ × (1 + taux)^nombre d’années
Soit ici : 10 000 × 1,05^30 ≈ 43 219 €.
Pas besoin de faire ce calcul à la main : un simulateur d’intérêts composés en ligne ou un tableur le fait en quelques secondes.
L’effet boule de neige : pourquoi le temps compte autant
Au début, les intérêts composés semblent décevants : la première année, l’écart avec les intérêts simples est nul. Puis la courbe s’accélère. Dans notre exemple, les intérêts de la 30e année représentent à eux seuls plus de 2 000 €, quatre fois plus que la première année.
C’est l’effet boule de neige : plus elle roule longtemps, plus elle grossit vite.
Commencer à 25 ans ou à 35 ans
Prenons deux personnes qui investissent chacune 100 € par mois, avec un rendement annuel hypothétique de 5 %, jusqu’à 65 ans :
| Commence à 25 ans | Commence à 35 ans | |
|---|---|---|
| Durée | 40 ans | 30 ans |
| Total versé | 48 000 € | 36 000 € |
| Capital à 65 ans (environ) | 152 600 € | 83 200 € |
Dix ans d’avance et seulement 12 000 € versés en plus… pour près de 70 000 € de capital supplémentaire. Le meilleur moment pour commencer était hier ; le deuxième meilleur moment, c’est aujourd’hui.
La règle de 72
Une astuce simple pour estimer le temps nécessaire pour doubler votre capital :
72 ÷ taux de rendement annuel = nombre d’années pour doubler
| Rendement annuel | Temps pour doubler (environ) |
|---|---|
| 2 % | 36 ans |
| 4 % | 18 ans |
| 6 % | 12 ans |
| 8 % | 9 ans |
C’est une approximation, mais elle donne une excellente intuition de la puissance du temps et du rendement.
Comment profiter des intérêts composés
1. Commencer le plus tôt possible
Le temps est l’ingrédient le plus puissant, et le seul qu’on ne peut pas rattraper. Même de petites sommes, investies tôt, peuvent dépasser de grosses sommes investies tard.
2. Investir régulièrement
Un virement automatique chaque mois, même modeste, alimente la boule de neige en continu. Nous détaillons ce que donnent 100 € par mois dans un article dédié.
3. Réinvestir les gains
C’est le principe même des intérêts composés. Sur un livret, les intérêts sont automatiquement ajoutés au capital. En bourse, privilégiez les ETF capitalisants, qui réinvestissent automatiquement les dividendes.
4. Choisir des supports adaptés à votre horizon
- Court terme (moins de 3 ans) : livrets réglementés, sûrs mais peu rémunérés.
- Moyen terme : fonds en euros d’assurance-vie, profil prudent.
- Long terme (8 ans et plus) : actions diversifiées via un PEA ou une assurance-vie, avec un potentiel de rendement plus élevé mais des variations parfois fortes.
5. Ne pas interrompre l’effet
Retirer régulièrement ses gains ou vendre en panique lors d’une baisse casse la boule de neige. La patience est la vraie stratégie.
Ce qui freine les intérêts composés
Les frais
Les frais agissent comme des intérêts composés à l’envers. Sur 10 000 € investis pendant 30 ans, un rendement brut de 6 % donne environ 57 400 €. Avec 1 % de frais par an (rendement net de 5 %), le capital tombe à environ 43 200 € : plus de 14 000 € perdus à cause d’un seul petit pourcentage.
L’inflation
Un rendement de 3 % avec une inflation de 2 % ne fait progresser votre pouvoir d’achat que d’environ 1 % par an. Regardez toujours le rendement réel, après inflation.
La fiscalité
Les impôts prélevés chaque année réduisent le capital qui travaille. C’est l’intérêt des enveloppes comme le PEA ou l’assurance-vie, où les gains ne sont taxés qu’au moment du retrait, et plus légèrement après quelques années.
Le revers de la médaille : les dettes
Les intérêts composés fonctionnent aussi contre vous. Un crédit renouvelable ou une carte de crédit dont on ne paie que le minimum peut faire gonfler une dette très rapidement, parce que les intérêts s’ajoutent au capital restant dû.
C’est pourquoi rembourser ses dettes chères est souvent le meilleur « placement » possible avant d’investir : chaque euro remboursé évite des intérêts qui, eux, se composent.
Questions fréquentes
Les intérêts composés fonctionnent-ils sur un Livret A ?
Oui. Les intérêts sont ajoutés au capital une fois par an et produisent à leur tour des intérêts l’année suivante. Mais avec un taux faible, l’effet reste modeste.
Quel rendement espérer ?
Il dépend du support et du risque accepté. Les exemples de cet article utilisent un taux de 5 % pour illustrer le mécanisme : ce n’est pas une promesse. Les placements actions peuvent rapporter davantage sur le long terme, mais connaissent des années de baisse.
Faut-il beaucoup d’argent pour en profiter ?
Non. C’est la régularité et la durée qui comptent le plus. 50 ou 100 € par mois, pendant des années, peuvent construire un capital significatif.
Conclusion
Les intérêts composés transforment le temps en allié : réinvestir ses gains, investir régulièrement, limiter les frais et rester patient. La leçon la plus importante tient en une phrase : commencez maintenant, même petit.
Pour construire votre plan, la méthode AGIR de Libre Financièrement dès Aujourd’hui vous accompagne avec un plan d’action de 30 jours.
Exemples donnés à titre pédagogique, avec un rendement hypothétique constant. Les placements financiers comportent des risques et les performances passées ne préjugent pas des performances futures.
0 Comments