by ossogonze.fr | Nov 16, 2026 | Good to Know
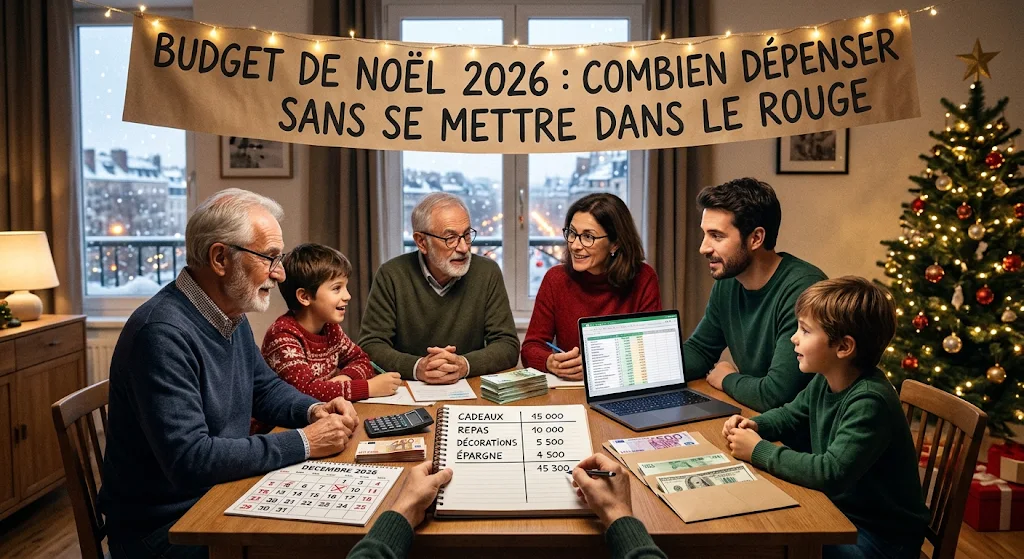
Chaque année, c’est la même histoire : on se promet de « faire attention », puis les cadeaux, le repas, les déplacements et les petites dépenses s’additionnent… et janvier fait mal. Cette année, les Français prévoient de dépenser davantage, alors que beaucoup s’inquiètent du contexte économique.
Bonne nouvelle : un budget Noël bien préparé ne veut pas dire un Noël triste. Dans ce guide, on voit combien dépensent les Français en 2026, comment fixer votre montant, le répartir, et quels pièges éviter, notamment le paiement en 3 ou 4 fois, dont les règles changent le 20 novembre.
Budget Noël 2026 : le récapitulatif
Cliquez sur le nom d’une étape pour accéder directement à la section détaillée.
Les étapes pour tenir son budget de Noël 2026 (chiffres du baromètre Cofidis publié le 4 novembre 2026 ; informations vérifiées le 16 novembre 2026).| Étape | Repère 2026 | Ce qu’il faut faire | Date clé |
|---|
| Attention créditPaiement en 3 ou 4 fois | 13 % des Français comptent l’utiliser | Le réserver aux achats déjà prévus dans le budget | Devient un crédit encadré le 20/11/2026 |
| Fixer le cadreMontant total | 581 € en moyenne, la moitié des Français sous 400 € | Partir de votre reste à vivre, pas de la moyenne | Avant le premier achat |
| Le gros posteCadeaux | 340 € en moyenne, 7 cadeaux (9 en 2025) | Liste par personne avec un plafond chacun | Black Friday : 27/11/2026 |
| S’organiserAcheter tôt | 72 % commencent avant décembre | Comparer les prix, éviter les achats de dernière minute | Novembre |
| Penser à 2027Cagnotte de Noël | 6 Français sur 10 épargnent toute l’année | Virement automatique mensuel sur un livret | Dès janvier 2027 |
Combien dépensent les Français pour Noël en 2026 ?
Selon la 10e édition du baromètre Noël de Cofidis, publiée le 4 novembre 2026 (enquête en ligne auprès de 1 009 personnes de 18 ans et plus, du 6 au 8 octobre 2026) :
- le budget moyen atteint 581 €, soit 90 € de plus qu’en 2025 ;
- la moitié des Français prévoit pourtant de dépenser moins de 400 € ;
- les cadeaux représentent 340 € en moyenne, pour 7 cadeaux contre 9 l’an dernier ;
- 62 % craignent que le contexte économique pèse sur leurs fêtes (48 % en 2025).
Moralité : la moyenne est tirée vers le haut par ceux qui dépensent beaucoup. Elle ne doit pas devenir votre objectif. Votre bon budget de Noël, c’est celui que vous pouvez payer comptant, sans toucher à votre épargne de précaution.
Fixer son budget Noël en 3 étapes
1. Calculez ce qui reste vraiment
Partez de vos revenus de novembre et décembre, retirez les charges fixes (loyer, crédits, factures, courses, transport) et l’épargne habituelle. Ce qui reste est le maximum possible, pas forcément le montant à dépenser. Si vous utilisez la méthode 50/30/20, Noël entre dans les 30 % « envies ».
2. Ajoutez les éventuelles rentrées exceptionnelles
Prime de fin d’année, 13e mois, remboursement… Une partie peut financer Noël, mais gardez-en une autre pour janvier, mois souvent chargé.
3. Gardez une marge de sécurité
Prévoyez 10 % de marge pour les imprévus : un invité de plus, un cadeau oublié, une livraison payante. C’est ce qui évite de « déborder » le 23 décembre.
Répartir son budget : cadeaux, repas, déco, déplacements
Les cadeaux ne sont qu’une partie de la facture. Pensez à tous les postes :
- Cadeaux : faites une liste par personne avec un plafond. Le Secret Santa (un cadeau par personne tirée au sort) allège fortement la note dans les grandes familles.
- Repas de fêtes : réveillon, Noël, Nouvel An. Répartissez les plats entre invités.
- Décoration : réutilisez celle de l’an dernier. D’après le baromètre, c’est l’un des postes sur lesquels les Français réduisent le plus cette année.
- Déplacements : train, essence, péages… souvent oubliés dans le calcul.
- Petits extras : emballages, frais de port, sorties, étrennes.
Notez chaque achat au fur et à mesure (application bancaire, tableur ou carnet) : c’est le meilleur moyen de savoir où vous en êtes.
Paiement en 3 ou 4 fois : ce qui change le 20 novembre 2026
Selon le baromètre Cofidis, 13 % des Français comptent utiliser le paiement en 3 ou 4 fois sans frais pour Noël. Pratique, mais piégeux : plusieurs petits paiements fractionnés s’empilent vite sur les mois de janvier à mars.
À partir du 20 novembre 2026, la réforme du crédit à la consommation (transposition de la directive européenne 2023/2225 par l’ordonnance du 3 septembre 2025) fait entrer le paiement fractionné dans le régime du crédit. Concrètement, d’après les analyses publiées sur le sujet :
- le prêteur doit vérifier votre solvabilité avant d’accepter, comme pour un prêt ;
- vous recevez une information précontractuelle standardisée sur le coût et les conséquences d’un retard ;
- la publicité doit rappeler qu’un crédit coûte de l’argent et doit être remboursé ;
- un délai de rétractation de 14 jours s’applique.
Le bon réflexe : n’utilisez le paiement fractionné que pour un achat déjà prévu dans votre budget, et jamais pour « pouvoir se le permettre ». Si vous avez déjà des dettes, lisez notre guide Rembourser ses dettes plus vite.
Acheter malin : plus tôt et au bon prix
- Commencez en novembre : 72 % des Français démarrent leurs achats avant décembre, ce qui étale la dépense.
- Black Friday (27 novembre 2026) : profitez-en seulement pour les cadeaux déjà sur votre liste, et comparez l’historique des prix.
- Cadeaux faits maison ou « d’expérience » : un repas cuisiné, une sortie, du temps offert.
- Seconde main et reconditionné : jeux, livres, électronique.
- Désinscrivez-vous des newsletters tentatrices pendant quelques semaines.
Préparer Noël 2027 dès janvier
Le moyen le plus simple d’avoir un Noël serein l’an prochain : divisez votre budget par 12 et programmez un virement automatique mensuel vers un livret dédié. Pour 480 €, cela représente 40 € par mois. Pour savoir quel livret choisir, consultez notre comparatif Livret A, LDDS ou LEP : quel livret choisir en 2026 ?, et pensez à garder une épargne de précaution séparée.
FAQ : budget Noël
Quel est le budget moyen de Noël en 2026 ?
581 € en moyenne selon le baromètre Cofidis 2026, dont 340 € pour les cadeaux. La moitié des Français prévoit moins de 400 €.
Comment calculer son budget de Noël ?
Partez de vos revenus de novembre-décembre, retirez les charges fixes et l’épargne prévue, puis gardez 10 % de marge. Répartissez ensuite entre cadeaux, repas, déco et déplacements.
Le paiement en 4 fois est-il une bonne idée pour Noël ?
Seulement pour un achat déjà budgété. Depuis le 20 novembre 2026, il relève du crédit à la consommation : un refus est possible et les échéances s’ajoutent à vos dépenses de début d’année.
Comment réduire ses dépenses de Noël sans faire de déçus ?
Tirez au sort les cadeaux en famille, fixez un plafond par personne, partagez le repas et privilégiez les cadeaux d’expérience ou de seconde main.
Conclusion : un Noël généreux, pas un janvier douloureux
Un budget Noël réussi tient en trois règles : un montant fixé à l’avance selon vos moyens réels, une liste avec des plafonds, et zéro crédit pour des dépenses non prévues. Vous profiterez des fêtes l’esprit tranquille, et vous commencerez 2027 sans dette.
📚 Envie d’aller plus loin ? Retrouvez tous nos guides pour reprendre le contrôle de votre argent dans la rubrique Good to Know, en commençant par la méthode 50/30/20.
Sources : Cofidis, baromètre « Le budget moyen des Français pour Noël 2026 » (10e édition, 4 novembre 2026) ; Votre-Assurance.fr et Ecommerce Nation (réforme du paiement fractionné au 20 novembre 2026, ordonnance n° 2025-880 du 3 septembre 2025). Informations vérifiées le 16 novembre 2026 ; consultez service-public.fr pour le détail des règles du crédit à la consommation.
by ossogonze.fr | Nov 12, 2026 | Good to Know
Avec plus de 2 000 milliards d’euros d’encours, l’assurance-vie reste le placement préféré des Français. Et 2026 lui a donné un argument de plus : quand la CSG sur les revenus du capital a augmenté, elle a été explicitement épargnée. Mais derrière sa réputation de « placement idéal » se cachent des règles fiscales précises, un délai de 8 ans à connaître et des frais qui peuvent grignoter une bonne partie du rendement.
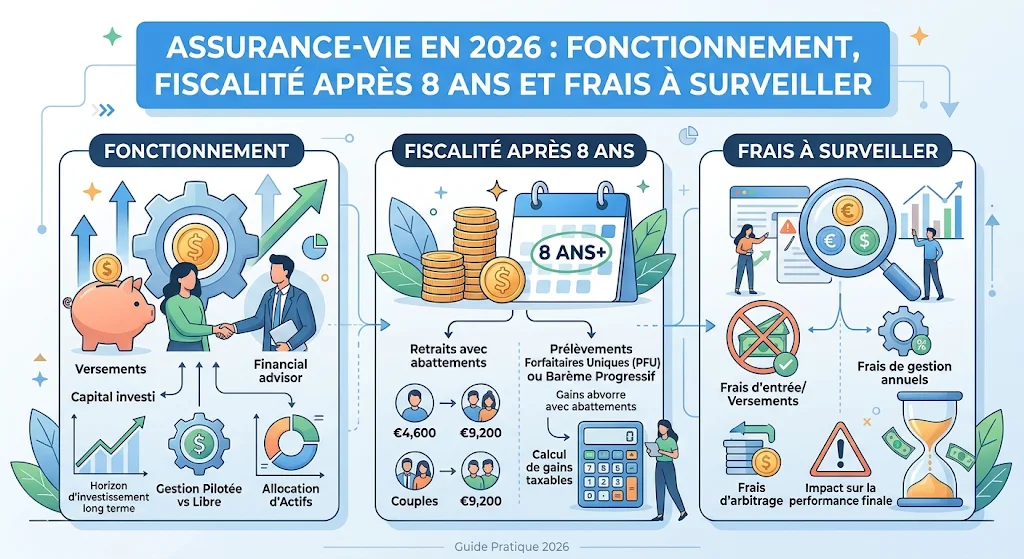
Ce guide fait le point sur l’assurance-vie en 2026 : comment elle fonctionne, comment sont taxés vos retraits avant et après 8 ans, ce qu’elle permet pour la transmission, et quels frais surveiller avant de signer.
Assurance-vie 2026 : comment ça fonctionne ?
Une assurance-vie est un contrat d’épargne souscrit auprès d’un assureur. Vous y versez de l’argent quand vous voulez (versements libres ou programmés), il est investi sur différents supports, et vous pouvez le récupérer à tout moment par un rachat partiel ou total. Malgré son nom, l’argent n’est pas bloqué jusqu’au décès.
Les deux grands types de supports
- Le fonds en euros : le capital est garanti par l’assureur (hors frais), et les intérêts acquis chaque année sont définitivement gagnés (effet cliquet). Selon France Assureurs, le rendement moyen des fonds en euros a été de 2,6 % en 2025, pour la troisième année consécutive à ce niveau.
- Les unités de compte (UC) : actions, ETF, obligations, immobilier (SCPI, SCI)… Elles offrent un potentiel de rendement supérieur sur le long terme, mais le capital n’est pas garanti : leur valeur peut baisser.
La plupart des contrats permettent de répartir l’épargne entre les deux, en gestion libre (vous choisissez) ou en gestion pilotée (un professionnel arbitre selon votre profil).
Fiscalité de l’assurance-vie en 2026 : le tableau
Bonne nouvelle d’abord : seuls les gains contenus dans un retrait sont taxés, jamais le capital versé. Et le taux dépend de l’ancienneté du contrat et du montant de vos versements.
| Situation | Impôt sur le revenu | Prélèvements sociaux | Date clé |
|---|
Retrait
Contrat de moins de 8 ans | 12,8 % (ou barème sur option) | 17,2 % | Jusqu’au 8e anniversaire du contrat |
Retrait
Contrat de plus de 8 ans | Abattement annuel de 4 600 € (9 200 € pour un couple), puis 7,5 % jusqu’à 150 000 € de versements | 17,2 % | Avant le 31 décembre 2026 pour utiliser l’abattement de l’année |
Retrait
Plus de 8 ans, versements au-delà de 150 000 € | 12,8 % sur la fraction des gains correspondante | 17,2 % | Après abattement annuel |
Transmission
Versements avant 70 ans | Abattement de 152 500 € par bénéficiaire, puis 20 % et 31,25 % | Dus sur les gains non encore taxés | Versements faits avant les 70 ans de l’assuré |
Transmission
Versements après 70 ans | Droits de succession au-delà de 30 500 € de primes (abattement global), gains exonérés | Dus sur les gains non encore taxés | À partir des 70 ans de l’assuré |
Règles pour les versements effectués depuis le 27 septembre 2017. Prélèvements sociaux de l’assurance-vie maintenus à 17,2 % en 2026, contre 18,6 % pour le PEA et le compte-titres. Informations vérifiées le 12 novembre 2026 (France Assureurs, presse spécialisée, Code général des impôts).
Retrait avant 8 ans
Les gains sont soumis au prélèvement forfaitaire unique : 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 30 % au total. Vous pouvez aussi opter pour le barème progressif de l’impôt si c’est plus favorable (option globale pour tous vos revenus de capitaux de l’année).
Retrait après 8 ans : l’abattement de 4 600 €
Une fois le contrat âgé de 8 ans, vous bénéficiez chaque année d’un abattement de 4 600 € sur les gains retirés (9 200 € pour un couple marié ou pacsé soumis à imposition commune). Au-delà, le taux d’impôt est de 7,5 % tant que vos versements nets restent sous 150 000 €. Les prélèvements sociaux de 17,2 % restent dus : l’abattement ne s’applique qu’à l’impôt sur le revenu.
Point important : le délai de 8 ans court à partir de la date du premier versement, pas de chaque versement. D’où l’intérêt d’ouvrir un contrat tôt, même avec une petite somme, pour « prendre date ».
Exemple chiffré
Marie a versé 50 000 € sur son contrat, qui vaut aujourd’hui 60 000 €. Elle retire 10 000 €. La part de gains dans ce retrait est proportionnelle : 10 000 × (10 000 / 60 000), soit environ 1 667 € de gains.
- Contrat de moins de 8 ans : 1 667 × 30 % = environ 500 € de prélèvements.
- Contrat de plus de 8 ans : les 1 667 € sont couverts par l’abattement de 4 600 €, donc 0 € d’impôt sur le revenu. Restent les prélèvements sociaux, soit environ 287 € s’ils n’ont pas déjà été prélevés (sur le fonds en euros, ils sont prélevés chaque année lors de l’inscription des intérêts).
Pourquoi l’assurance-vie a été épargnée en 2026
En 2026, la CSG sur les revenus du capital est passée de 9,2 % à 10,6 %, portant les prélèvements sociaux à 18,6 % sur le PEA et le compte-titres. L’assurance-vie figure dans la liste des exceptions et reste à 17,2 %. Un écart de 1,4 point qui renforce son intérêt face aux autres enveloppes. Pour comparer en détail, lisez notre article PEA ou assurance-vie : lequel choisir pour commencer à investir ?
Assurance-vie et transmission : un cadre très favorable
Au décès de l’assuré, le capital revient aux bénéficiaires désignés dans la clause bénéficiaire, en dehors de la succession classique :
- Versements avant 70 ans : chaque bénéficiaire reçoit jusqu’à 152 500 € sans droits. Au-delà, un prélèvement de 20 % s’applique jusqu’à 700 000 €, puis 31,25 %.
- Versements après 70 ans : les primes versées sont soumises aux droits de succession après un abattement global de 30 500 €, mais les gains produits sont exonérés.
- Conjoint ou partenaire de PACS : totalement exonéré.
Soignez votre clause bénéficiaire : nommez clairement les personnes, prévoyez un ordre de substitution, et mettez-la à jour à chaque événement de vie (mariage, naissance, divorce).
Les frais à surveiller absolument
Deux contrats investis sur les mêmes supports peuvent donner des résultats très différents à cause des frais. Avant de signer, regardez :
- Les frais sur versements : prélevés sur chaque somme versée. Nuls sur la plupart des contrats en ligne, ils peuvent être de plusieurs pourcents dans certains réseaux traditionnels.
- Les frais de gestion annuels : prélevés chaque année sur l’encours, sur le fonds en euros comme sur les UC. Ce sont eux qui pèsent le plus sur le long terme.
- Les frais des supports : chaque fonds ou ETF a ses propres frais, qui s’ajoutent à ceux du contrat.
- Les frais d’arbitrage : pour déplacer votre épargne d’un support à l’autre.
- Les frais de gestion pilotée, le cas échéant.
L’impact des frais sur 20 ans
Exemple théorique : 50 000 € placés 20 ans sur des supports rapportant 5 % par an avant frais. Avec 0,5 % de frais annuels, le capital atteint environ 120 600 €. Avec 1 % de frais, environ 109 600 €. Un demi-point de frais coûte donc environ 11 000 €. Le rendement de 5 % est une hypothèse de calcul, pas une promesse : les UC peuvent baisser.
Comment choisir son contrat d’assurance-vie
- Zéro frais sur versements si possible.
- Frais de gestion bas sur les UC comme sur le fonds en euros.
- Un fonds en euros solide, dont vous pouvez consulter l’historique de rendement.
- Un large choix d’ETF peu coûteux, pour investir en bourse à moindre frais.
- Des conditions d’accès claires au fonds en euros (certains imposent une part minimale d’UC).
- Un assureur solide et un espace en ligne simple.
Avant d’ouvrir une assurance-vie, constituez d’abord votre épargne de précaution. Et si votre objectif est surtout la retraite avec une réduction d’impôt immédiate, comparez avec le PER.
FAQ : assurance-vie en 2026
L’argent est-il bloqué pendant 8 ans ?
Non. Vous pouvez retirer à tout moment. Le délai de 8 ans ne conditionne que l’avantage fiscal sur les gains.
Combien rapporte un fonds en euros en 2026 ?
Les rendements 2026 seront annoncés début 2027. Pour 2025, la moyenne du marché était de 2,6 % selon France Assureurs, avec de fortes différences selon les contrats.
Peut-on avoir plusieurs assurances-vie ?
Oui, sans limite. L’abattement de 4 600 € après 8 ans est en revanche global : il s’applique une seule fois par an pour l’ensemble de vos contrats.
La hausse de CSG de 2026 touche-t-elle l’assurance-vie ?
Non. Les prélèvements sociaux restent à 17,2 % pour l’assurance-vie, alors qu’ils passent à 18,6 % sur le PEA et le compte-titres.
Faut-il ouvrir une assurance-vie même avec peu d’argent ?
Oui, si les frais sont faibles : ouvrir tôt permet de faire courir le délai de 8 ans, et de nombreux contrats en ligne acceptent de petits versements.
Conclusion : l’assurance-vie reste un pilier en 2026
L’assurance-vie en 2026 combine souplesse, fiscalité avantageuse après 8 ans, prélèvements sociaux épargnés par la hausse de la CSG et transmission facilitée. Son point faible, ce sont les frais : c’est là que se joue la différence entre un bon et un mauvais contrat.
Avant d’ouvrir un contrat, comparez ses frais de gestion et de versement avec ceux de votre contrat actuel.
Cet article est informatif et ne constitue pas un conseil en investissement. Investir sur les unités de compte comporte un risque de perte en capital.
by ossogonze.fr | Nov 9, 2026 | Good to Know
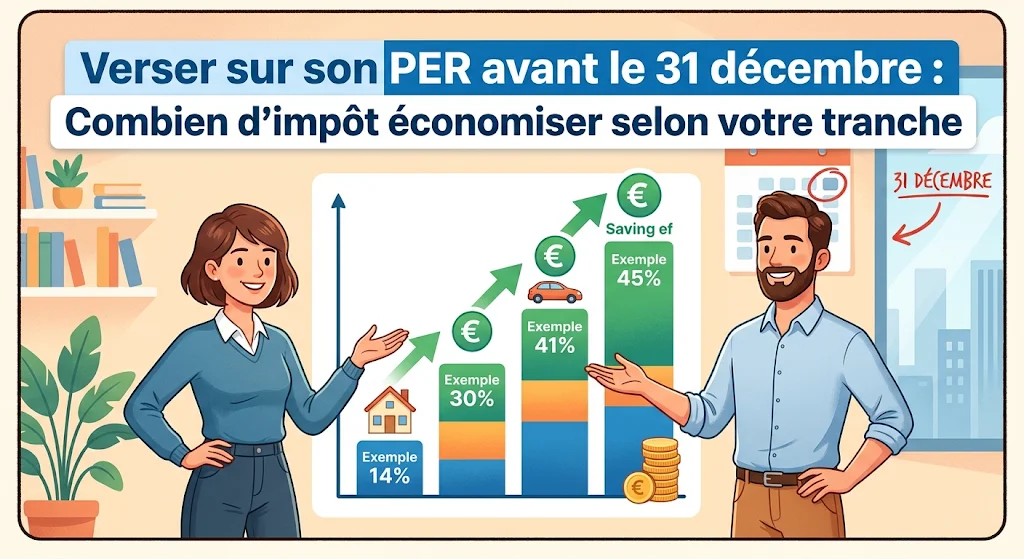
Chaque année, c’est le même réflexe chez les épargnants bien informés : en novembre et décembre, ils font un versement PER de fin d’année pour alléger leur prochain impôt. Et pour cause : selon votre tranche d’imposition, chaque euro versé sur un plan d’épargne retraite peut vous faire économiser jusqu’à 45 centimes d’impôt.
Mais attention : ce levier n’est pas intéressant pour tout le monde, il est plafonné, et l’argent est en principe bloqué jusqu’à la retraite. Voyons concrètement combien vous pouvez économiser selon votre tranche, jusqu’où vous pouvez verser, et comment ne pas vous tromper avant le 31 décembre.
Pourquoi faire un versement PER en fin d’année ?
Les versements volontaires sur un PER individuel sont, par défaut, déductibles de votre revenu imposable, dans la limite d’un plafond. Concrètement, si vous versez 3 000 € en 2026, votre revenu imposable de 2026 diminue de 3 000 €. Vous paierez donc moins d’impôt en 2027, lors de la régularisation de l’impôt sur les revenus 2026.
La date clé est le 31 décembre : un versement encaissé en décembre 2026 compte pour les revenus 2026. Un versement fait le 2 janvier 2027 compte, lui, pour l’année suivante. D’où l’intérêt d’agir en fin d’année, une fois que vous avez une idée précise de vos revenus et de votre capacité d’épargne.
Combien d’impôt économiser selon votre tranche ?
L’économie dépend de votre taux marginal d’imposition (TMI), c’est-à-dire le taux qui s’applique à la dernière tranche de vos revenus. Le barème actuellement en vigueur (loi de finances pour 2026, appliqué aux revenus 2025) compte cinq tranches : 0 %, 11 %, 30 %, 41 % et 45 %.
Tableau des économies d’impôt
Versement à effectuer avant le 31/12/2026 pour réduire l’impôt sur vos revenus 2026.
Économie d’impôt estimée selon le versement et la tranche marginale d’imposition (TMI) – calcul simplifié, informations vérifiées en novembre 2026.| Versement sur le PER | TMI 0 % | TMI 11 % | TMI 30 % | TMI 41 % | TMI 45 % |
|---|
Versement
1 000 € | 0 € | 110 € | 300 € | 410 € | 450 € |
Versement
3 000 € | 0 € | 330 € | 900 € | 1 230 € | 1 350 € |
Versement
5 000 € | 0 € | 550 € | 1 500 € | 2 050 € | 2 250 € |
Calcul simplifié : versement × TMI, en supposant que tout le montant déduit reste dans la même tranche.
Quelle est votre tranche ? Le barème de référence
Barème de l’impôt sur le revenu par part : barème 2026 en vigueur et barème proposé dans le PLF 2027, non encore voté (informations vérifiées en novembre 2026).| Revenu imposable par part | Barème 2026 (revenus 2025) | Barème proposé dans le PLF 2027 (revenus 2026) |
|---|
0 %
Tranche à 0 % | jusqu’à 11 600 € | jusqu’à 11 844 € |
11 %
Tranche à 11 % | 11 601 € à 29 579 € | 11 844 € à 30 200 € |
30 %
Tranche à 30 % | 29 580 € à 84 577 € | 30 200 € à 86 353 € |
41 %
Tranche à 41 % | 84 578 € à 181 917 € | 86 353 € à 185 737 € |
45 %
Tranche à 45 % | au-delà de 181 917 € | au-delà de 185 737 € |
Important : un versement fait en 2026 réduira l’impôt calculé sur vos revenus 2026, avec le barème de la loi de finances pour 2027. Le projet du gouvernement prévoit une revalorisation de 2,1 % des tranches, mais ce texte n’était pas encore voté au moment où nous écrivons ces lignes. Les seuils définitifs peuvent donc évoluer légèrement.
Exemples concrets
Exemple 1 : célibataire dans la tranche à 30 %
Sophie, célibataire sans enfant, aura environ 45 000 € de revenu net imposable en 2026. Elle se situe nettement dans la tranche à 30 %. Si elle verse 4 000 € sur son PER avant le 31 décembre, son revenu imposable passe à 41 000 €, toujours dans la tranche à 30 %. Son économie d’impôt : 4 000 × 30 % = 1 200 €.
Exemple 2 : le piège du changement de tranche
Karim, célibataire, aura 32 000 € de revenu imposable en 2026. Avec le barème proposé pour 2027, seuls 1 800 € de ses revenus sont dans la tranche à 30 % (au-delà de 30 200 €). S’il verse 4 000 €, les 1 800 premiers euros lui font économiser 30 % (540 €), mais les 2 200 € restants ne sont déduits qu’à 11 % (242 €). Économie totale : environ 782 €, et non 1 200 €. Dans son cas, verser surtout la partie située dans la tranche à 30 % est le plus rentable.
Jusqu’à combien pouvez-vous verser ? Le plafond 2026
D’après service-public.fr, pour les versements effectués en 2026, le plafond de déduction est égal à :
- 10 % de vos revenus professionnels nets de 2025, dans la limite de 37 680 € ;
- ou 4 710 € si ce montant est plus élevé (c’est aussi le plafond des personnes sans revenus professionnels).
Ce plafond est diminué de certaines cotisations retraite versées par votre employeur (PER d’entreprise, abondement…). Les travailleurs indépendants bénéficient de règles spécifiques, souvent plus avantageuses.
Où trouver votre plafond personnel ?
Votre plafond épargne retraite est indiqué sur votre avis d’impôt 2026 (sur les revenus 2025), rubrique « plafond épargne retraite ». Il inclut les plafonds non utilisés des années précédentes, qui s’additionnent.
Report et mutualisation
- Report : les plafonds non utilisés à partir de 2026 sont reportables pendant 5 ans ; ceux de 2024 et 2025 restent utilisables 3 ans (jusqu’en 2027 et 2028). Les plus anciens sont utilisés en premier.
- Couple : si vous êtes mariés ou pacsés, vous pouvez demander la mutualisation de vos plafonds dans votre déclaration.
- Âge : à partir de 70 ans, les versements ne sont plus déductibles.
Les pièges à éviter avant le 31 décembre
- Attendre le dernier jour : votre versement doit être enregistré par l’assureur ou la banque avant la fin de l’année. Les délais de traitement varient : visez la première quinzaine de décembre.
- Verser alors que vous êtes non imposable ou à 11 % : l’avantage est nul ou faible, alors que l’argent sera imposé à la sortie. Dans ce cas, vous pouvez renoncer à la déduction à l’entrée, ou privilégier un autre placement (assurance-vie, PEA).
- Oublier que l’argent est bloqué : sauf cas de déblocage anticipé prévus par la loi (achat de la résidence principale, accidents de la vie…), l’épargne est disponible à la retraite.
- Négliger la fiscalité à la sortie : les versements déduits sont imposés à l’impôt sur le revenu lors de la sortie en capital, et les gains sont soumis au prélèvement forfaitaire unique.
- Oublier de reporter le versement : les versements sur le PER doivent figurer dans votre déclaration de revenus du printemps suivant (case dédiée aux cotisations d’épargne retraite). Votre assureur vous envoie une attestation.
- Choisir un PER chargé en frais : des frais sur versement ou de gestion élevés grignotent votre avantage fiscal sur la durée.
Pour savoir si le PER est vraiment fait pour vous, relisez aussi notre article « Le PER en 2026 : pour qui est-il vraiment intéressant ? ».
FAQ sur le versement PER de fin d’année
Jusqu’à quand verser sur son PER pour réduire l’impôt 2027 ?
Le versement doit être effectué et enregistré avant le 31 décembre 2026 pour être déduit de vos revenus 2026, imposés en 2027. Mieux vaut anticiper de quelques jours, voire semaines.
Le versement PER réduit-il le prélèvement à la source immédiatement ?
Non. L’économie apparaît lors de la régularisation de l’impôt, l’été suivant la déclaration de revenus. Vous pouvez être remboursé si vous avez trop payé via le prélèvement à la source.
Un versement PER est-il intéressant si je suis dans la tranche à 11 % ?
L’avantage est limité : 110 € d’économie pour 1 000 € versés, alors que les sommes seront imposées à la sortie. Cela peut se justifier si vous pensez être dans une tranche plus élevée plus tard, ou pour préparer votre retraite, mais ce n’est pas un placement « défiscalisant » prioritaire.
Peut-on verser plus que son plafond ?
Oui, mais la partie qui dépasse le plafond n’est pas déductible. Elle ne sera en revanche pas imposée à la sortie en tant que capital.
Faut-il ouvrir un nouveau PER ou alimenter celui que j’ai ?
Si votre PER actuel a des frais raisonnables et des supports qui vous conviennent, alimentez-le. Sinon, comparez les offres : vous pouvez aussi transférer un PER vers un autre contrat.
Conclusion : un levier puissant, à utiliser au bon dosage
Un versement PER de fin d’année est l’un des moyens les plus simples de réduire son impôt, surtout si vous êtes dans la tranche à 30 % ou au-delà : 300 € à 450 € d’économie pour 1 000 € versés. Vérifiez votre plafond sur votre avis d’impôt, calculez la part de vos revenus située dans votre tranche marginale, et effectuez votre versement suffisamment tôt avant le 31 décembre.
📊 Vous n’avez pas encore de PER, ou le vôtre est trop cher ? Comparez les PER en ligne à frais réduits :
Sources : service-public.fr (fiche « Cotisations d’épargne retraite (déduction) », barème 2026), projet de loi de finances pour 2027 (article 2). Article informatif, ne constituant pas un conseil fiscal personnalisé : pour votre situation, rapprochez-vous d’un conseiller ou de votre centre des impôts.
by ossogonze.fr | Nov 8, 2026 | Good to Know
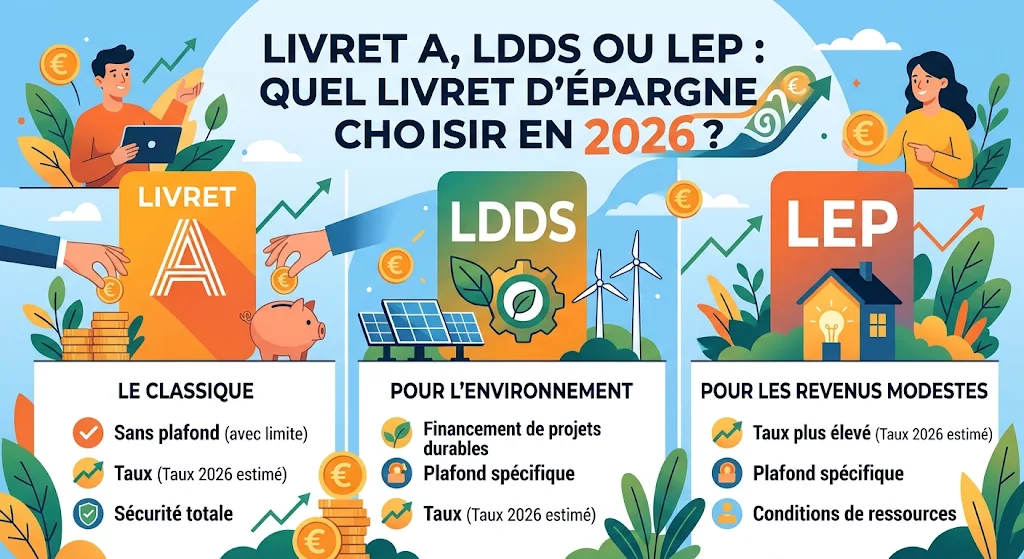
Livret A, LDDS or LEP
Vous avez commencé à mettre de l’argent de côté, et vous vous demandez où le placer. En France, la première réponse est souvent le Livret A. Pourtant, il existe d’autres livrets réglementés, parfois plus intéressants selon votre situation : le LDDS (Livret de développement durable et solidaire) et surtout le LEP (Livret d’épargne populaire).
Ces trois livrets ont des points communs : ils sont sans risque, disponibles à tout moment et leurs intérêts ne sont pas imposés. Mais ils n’ont pas le même plafond, ni les mêmes conditions, ni toujours le même taux. Voici un comparatif clair pour savoir lequel ouvrir et dans quel ordre les remplir.
Qu’est-ce qu’un livret d’épargne réglementée ?
Un livret réglementé est un compte d’épargne dont les règles sont fixées par l’État : taux d’intérêt, plafond de dépôt, conditions d’ouverture et fiscalité. Ses principaux avantages sont les suivants :
- Capital garanti : vous ne pouvez pas perdre d’argent.
- Disponibilité : vous pouvez retirer votre argent à tout moment, sans frais.
- Exonération fiscale : les intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
- Aucun frais d’ouverture ou de gestion.
Le taux est le même dans toutes les banques, puisqu’il est fixé par les pouvoirs publics. Il est révisé régulièrement en fonction notamment de l’inflation et des taux d’intérêt. Pensez donc à vérifier le taux en vigueur au moment où vous lisez cet article, sur le site officiel service-public.fr ou celui de la Banque de France.
Le Livret A : le classique accessible à tous
Le Livret A est le placement préféré des Français. Il peut être ouvert par tout le monde, y compris par les enfants mineurs, sans condition de revenus.
- Plafond : 22 950 € pour un particulier (hors intérêts capitalisés, qui peuvent faire dépasser ce montant).
- Un seul Livret A par personne, toutes banques confondues.
- Versement minimum : quelques euros seulement.
- Calcul des intérêts : par quinzaine. L’argent déposé commence à rapporter à partir du 1er ou du 16 du mois suivant le dépôt, et cesse de rapporter à partir de la quinzaine précédant le retrait.
L’argent collecté sur le Livret A sert notamment à financer le logement social.
Le LDDS : le jumeau du Livret A
Le Livret de développement durable et solidaire fonctionne quasiment comme le Livret A, avec le même taux de rémunération.
- Plafond : 12 000 €.
- Conditions : être majeur et domicilié fiscalement en France.
- Un seul LDDS par personne (un par membre du couple, soit deux par foyer fiscal au maximum).
- Les fonds servent à financer les PME, la transition énergétique et l’économie sociale et solidaire. Vous pouvez aussi, si vous le souhaitez, faire don d’une partie de votre épargne à une association via votre banque.
En combinant un Livret A et un LDDS, une personne seule peut donc placer près de 35 000 € sur des livrets réglementés au même taux, sans risque et sans impôt.
Le LEP : le meilleur livret, réservé aux revenus modestes
Le Livret d’épargne populaire est souvent le grand oublié, alors qu’il est généralement le livret réglementé le mieux rémunéré. Son taux est en principe supérieur à celui du Livret A.
- Plafond : 10 000 €.
- Conditions de revenus : votre revenu fiscal de référence (RFR) ne doit pas dépasser un plafond qui dépend du nombre de parts de votre foyer fiscal. Ce plafond est revalorisé chaque année.
- Un LEP par personne, deux par foyer fiscal au maximum.
- Vérification : la banque contrôle chaque année votre éligibilité, le plus souvent automatiquement avec l’administration fiscale.
Beaucoup de foyers éligibles au LEP n’en ont pas, simplement parce qu’ils ne savent pas qu’ils y ont droit. Le plafond de revenus n’est pas aussi bas qu’on le pense : une personne seule avec un salaire modeste ou moyen peut souvent y prétendre. Pour le savoir, regardez votre dernier avis d’imposition et comparez votre revenu fiscal de référence au plafond en vigueur, indiqué sur service-public.fr. Un simulateur officiel est également disponible en ligne.
Le tableau comparatif
| Critère | Livret A | LDDS | LEP |
|---|
| Plafond | 22 950 € | 12 000 € | 10 000 € |
| Conditions | Aucune | Être majeur, résider fiscalement en France | Revenus sous un plafond |
| Taux | Fixé par l’État | Identique au Livret A | En principe supérieur au Livret A |
| Fiscalité | Intérêts exonérés | Intérêts exonérés | Intérêts exonérés |
| Disponibilité | Totale | Totale | Totale |
Dans quel ordre remplir ses livrets ?
La stratégie est simple :
- Si vous êtes éligible au LEP, commencez par lui. Remplissez-le jusqu’à 10 000 €, car c’est le livret qui rapporte le plus.
- Ensuite, le Livret A, jusqu’à 22 950 €.
- Puis le LDDS, jusqu’à 12 000 €. Le Livret A et le LDDS ayant le même taux, l’ordre entre les deux importe peu.
À quoi servent vraiment ces livrets ?
Les livrets réglementés sont parfaits pour votre épargne de précaution : l’argent mis de côté pour faire face aux imprévus (panne de voiture, frais médicaux, perte d’emploi). On recommande souvent de garder l’équivalent de trois à six mois de dépenses sur ce type de support.
Ils sont aussi adaptés aux projets à court terme : voyage, achat d’un équipement, apport pour un logement dans les deux ou trois ans.
En revanche, pour un objectif à long terme, comme la préparation de la retraite ou la construction d’un patrimoine, les livrets ont une limite : leur rendement, une fois l’inflation déduite, reste faible et peut même être négatif certaines années. Une fois votre épargne de précaution constituée, il peut être judicieux de vous tourner vers des placements à long terme comme le PEA ou l’assurance-vie, en acceptant une part de risque.
Les erreurs à éviter
- Ignorer le LEP alors que vous êtes éligible : vous laissez de l’argent sur la table.
- Laisser des sommes importantes sur le compte courant, qui ne rapporte rien.
- Tout garder sur les livrets à long terme : votre épargne risque de perdre du pouvoir d’achat face à l’inflation.
- Retirer en milieu de quinzaine sans y penser : pour optimiser, privilégiez les dépôts juste avant le 1er ou le 16 du mois, et les retraits juste après.
- Ouvrir plusieurs Livrets A : c’est interdit et peut entraîner des sanctions.
Comment ouvrir un livret ?
L’ouverture est simple : rendez-vous dans votre banque, en agence ou en ligne, avec une pièce d’identité et un justificatif de domicile. Pour le LEP, la banque vérifiera votre éligibilité, généralement grâce à votre numéro fiscal ou votre dernier avis d’imposition. Vous pouvez ouvrir vos livrets dans une banque différente de celle de votre compte courant si vous le souhaitez.
Conclusion
Livret A, LDDS et LEP sont trois outils sûrs, simples et défiscalisés pour constituer votre épargne de précaution. Si vos revenus le permettent, le LEP doit être votre priorité, suivi du Livret A puis du LDDS. Une fois ce matelas de sécurité constitué, pensez à faire travailler le reste de votre épargne sur le long terme. C’est cette combinaison, sécurité d’un côté et croissance de l’autre, qui vous rapprochera de la liberté financière.
Les plafonds de revenus du LEP et les taux des livrets évoluent régulièrement. Vérifiez toujours les chiffres en vigueur sur service-public.fr avant de prendre une décision. Cet article ne constitue pas un conseil financier personnalisé.
by ossogonze.fr | Nov 5, 2026 | Mes Livres
Pourquoi j’ai écrit deux livres pour les francophones
Une question que j’entends partout
De Paris à Libreville, de Bruxelles à Dakar, la même question revient : « Comment je fais pour m’en sortir ? ». Pas pour devenir millionnaire en six mois. Juste pour arrêter de compter les jours jusqu’à la fin du mois, et construire quelque chose qui dure.
Cette question, je me la suis posée moi aussi. Et j’ai compris une chose : l’argent et l’entreprise ne s’apprennent presque jamais à l’école. On nous apprend à travailler, rarement à faire fructifier ce qu’on gagne, encore moins à bâtir une activité à soi.
C’est pour combler ce vide que j’ai écrit deux livres, sous mon nom de plume O.N.A.
Le premier : Libre Financièrement Dès Aujourd’hui
Ce livre est né d’un constat simple : la plupart des gens ne manquent pas de volonté, ils manquent de méthode. J’ai donc construit une méthode en quatre étapes, que j’appelle AGIR :
- Apprendre : comprendre comment l’argent fonctionne vraiment.
- Gagner plus : développer de nouvelles sources de revenus.
- Investing : immobilier, bourse, les bases expliquées sans jargon.
- Réaliser : passer à l’action avec un plan concret.
Le livre se termine par un plan d’action de 30 jours. Pas de théorie dans le vide : chaque jour, une action précise.
Le second : Entreprendre avec « Je Suis »
Beaucoup d’entrepreneurs abandonnent non pas par manque de talent, mais parce que leur identité est fragile. Un échec, une critique, un mois difficile, et tout s’écroule.
Dans ce deuxième livre, je propose une autre fondation : bâtir son activité sur le Nom « Je Suis », une identité que rien ne peut ébranler. On y retrouve la méthode AGIR, relue à la lumière de la foi : la Sagesse pour apprendre, la Provision pour gagner, la Force pour investir, la Présence pour réaliser. Le livre s’adresse à tous les entrepreneurs sensibles à la spiritualité, quelle que soit leur église ou leur parcours.
Lui aussi se termine par un plan de 30 jours, plus des outils pratiques et des chapitres sur la vision à long terme et la gestion du succès.
Deux livres, un même objectif
Le premier vous aide à remettre de l’ordre dans vos finances. Le second vous aide à bâtir une activité solide, alignée avec vos valeurs. Lus ensemble, ils forment un parcours complet : de la gestion de son argent à la création de sa propre richesse.
Ce que j’ai compris en écrivant ces livres
Écrire sur l’argent et l’entreprise oblige à une certaine honnêteté. On ne peut pas conseiller aux autres d’épargner, d’investir ou de se lancer sans s’être confronté soi-même à ces questions.
Première leçon : la connaissance seule ne suffit pas. On peut lire des dizaines de livres sur la finance et continuer à dépenser chaque mois plus que ce qu’on gagne. Ce qui change vraiment une situation, c’est le passage à l’action, même modeste, même imparfait. C’est pour cela que chaque livre se termine par un plan de 30 jours plutôt que par une simple conclusion.
Deuxième leçon : l’état d’esprit pèse autant que la technique. La peur de manquer, la honte liée à l’argent, le sentiment de ne pas être « fait pour » entreprendre : ces freins invisibles bloquent plus de personnes que le manque de capital. Les deux livres consacrent donc une vraie place à ce travail intérieur.
Troisième leçon : le monde francophone mérite des ressources pensées pour lui. Beaucoup de livres de finance sont traduits de l’anglais et parlent de réalités lointaines. J’ai voulu écrire pour des lecteurs qui vivent à Paris comme à Yaoundé, à Liège comme à Abidjan, avec leurs contraintes et leurs atouts propres.
Pour qui sont ces livres
Ces livres s’adressent d’abord aux adultes de 25 à 45 ans qui sentent qu’ils peuvent faire mieux avec ce qu’ils ont :
- le salarié qui gagne correctement sa vie mais ne parvient pas à mettre de côté ;
- la personne qui rêve de lancer son activité mais n’ose pas franchir le pas ;
- l’entrepreneur débutant qui se décourage au premier obstacle ;
- le croyant qui se demande comment concilier sa foi et son ambition ;
- le membre de la diaspora qui soutient sa famille et veut aussi construire pour lui-même.
Et pour qui ils ne sont pas
Soyons clairs : ces livres ne promettent pas de devenir riche en quelques semaines. Ils ne contiennent aucune formule secrète, aucun placement miracle, aucune garantie de gains. Si vous cherchez un raccourci sans effort, vous serez déçu.
En revanche, si vous êtes prêt à apprendre, à appliquer et à persévérer, vous y trouverez une méthode claire et des étapes concrètes. La différence se fera, comme toujours, dans ce que vous en ferez.
Dans quel ordre les lire ?
Si vos finances personnelles sont votre priorité, commencez par Libre Financièrement Dès Aujourd’hui. Remettre de l’ordre dans son budget, constituer une épargne de sécurité et comprendre l’investissement sont des bases utiles avant de prendre le risque d’entreprendre.
Si vous avez déjà un projet en tête, ou une activité lancée, vous pouvez commencer directement par Entreprendre avec « Je Suis ». Les deux livres partagent la même méthode AGIR, vous passerez donc facilement de l’un à l’autre.
L’idéal reste de lire les deux : le premier vous apprend à gérer et faire fructifier ce que vous gagnez, le second à bâtir votre propre source de revenus.
J’ai choisi de proposer ces livres en PDF pour une raison simple : l’accessibilité. Un livre papier expédié en Afrique centrale ou de l’Ouest peut coûter cher et mettre des semaines à arriver. Un PDF se télécharge en quelques secondes, partout, et se lit sur un téléphone. C’est aussi ce qui permet de le proposer à un prix accessible.
Questions fréquentes
Faut-il des connaissances en finance pour comprendre ? Non. Les livres partent des bases et expliquent chaque notion sans jargon.
Le livre sur la foi est-il réservé aux chrétiens ? Il s’appuie sur la tradition biblique, mais s’adresse à tous les entrepreneurs sensibles à la spiritualité.
Combien de temps faut-il pour les lire ? Quelques soirées suffisent pour une première lecture. Le plan de 30 jours, lui, se vit sur un mois.
Disponibles dès maintenant
Les deux livres sont disponibles en PDF, téléchargeables immédiatement, au prix de lancement de 14,50 € au lieu de 26,50 € chacun. Où que vous soyez dans le monde francophone, vous pouvez commencer à lire aujourd’hui.
👉 Je commence avec Libre Financièrement Dès Aujourd’hui
👉 Je découvre Entreprendre avec « Je Suis »
Une question avant d’acheter ? Écrivez-moi : contact@onalex.fr