C’est quoi un ETF
Si vous vous intéressez à l’investissement, vous avez forcément croisé ces trois lettres : ETF. Elles reviennent dans tous les conseils pour débutants, et pour cause : les ETF ont rendu la bourse accessible, simple et peu chère pour les particuliers.
Dans ce guide, vous allez comprendre ce qu’est un ETF, pourquoi il est si populaire, quels sont ses risques, et comment acheter le premier.
Un ETF, c’est quoi exactement ?
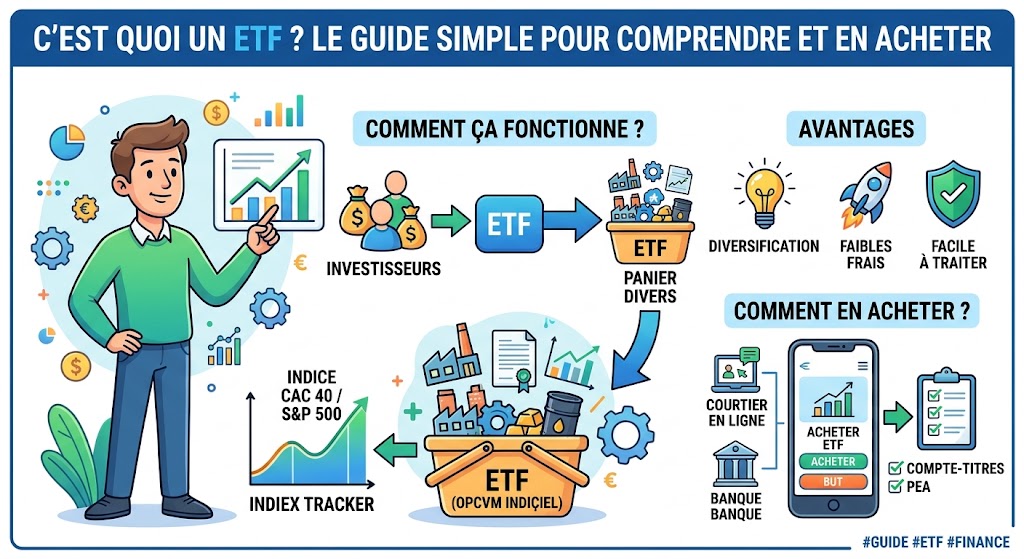
ETF signifie Exchange Traded Fund, en français « fonds négocié en bourse ». On parle aussi de tracker.
C’est un fonds d’investissement qui a un objectif simple : reproduire le plus fidèlement possible la performance d’un indice boursier, comme le CAC 40 (les 40 grandes entreprises françaises), le S&P 500 (500 grandes entreprises américaines) ou le MSCI World (plus de 1 500 grandes entreprises de pays développés).
Une image pour comprendre
Imaginez que vous vouliez acheter une petite part de chacune des 40 entreprises du CAC 40. Il vous faudrait passer 40 ordres, payer 40 fois des frais et rééquilibrer régulièrement. Un ETF CAC 40 fait tout cela pour vous : en achetant une seule part, vous détenez indirectement un morceau de chacune de ces entreprises.
Gestion passive contre gestion active
Un fonds classique « actif » est piloté par un gérant qui choisit les actions en espérant battre le marché. Il facture ce travail, souvent cher. Un ETF est « passif » : il suit l’indice, sans chercher à le battre. Résultat : des frais beaucoup plus faibles.
Sur le long terme, une grande partie des fonds actifs ne parviennent pas à faire mieux que leur indice de référence une fois leurs frais déduits. C’est l’un des arguments majeurs en faveur des ETF.
Les avantages des ETF
1. Une diversification immédiate
Avec un seul ETF mondial, vous investissez dans des centaines, voire des milliers d’entreprises, réparties dans de nombreux pays et secteurs. Si une entreprise fait faillite, l’impact sur votre investissement reste limité.
2. Des frais très faibles
Les frais annuels d’un ETF (appelés TER ou frais courants) sont généralement bien inférieurs à ceux des fonds actifs. Sur 20 ou 30 ans, cette différence peut représenter des milliers d’euros en plus dans votre poche.
3. La simplicité
Pas besoin d’analyser des bilans ou de suivre l’actualité de chaque entreprise. Vous misez sur la croissance de l’économie dans son ensemble.
4. La transparence et la liquidité
Vous savez exactement quel indice l’ETF suit, et vous pouvez acheter ou vendre vos parts à tout moment pendant les heures d’ouverture de la bourse.
5. L’accessibilité
Une part d’ETF peut coûter quelques dizaines d’euros, et certains courtiers permettent d’investir par petits montants réguliers.
Les risques à connaître
- Le risque de marché : un ETF suit son indice, à la hausse comme à la baisse. Lors d’une crise, il peut perdre 30 % ou plus en quelques mois.
- Le risque de concentration : certains indices, même « mondiaux », sont très exposés à un pays ou à quelques grandes entreprises. Regardez la composition.
- Le risque de change : un ETF qui investit hors zone euro est exposé aux variations des devises.
- Les ETF exotiques : ETF à effet de levier, ETF « short » ou thématiques très étroits sont réservés aux investisseurs avertis.
La règle d’or : n’investissez en ETF que l’argent dont vous n’aurez pas besoin avant plusieurs années, après avoir constitué votre épargne de précaution.
Comment choisir un ETF ?
1. L’indice suivi
C’est le choix le plus important. Pour un débutant, un indice large est généralement le meilleur point de départ :
| Indice | Ce qu’il contient | Pour qui |
|---|---|---|
| MSCI World | Grandes entreprises des pays développés | Base d’un portefeuille simple |
| MSCI ACWI ou FTSE All-World | Pays développés et émergents | Diversification encore plus large |
| S&P 500 | 500 grandes entreprises américaines | Ceux qui misent sur les États-Unis |
| Stoxx Europe 600 | Grandes entreprises européennes | Complément européen |
| CAC 40 | 40 grandes entreprises françaises | Peu diversifié seul |
2. Les frais courants
Comparez le TER, indiqué dans la fiche de l’ETF. Entre deux ETF sur le même indice, le moins cher est souvent le meilleur choix, toutes choses égales par ailleurs.
3. Capitalisant ou distribuant
- Capitalisant : les dividendes sont automatiquement réinvestis dans l’ETF. Idéal pour faire grossir son capital sur le long terme.
- Distribuant : les dividendes vous sont versés régulièrement. Utile si vous cherchez des revenus.
Pour un débutant qui construit son patrimoine, un ETF capitalisant est souvent plus simple.
4. L’éligibilité au PEA
Si vous investissez via un PEA, vérifiez que l’ETF y est éligible. Grâce à un mécanisme appelé réplication synthétique, il existe des ETF éligibles au PEA qui suivent des indices mondiaux ou américains.
5. La taille et l’ancienneté du fonds
Un ETF qui gère beaucoup d’argent et existe depuis plusieurs années présente généralement moins de risque d’être fermé et s’échange plus facilement.
Où acheter un ETF ?
| Enveloppe | Atout principal |
|---|---|
| PEA | Fiscalité très avantageuse après 5 ans, ETF éligibles uniquement |
| Assurance-vie | Souplesse et transmission, choix d’ETF selon le contrat |
| Compte-titres ordinaire | Tous les ETF disponibles, mais fiscalité moins favorable |
Pour la plupart des débutants en France, le PEA est la porte d’entrée la plus intéressante. Nous y consacrons un guide détaillé.
Acheter son premier ETF en 5 étapes
- Ouvrez un compte (PEA, assurance-vie ou compte-titres) chez un courtier ou une banque.
- Alimentez-le par virement.
- Recherchez l’ETF par son nom ou son code ISIN (un identifiant unique de 12 caractères).
- Passez un ordre d’achat : indiquez le nombre de parts, choisissez un ordre « à cours limité » proche du dernier prix pour éviter les surprises.
- Mettez en place des versements réguliers : un montant fixe chaque mois lisse votre prix d’achat dans le temps.
Les erreurs à éviter
- Multiplier les ETF qui contiennent les mêmes entreprises : un ETF World et un ETF S&P 500 se recoupent largement.
- Courir après les ETF thématiques à la mode (intelligence artificielle, cybersécurité, etc.) sans comprendre leur concentration.
- Vendre en panique lors d’une baisse.
- Regarder son portefeuille tous les jours : la bourse se juge sur des années.
- Négliger les frais de courtage sur de petits achats réguliers.
Questions fréquentes
Peut-on perdre de l’argent avec un ETF ?
Oui. Un ETF suit son marché et peut baisser fortement à court terme. Historiquement, les marchés actions diversifiés ont progressé sur le long terme, mais les performances passées ne garantissent pas les performances futures.
Avec combien commencer ?
Le prix d’une part, parfois quelques dizaines d’euros, suffit. La régularité compte plus que le montant de départ.
Un seul ETF peut-il suffire ?
Pour un débutant, un ETF mondial large est une base solide et suffisante. Vous pourrez affiner plus tard.
Conclusion
Un ETF, c’est la façon la plus simple d’investir dans des centaines d’entreprises en une seule opération, avec des frais réduits. Choisissez un indice large, un ETF peu coûteux, une enveloppe adaptée comme le PEA, et investissez régulièrement sur le long terme.
Pour construire votre stratégie complète, la méthode AGIR de Libre Financièrement dès Aujourd’hui vous accompagne avec un plan d’action de 30 jours.
Article informatif, qui ne constitue pas un conseil en investissement personnalisé. Investir en bourse comporte un risque de perte en capital.
0 Comments