by ossogonze.fr | Oct 28, 2026 | Good to Know
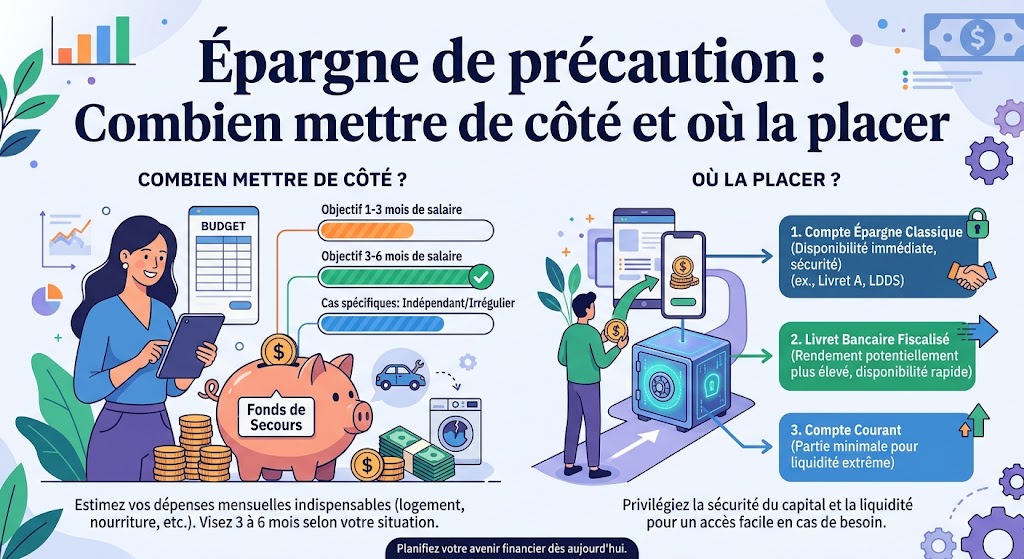
Épargne de précaution
Une panne de voiture, une machine à laver qui lâche, une facture imprévue, une baisse de revenus : les imprévus ne préviennent jamais. Sans réserve, ils finissent en découvert, en crédit à la consommation ou en nuits blanches.
L’épargne de précaution, c’est votre airbag financier. C’est la première brique de toute stratégie d’argent saine, bien avant la bourse ou l’immobilier. Voici combien mettre de côté, où la placer et comment la constituer.
Qu’est-ce que l’épargne de précaution ?
C’est une somme d’argent mise de côté pour faire face aux dépenses imprévues et aux coups durs, disponible immédiatement et sans risque de perte.
Elle a trois caractéristiques :
- Disponible : vous pouvez la retirer à tout moment, sans délai ni pénalité.
- Sécurisée : sa valeur ne baisse pas, contrairement aux placements en bourse.
- Séparée : elle n’est pas sur votre compte courant, pour ne pas la dépenser sans y penser.
Ce n’est pas l’argent de vos vacances ou de vos projets : c’est l’argent des urgences.
Pourquoi c’est la première étape
- Elle évite l’endettement : un imprévu financé par un découvert ou un crédit renouvelable coûte cher en intérêts.
- Elle protège vos investissements : sans réserve, vous risquez de devoir vendre vos placements au pire moment, en pleine baisse des marchés.
- Elle vous donne de la liberté : changer d’emploi, négocier, vous lancer en freelance, traverser une période de chômage, tout devient moins effrayant.
- Elle réduit le stress : savoir qu’on peut faire face change le rapport à l’argent au quotidien.
Combien mettre de côté ?
La règle la plus courante : trois à six mois de dépenses essentielles. Pas trois à six mois de salaire, mais ce qu’il vous faut pour vivre : loyer, charges, courses, transport, assurances, remboursements de crédits.
Calculez vos dépenses essentielles
Reprenez vos trois derniers relevés bancaires et additionnez uniquement les dépenses incompressibles. Laissez de côté les restaurants, sorties, abonnements de loisirs et achats plaisir.
Adaptez à votre situation
| Votre situation | Objectif conseillé |
|---|
| Salarié en CDI, sans enfant, locataire | Environ 3 mois |
| Famille avec enfants, propriétaire | 4 à 6 mois |
| Un seul revenu dans le foyer | 6 mois |
| Indépendant, freelance, intérimaire | 6 mois ou plus |
| Secteur d’activité instable | 6 mois ou plus |
Exemple : avec 1 500 € de dépenses essentielles par mois, l’objectif se situe entre 4 500 € (trois mois) et 9 000 € (six mois).
Si ce montant vous semble inaccessible pour l’instant, fixez un premier palier : 1 000 €, ou un mois de dépenses. C’est déjà suffisant pour absorber la plupart des petits imprévus.
Où placer son épargne de précaution ?
Les livrets réglementés sont les supports idéaux : disponibles à tout moment, sans risque, et leurs intérêts sont exonérés d’impôt et de prélèvements sociaux.
| Livret | Pour qui | Plafond de versements | À savoir |
|---|
| LEP (Livret d’épargne populaire) | Personnes aux revenus modestes, sous conditions | 10 000 € | Souvent le mieux rémunéré des livrets réglementés : vérifiez si vous y avez droit |
| Livret A | Tout le monde, un par personne | 22 950 € | Le plus simple et le plus répandu |
| LDDS (Livret de développement durable et solidaire) | Tout le monde, un par personne | 12 000 € | Même taux que le Livret A |
Les taux de ces livrets sont fixés par les pouvoirs publics et révisés régulièrement : consultez le taux en vigueur avant d’ouvrir.
L’ordre conseillé : remplissez d’abord votre LEP si vous y avez droit, puis le Livret A, puis le LDDS. Au-delà, une épargne de précaution plus importante peut aller sur un livret bancaire ou le fonds en euros d’une assurance-vie, en acceptant une disponibilité un peu moins immédiate.
Ce qu’il faut éviter
- Le compte courant : l’argent finit toujours par être dépensé.
- La bourse, les cryptomonnaies : leur valeur peut chuter au moment précis où vous en avez besoin.
- Les placements bloqués : PEL, comptes à terme, immobilier.
1. Fixez un premier palier
500 €, puis 1 000 €, puis un mois de dépenses, puis trois. Les petites victoires entretiennent la motivation.
2. Automatisez
Programmez un virement permanent vers votre livret le lendemain de votre salaire. Même 30 ou 50 € par mois créent l’habitude. Avec la méthode 50/30/20, une partie de vos 20 % d’épargne y va en priorité.
3. Trouvez de l’argent caché
- Résiliez les abonnements inutilisés.
- Renégociez vos assurances, forfaits téléphoniques et contrats d’énergie.
- Revendez ce qui dort dans vos placards.
- Vérifiez vos droits aux aides.
4. Épargnez vos rentrées exceptionnelles
Primes, remboursements d’impôt, intéressement, cadeaux d’argent : versez-en au moins la moitié sur votre épargne de précaution jusqu’à atteindre votre objectif.
Quand utiliser son épargne de précaution ?
Oui :
- perte d’emploi ou baisse brutale de revenus ;
- réparation urgente de la voiture nécessaire pour travailler ;
- panne d’un appareil essentiel (chauffe-eau, réfrigérateur) ;
- frais médicaux ou vétérinaires imprévus ;
- déplacement familial urgent.
Non :
- vacances, cadeaux de Noël, soldes ;
- dépenses prévisibles (taxe foncière, assurance annuelle) : celles-ci se préparent dans une épargne dédiée.
Après chaque utilisation, reconstituer la réserve devient votre priorité.
Épargne de précaution ou remboursement de dettes ?
Pour la plupart des personnes, l’approche équilibrée consiste à :
- constituer une petite réserve d’environ 1 000 € ;
- rembourser en priorité les dettes chères (crédit renouvelable, découvert) ;
- compléter ensuite l’épargne jusqu’à trois à six mois.
Questions fréquentes
Mon épargne de précaution perd-elle de la valeur avec l’inflation ?
Si le taux du livret est inférieur à l’inflation, son pouvoir d’achat peut s’éroder légèrement. C’est le prix de la sécurité et de la disponibilité. C’est pourquoi on ne garde en livret que le montant nécessaire, et on investit le reste sur le long terme.
Que faire une fois l’objectif atteint ?
Continuez à épargner, mais orientez les nouveaux versements vers vos projets et vos placements de long terme : PEA, assurance-vie.
Faut-il une épargne de précaution quand on est propriétaire ?
Oui, et même davantage : travaux urgents, toiture, chaudière ou dégâts imprévus reviennent au propriétaire.
Conclusion
L’épargne de précaution est la fondation de votre liberté financière : trois à six mois de dépenses essentielles, sur des livrets réglementés, constitués petit à petit grâce à un virement automatique. Une fois en place, vous pourrez investir sereinement.
Pour construire la suite de votre plan, la méthode AGIR de Libre Financièrement dès Aujourd’hui vous accompagne avec un plan d’action de 30 jours.
Article informatif. Plafonds en vigueur en octobre 2026 ; les taux des livrets sont révisés régulièrement.
by ossogonze.fr | Oct 26, 2026 | Good to Know
The 50/30/20 method
Vous avez l’impression que votre salaire disparaît sans savoir où il passe ? Vous avez déjà essayé de faire un budget, mais le tableau avec trente catégories a fini abandonné au bout de deux semaines ?
La méthode 50/30/20 est faite pour vous. Elle tient en trois chiffres, se met en place en une soirée, et donne enfin une vision claire de votre argent, sans compter chaque euro.
Le principe de la méthode 50/30/20
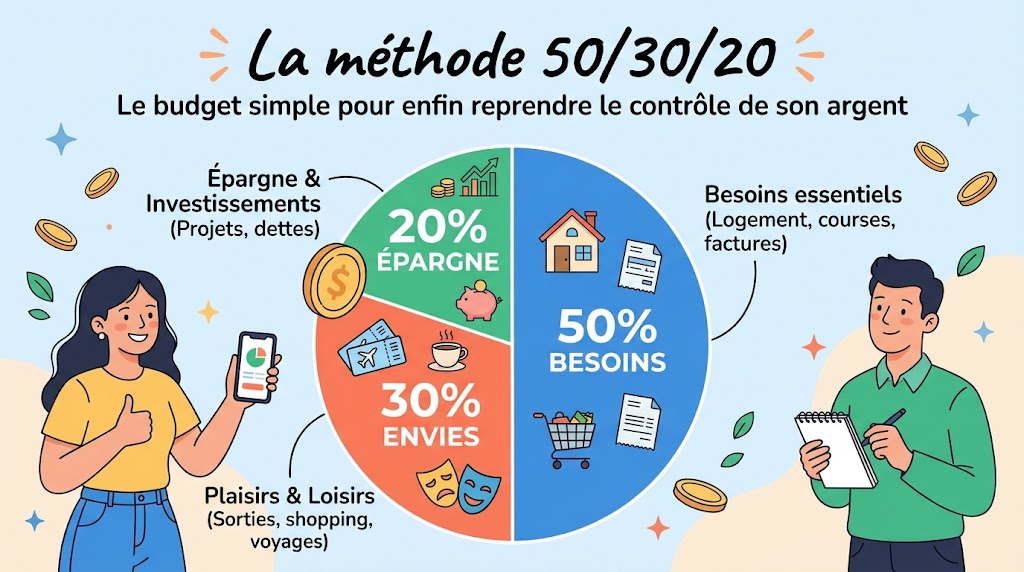
Vous répartissez vos revenus nets mensuels (après impôt) en trois grandes enveloppes :
| Enveloppe | Part du revenu | Ce qu’elle contient |
|---|
| Besoins | 50 % | Les dépenses indispensables |
| Envies | 30 % | Les dépenses de plaisir et de confort |
| Épargne et dettes | 20 % | L’avenir : épargne, investissement, remboursement anticipé |
C’est tout. Au lieu de suivre des dizaines de lignes, vous vérifiez simplement que chaque enveloppe reste dans sa limite.
Les trois enveloppes en détail
50 % pour les besoins
Ce sont les dépenses que vous devez payer pour vivre et travailler, même si vous perdiez vos revenus demain :
- loyer ou remboursement de prêt immobilier, charges ;
- énergie, eau, assurance habitation ;
- courses alimentaires de base ;
- transport pour aller travailler ;
- téléphone et internet (un forfait raisonnable) ;
- assurances obligatoires, mutuelle ;
- remboursements minimum de crédits ;
- frais de garde, cantine.
Le piège : classer des envies dans les besoins. Manger est un besoin ; commander au restaurant trois fois par semaine est une envie.
30 % pour les envies
Ce qui rend la vie agréable, mais dont vous pourriez vous passer :
- restaurants, livraisons, sorties ;
- abonnements de streaming, salle de sport ;
- vêtements au-delà de l’essentiel ;
- loisirs, voyages, cadeaux ;
- équipements high-tech.
Cette enveloppe n’est pas un luxe coupable : elle est essentielle pour tenir un budget sur la durée. Un budget sans plaisir finit toujours par exploser.
20 % pour l’épargne et les dettes
C’est votre enveloppe « avenir » :
- constituer une épargne de précaution (trois à six mois de dépenses) ;
- rembourser plus vite les dettes coûteuses (crédits à la consommation, découvert) ;
- épargner pour un projet (apport immobilier, création d’entreprise) ;
- investir sur le long terme (PEA, assurance-vie) ;
- préparer la retraite.
Exemple chiffré
Amélie gagne 2 000 € nets par mois.
| Enveloppe | Montant | Exemple de répartition |
|---|
| Besoins (50 %) | 1 000 € | Loyer 650 €, courses 220 €, transport 50 €, énergie et forfaits 80 € |
| Envies (30 %) | 600 € | Sorties 200 €, shopping 150 €, abonnements 50 €, voyage mis de côté 200 € |
| Épargne (20 %) | 400 € | Épargne de précaution 250 €, PEA 150 € |
En un an, Amélie aura mis de côté 4 800 €, sans renoncer à ses sorties.
Mettre en place la méthode en 5 étapes
Étape 1 : calculez votre revenu net mensuel
Additionnez tout ce qui arrive sur votre compte chaque mois : salaire net après prélèvement à la source, primes régulières, revenus d’activité, aides. Si vos revenus varient, prenez la moyenne des trois à six derniers mois, ou mieux, votre mois le plus bas.
Étape 2 : analysez vos trois derniers mois
Reprenez vos relevés bancaires et classez chaque dépense dans une des trois catégories. C’est l’étape la plus révélatrice : beaucoup de personnes découvrent que leurs « envies » dépassent largement 30 %, ou que leur épargne est proche de zéro.
Étape 3 : comparez avec les objectifs
Où en êtes-vous par rapport à 50/30/20 ? Notez l’écart pour chaque enveloppe, sans culpabiliser. Le but est de savoir d’où vous partez.
Étape 4 : automatisez l’épargne
C’est la clé du succès. Programmez un virement automatique vers votre épargne le jour où votre salaire arrive, pas à la fin du mois. Ce que vous ne voyez pas, vous ne le dépensez pas.
Étape 5 : séparez vos comptes
Une organisation simple et très efficace :
- un compte principal pour les besoins (prélèvements fixes) ;
- un compte ou une carte dédiée aux envies, alimentée une fois par mois du montant prévu ;
- un ou plusieurs comptes d’épargne pour l’avenir.
Quand le compte « envies » est vide, vous savez qu’il faut attendre le mois suivant.
Adapter la règle à votre situation
La règle 50/30/20 est un repère, pas une loi. Adaptez-la intelligemment.
Si vos besoins dépassent 50 %
C’est fréquent avec un loyer élevé ou un petit salaire. Vous pouvez partir sur une répartition 60/30/10, voire 70/20/10, puis travailler à réduire progressivement vos besoins : renégocier vos assurances et forfaits, comparer vos contrats d’énergie, vérifier vos droits aux aides.
L’essentiel est d’épargner quelque chose chaque mois, même 20 ou 30 €, pour créer l’habitude.
Si vous avez des dettes coûteuses
Affectez en priorité vos 20 % au remboursement des crédits les plus chers (crédits renouvelables, découvert), après avoir constitué un petit coussin de sécurité.
Si vos revenus sont confortables
Vos besoins représentent peut-être moins de 50 % ? Plutôt que de laisser vos envies grossir, augmentez votre épargne : 50/20/30, voire plus. C’est ainsi qu’on accélère vers l’indépendance financière.
Si vous êtes indépendant
Avec des revenus irréguliers, calculez vos enveloppes sur un revenu « de base » prudent, et placez le surplus des bons mois dans un compte tampon pour lisser les mois plus faibles. Pensez aussi à mettre de côté vos cotisations et impôts.
Les erreurs à éviter
- Épargner ce qui reste à la fin du mois : il ne reste presque jamais rien. Épargnez d’abord.
- Classer ses envies en besoins pour se donner bonne conscience.
- Supprimer toute enveloppe plaisir : le budget devient insupportable et vous l’abandonnez.
- Oublier les dépenses annuelles (assurance auto, impôts locaux, cadeaux de fin d’année) : divisez-les par douze et intégrez-les chaque mois.
- Ne jamais réajuster : refaites le point tous les trois mois et à chaque changement de situation.
Questions fréquentes
La méthode 50/30/20 marche-t-elle avec un petit salaire ?
Oui, en l’adaptant. Avec un petit salaire, les besoins dépassent souvent 50 % : l’objectif est d’abord de prendre conscience de ses dépenses et de créer une habitude d’épargne, même modeste.
Faut-il calculer sur le brut ou le net ?
Sur le net, après impôt : c’est l’argent dont vous disposez réellement.
Où placer les 20 % d’épargne ?
D’abord sur un livret pour l’épargne de précaution. Une fois celle-ci constituée, sur des placements de long terme comme le PEA ou l’assurance-vie. Nous y consacrons des guides détaillés.
Conclusion
La méthode 50/30/20 est simple, souple et efficace : la moitié pour vivre, un tiers pour profiter, un cinquième pour construire votre avenir. Commencez ce soir par classer vos dépenses du mois dernier, programmez votre virement d’épargne, et ajustez au fil des mois.
Pour aller plus loin, la méthode AGIR de Libre Financièrement dès Aujourd’hui vous accompagne avec un plan d’action de 30 jours pour reprendre le contrôle de votre argent.
by ossogonze.fr | Oct 25, 2026 | Good to Know
C’est quoi un ETF
Si vous vous intéressez à l’investissement, vous avez forcément croisé ces trois lettres : ETF. Elles reviennent dans tous les conseils pour débutants, et pour cause : les ETF ont rendu la bourse accessible, simple et peu chère pour les particuliers.
Dans ce guide, vous allez comprendre ce qu’est un ETF, pourquoi il est si populaire, quels sont ses risques, et comment acheter le premier.
Un ETF, c’est quoi exactement ?
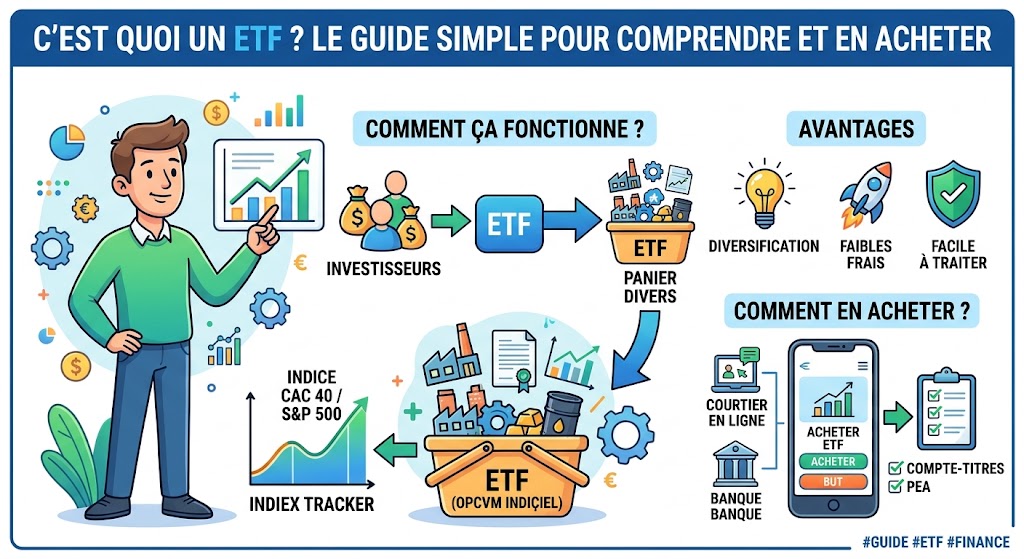
ETF signifie Exchange Traded Fund, en français « fonds négocié en bourse ». On parle aussi de tracker.
C’est un fonds d’investissement qui a un objectif simple : reproduire le plus fidèlement possible la performance d’un indice boursier, comme le CAC 40 (les 40 grandes entreprises françaises), le S&P 500 (500 grandes entreprises américaines) ou le MSCI World (plus de 1 500 grandes entreprises de pays développés).
Une image pour comprendre
Imaginez que vous vouliez acheter une petite part de chacune des 40 entreprises du CAC 40. Il vous faudrait passer 40 ordres, payer 40 fois des frais et rééquilibrer régulièrement. Un ETF CAC 40 fait tout cela pour vous : en achetant une seule part, vous détenez indirectement un morceau de chacune de ces entreprises.
Gestion passive contre gestion active
Un fonds classique « actif » est piloté par un gérant qui choisit les actions en espérant battre le marché. Il facture ce travail, souvent cher. Un ETF est « passif » : il suit l’indice, sans chercher à le battre. Résultat : des frais beaucoup plus faibles.
Sur le long terme, une grande partie des fonds actifs ne parviennent pas à faire mieux que leur indice de référence une fois leurs frais déduits. C’est l’un des arguments majeurs en faveur des ETF.
Les avantages des ETF
1. Une diversification immédiate
Avec un seul ETF mondial, vous investissez dans des centaines, voire des milliers d’entreprises, réparties dans de nombreux pays et secteurs. Si une entreprise fait faillite, l’impact sur votre investissement reste limité.
2. Des frais très faibles
Les frais annuels d’un ETF (appelés TER ou frais courants) sont généralement bien inférieurs à ceux des fonds actifs. Sur 20 ou 30 ans, cette différence peut représenter des milliers d’euros en plus dans votre poche.
3. La simplicité
Pas besoin d’analyser des bilans ou de suivre l’actualité de chaque entreprise. Vous misez sur la croissance de l’économie dans son ensemble.
4. La transparence et la liquidité
Vous savez exactement quel indice l’ETF suit, et vous pouvez acheter ou vendre vos parts à tout moment pendant les heures d’ouverture de la bourse.
5. L’accessibilité
Une part d’ETF peut coûter quelques dizaines d’euros, et certains courtiers permettent d’investir par petits montants réguliers.
Les risques à connaître
- Le risque de marché : un ETF suit son indice, à la hausse comme à la baisse. Lors d’une crise, il peut perdre 30 % ou plus en quelques mois.
- Le risque de concentration : certains indices, même « mondiaux », sont très exposés à un pays ou à quelques grandes entreprises. Regardez la composition.
- Le risque de change : un ETF qui investit hors zone euro est exposé aux variations des devises.
- Les ETF exotiques : ETF à effet de levier, ETF « short » ou thématiques très étroits sont réservés aux investisseurs avertis.
La règle d’or : n’investissez en ETF que l’argent dont vous n’aurez pas besoin avant plusieurs années, après avoir constitué votre épargne de précaution.
1. L’indice suivi
C’est le choix le plus important. Pour un débutant, un indice large est généralement le meilleur point de départ :
| Indice | Ce qu’il contient | Pour qui |
|---|
| MSCI World | Grandes entreprises des pays développés | Base d’un portefeuille simple |
| MSCI ACWI ou FTSE All-World | Pays développés et émergents | Diversification encore plus large |
| S&P 500 | 500 grandes entreprises américaines | Ceux qui misent sur les États-Unis |
| Stoxx Europe 600 | Grandes entreprises européennes | Complément européen |
| CAC 40 | 40 grandes entreprises françaises | Peu diversifié seul |
2. Les frais courants
Comparez le TER, indiqué dans la fiche de l’ETF. Entre deux ETF sur le même indice, le moins cher est souvent le meilleur choix, toutes choses égales par ailleurs.
3. Capitalisant ou distribuant
- Capitalisant : les dividendes sont automatiquement réinvestis dans l’ETF. Idéal pour faire grossir son capital sur le long terme.
- Distribuant : les dividendes vous sont versés régulièrement. Utile si vous cherchez des revenus.
Pour un débutant qui construit son patrimoine, un ETF capitalisant est souvent plus simple.
4. L’éligibilité au PEA
Si vous investissez via un PEA, vérifiez que l’ETF y est éligible. Grâce à un mécanisme appelé réplication synthétique, il existe des ETF éligibles au PEA qui suivent des indices mondiaux ou américains.
5. La taille et l’ancienneté du fonds
Un ETF qui gère beaucoup d’argent et existe depuis plusieurs années présente généralement moins de risque d’être fermé et s’échange plus facilement.
Où acheter un ETF ?
| Enveloppe | Atout principal |
|---|
| PEA | Fiscalité très avantageuse après 5 ans, ETF éligibles uniquement |
| Assurance-vie | Souplesse et transmission, choix d’ETF selon le contrat |
| Compte-titres ordinaire | Tous les ETF disponibles, mais fiscalité moins favorable |
Pour la plupart des débutants en France, le PEA est la porte d’entrée la plus intéressante. Nous y consacrons un guide détaillé.
Acheter son premier ETF en 5 étapes
- Ouvrez un compte (PEA, assurance-vie ou compte-titres) chez un courtier ou une banque.
- Alimentez-le par virement.
- Recherchez l’ETF par son nom ou son code ISIN (un identifiant unique de 12 caractères).
- Passez un ordre d’achat : indiquez le nombre de parts, choisissez un ordre « à cours limité » proche du dernier prix pour éviter les surprises.
- Mettez en place des versements réguliers : un montant fixe chaque mois lisse votre prix d’achat dans le temps.
Les erreurs à éviter
- Multiplier les ETF qui contiennent les mêmes entreprises : un ETF World et un ETF S&P 500 se recoupent largement.
- Courir après les ETF thématiques à la mode (intelligence artificielle, cybersécurité, etc.) sans comprendre leur concentration.
- Vendre en panique lors d’une baisse.
- Regarder son portefeuille tous les jours : la bourse se juge sur des années.
- Négliger les frais de courtage sur de petits achats réguliers.
Questions fréquentes
Peut-on perdre de l’argent avec un ETF ?
Oui. Un ETF suit son marché et peut baisser fortement à court terme. Historiquement, les marchés actions diversifiés ont progressé sur le long terme, mais les performances passées ne garantissent pas les performances futures.
Avec combien commencer ?
Le prix d’une part, parfois quelques dizaines d’euros, suffit. La régularité compte plus que le montant de départ.
Un seul ETF peut-il suffire ?
Pour un débutant, un ETF mondial large est une base solide et suffisante. Vous pourrez affiner plus tard.
Conclusion
Un ETF, c’est la façon la plus simple d’investir dans des centaines d’entreprises en une seule opération, avec des frais réduits. Choisissez un indice large, un ETF peu coûteux, une enveloppe adaptée comme le PEA, et investissez régulièrement sur le long terme.
Pour construire votre stratégie complète, la méthode AGIR de Libre Financièrement dès Aujourd’hui vous accompagne avec un plan d’action de 30 jours.
Article informatif, qui ne constitue pas un conseil en investissement personnalisé. Investir en bourse comporte un risque de perte en capital.
by ossogonze.fr | Oct 24, 2026 | Good to Know
PEA or life insurance
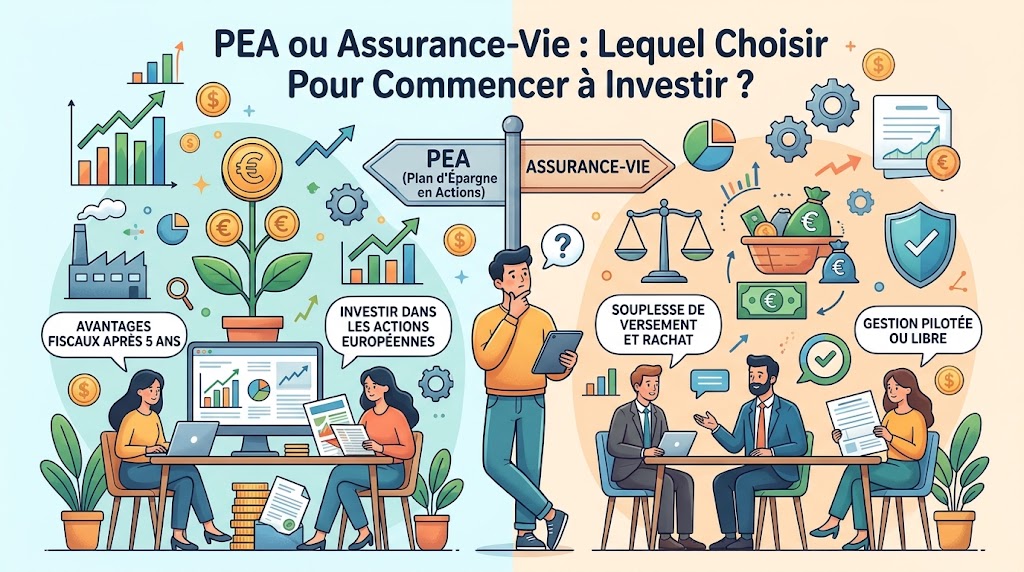
C’est la question que se posent presque tous ceux qui veulent faire travailler leur épargne : faut-il ouvrir un PEA ou une assurance-vie ? Les deux sont des enveloppes fiscales avantageuses, toutes deux à privilégier sur le long terme. Mais elles ne servent pas exactement les mêmes objectifs.
Bonne nouvelle : vous n’êtes pas obligé de choisir. Dans ce comparatif, vous verrez ce qui distingue les deux, lequel ouvrir en premier selon votre situation, et comment les combiner intelligemment.
Deux enveloppes, deux logiques
Le PEA : l’enveloppe des actions
Le Plan d’Épargne en Actions est conçu pour investir en bourse : actions européennes, fonds et ETF éligibles, dont certains qui répliquent des indices mondiaux. C’est un outil de croissance, pensé pour le long terme et pour un investisseur qui accepte les variations des marchés.
L’assurance-vie : le couteau suisse de l’épargne
L’assurance-vie permet de placer votre argent sur deux grands types de supports :
- Le fonds en euros : capital garanti par l’assureur, rendement modeste mais sûr.
- Les unités de compte : actions, ETF, obligations, immobilier (SCPI, SCI), avec un potentiel de rendement plus élevé et un risque de perte.
Elle sert à la fois à épargner, à investir et à préparer la transmission de son patrimoine.
Le comparatif en un coup d’œil
| Critère | PEA | Assurance-vie |
|---|
| Placements possibles | Actions européennes, ETF et fonds éligibles | Fonds en euros, ETF, actions, obligations, immobilier |
| Capital garanti | Non | Oui, sur le fonds en euros |
| Plafond de versements | 150 000 € | Aucun |
| Nombre par personne | Un seul | Autant que vous voulez |
| Fiscalité avant l’échéance clé | Retrait avant 5 ans : clôture en principe, gains taxés à 31,4 % | Avant 8 ans : gains taxés à 30 % (12,8 % + 17,2 %) |
| Fiscalité après l’échéance clé | Après 5 ans : 18,6 % de prélèvements sociaux seulement | Après 8 ans : abattement annuel de 4 600 € (9 200 € pour un couple), puis 7,5 % + 17,2 % jusqu’à 150 000 € de versements |
| Frais | Souvent très faibles chez un courtier en ligne | Variables, à surveiller (frais de gestion annuels) |
| Transmission | Clôturé au décès, intégré à la succession | Fiscalité très avantageuse pour les bénéficiaires |
La fiscalité en détail
Ce qui a changé en 2026
La loi de financement de la Sécurité sociale pour 2026 a porté les prélèvements sociaux à 18,6 % sur la plupart des placements, dont le PEA. L’assurance-vie a été maintenue à 17,2 %. C’est un petit avantage supplémentaire pour elle, mais il ne change pas la logique du choix.
PEA : imbattable après 5 ans
Après cinq ans, vos gains ne supportent plus que les 18,6 % de prélèvements sociaux, sans impôt sur le revenu, quel que soit le montant. Pour un investissement en actions sur le long terme, c’est la fiscalité la plus douce disponible en France.
Assurance-vie : la force de l’abattement
Après huit ans, chaque année, les 4 600 premiers euros de gains retirés (9 200 € pour un couple) sont exonérés d’impôt sur le revenu. Seuls les 17,2 % de prélèvements sociaux restent dus. En étalant vos retraits, vous pouvez donc percevoir des compléments de revenus très peu taxés.
Exemple : un rachat de 18 400 € contenant 4 600 € de gains sur un contrat de plus de huit ans, pour une personne seule. Impôt sur le revenu : zéro. Prélèvements sociaux : 17,2 % de 4 600 €, soit 791,20 €.
Lequel choisir selon votre profil ?
Vous voulez investir en bourse sur le long terme : priorité au PEA
Vous avez une épargne de précaution déjà constituée, un horizon d’au moins cinq ans, et vous acceptez que votre investissement baisse temporairement ? Le PEA, avec un ETF mondial et des versements réguliers, est l’option la plus simple et la moins chère.
Vous voulez sécuriser une partie de votre épargne : assurance-vie
Si vous ne voulez pas prendre de risque sur tout votre capital, le fonds en euros de l’assurance-vie offre une garantie que le PEA n’a pas. Vous pouvez y loger l’argent d’un projet à moyen terme, au-delà de votre épargne de précaution.
Vous voulez investir dans l’immobilier sans acheter : assurance-vie
Les SCPI et SCI accessibles en unités de compte ne sont pas éligibles au PEA.
Vous pensez à vos proches : assurance-vie
C’est l’outil de transmission par excellence. Les sommes versées avant 70 ans bénéficient d’un abattement important par bénéficiaire, et le capital est transmis hors succession. Le PEA, lui, est clôturé au décès et intégré à la succession classique.
Vous avez déjà rempli votre PEA
Au-delà de 150 000 € versés, l’assurance-vie (ou le compte-titres) prend naturellement le relais.
La meilleure stratégie : combiner les deux
Pour la plupart des épargnants, la bonne réponse est « les deux, dans le bon ordre » :
- Constituer son épargne de précaution sur des livrets réglementés (trois à six mois de dépenses).
- Ouvrir un PEA pour la part actions de long terme, même avec un petit versement pour lancer le compteur des cinq ans.
- Ouvrir une assurance-vie à frais réduits, même avec un petit versement, pour lancer le compteur des huit ans.
- Répartir selon vos objectifs : croissance sur le PEA, sécurité et diversification sur l’assurance-vie.
Comme pour le PEA, l’antériorité fiscale de l’assurance-vie court à partir du premier versement. Ouvrir les deux tôt, même avec quelques dizaines d’euros, est une décision qui ne coûte presque rien et rapporte beaucoup plus tard.
Les pièges à éviter
- Les frais élevés : certains contrats d’assurance-vie vendus en agence cumulent frais sur versements et frais de gestion importants. Sur 20 ans, la différence est considérable. Les contrats en ligne sont souvent bien moins chers.
- Tout mettre sur le fonds en euros pour un objectif de long terme : il protège le capital, mais son rendement peut peiner à battre l’inflation.
- Retirer de son PEA avant 5 ans sans y être obligé.
- Oublier la clause bénéficiaire de l’assurance-vie : rédigez-la avec soin et mettez-la à jour lors des grands événements de la vie.
Questions fréquentes
Peut-on avoir un PEA et une assurance-vie en même temps ?
Oui, et c’est même recommandé. Les deux sont complémentaires.
Lequel rapporte le plus ?
Aucun des deux ne « rapporte » par lui-même : c’est ce que vous mettez dedans qui compte. Un même ETF mondial aura un rendement proche dans un PEA ou dans une assurance-vie, la différence venant surtout des frais et de la fiscalité.
L’argent est-il bloqué ?
Non, dans aucun des deux cas. Mais un retrait sur un PEA de moins de cinq ans entraîne en principe sa clôture, alors que l’assurance-vie permet des retraits partiels à tout moment, avec une fiscalité moins favorable avant huit ans.
Faut-il passer par un conseiller ?
Pour un usage simple (un ETF mondial, un fonds en euros), vous pouvez ouvrir les deux en ligne. Pour une situation patrimoniale plus complexe ou une question de transmission, un conseiller indépendant peut être utile.
Conclusion
Le PEA est l’outil idéal pour investir en actions sur le long terme au moindre coût fiscal. L’assurance-vie est plus souple, plus diversifiée et imbattable pour la transmission. Plutôt que de choisir, ouvrez les deux tôt et faites-les travailler ensemble selon vos objectifs.
Pour bâtir votre plan complet, découvrez la méthode AGIR dans Libre Financièrement dès Aujourd’hui : apprendre, gagner plus, investir et réaliser vos projets, avec un plan d’action de 30 jours.
Article informatif, qui ne constitue pas un conseil en investissement personnalisé. Fiscalité en vigueur en 2026.
by ossogonze.fr | Oct 23, 2026 | Good to Know
Ouvrir un PEA
Vous avez un peu d’épargne qui dort sur un livret et vous sentez qu’il faudrait « faire quelque chose ». Le Plan d’Épargne en Actions, ou PEA, est souvent la meilleure porte d’entrée vers la bourse pour un particulier en France. Il est simple, peu coûteux et fiscalement avantageux sur le long terme.
Dans ce guide, vous allez comprendre ce qu’est un PEA, ce qu’il vous rapporte vraiment, et comment l’ouvrir en moins d’une demi-heure. Vous saurez aussi quoi acheter en premier et quelles erreurs éviter.
Qu’est-ce qu’un PEA ?
Un PEA est une enveloppe fiscale. Ce n’est pas un placement en soi, mais un compte dans lequel vous achetez des placements : des actions d’entreprises européennes, des fonds et des ETF qui respectent certaines règles.
Pensez-y comme à une boîte. Ce que vous mettez dedans peut monter ou baisser. La boîte, elle, vous offre un avantage : tant que l’argent reste à l’intérieur, vous ne payez aucun impôt sur vos gains. Et après cinq ans, la fiscalité devient très douce.
Ce que vous pouvez y acheter
- Des actions de sociétés dont le siège est dans l’Union européenne (ou dans l’Espace économique européen).
- Des fonds (OPCVM) investis au moins à 75 % en actions européennes.
- Des ETF « éligibles PEA », y compris certains qui répliquent des indices mondiaux comme le MSCI World ou le S&P 500 grâce à un mécanisme technique appelé réplication synthétique.
C’est ce dernier point qui rend le PEA si intéressant pour un débutant : avec un seul ETF, vous pouvez investir dans des centaines d’entreprises du monde entier.
Ce que vous ne pouvez pas y mettre
Les obligations, les cryptomonnaies, l’immobilier en direct ou les actions américaines achetées une par une ne sont pas acceptés.
Les avantages du PEA en 2026
Une fiscalité très favorable après 5 ans
C’est l’argument principal. Après cinq ans de détention, vos gains sont exonérés d’impôt sur le revenu. Vous ne payez que les prélèvements sociaux, portés à 18,6 % en 2026.
Pour comparer, les gains d’un compte-titres ordinaire sont taxés au prélèvement forfaitaire unique, passé à 31,4 % en 2026. Sur 10 000 € de plus-value, la différence est d’environ 1 280 € en faveur du PEA.
Pas d’impôt tant que vous ne retirez rien
Vous pouvez vendre un ETF, en acheter un autre, encaisser des dividendes et les réinvestir : tant que l’argent ne sort pas du plan, rien n’est dû.
Un plafond confortable
Le plafond de versement du PEA classique reste fixé à 150 000 € en 2026. Il porte sur l’argent que vous versez, pas sur la valeur du plan : si vos 150 000 € deviennent 250 000 € grâce aux plus-values, c’est parfaitement légal. Un couple peut ouvrir deux PEA, un par personne.
Des frais réduits
Chez les courtiers en ligne, la tenue de compte est souvent gratuite et les frais d’achat sont limités par la loi. C’est l’un des produits d’épargne les moins chers du marché.
Les conditions pour ouvrir un PEA
- Être majeur et fiscalement domicilié en France.
- Un seul PEA classique par personne.
- Les 18-25 ans rattachés au foyer fiscal de leurs parents peuvent ouvrir un PEA Jeune, plafonné à 20 000 €.
- Le PEA-PME, dédié aux petites et moyennes entreprises, peut s’ajouter au PEA classique. Le total des versements sur les deux ne peut pas dépasser 225 000 €.
Le point à retenir : la date d’ouverture compte
Le compteur des cinq ans démarre à la date du premier versement, pas à celle où vous commencez vraiment à investir. C’est pourquoi beaucoup de conseillers recommandent d’ouvrir un PEA dès que possible, même avec un versement symbolique, pour « prendre date ».
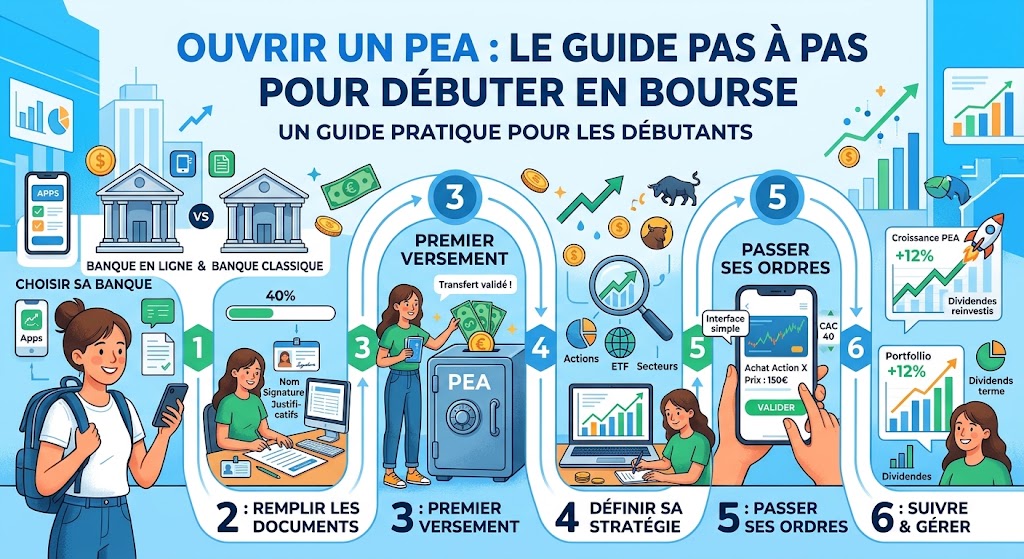
Ouvrir un PEA pas à pas
Étape 1 : choisir entre banque traditionnelle et courtier en ligne
Votre banque habituelle peut ouvrir un PEA en quelques minutes, mais les frais de garde et de courtage y sont souvent plus élevés, et le choix d’ETF plus restreint. Les courtiers en ligne et les banques en ligne proposent généralement des frais plus bas et une offre d’ETF plus large.
Avant de choisir, comparez quatre critères :
- Les frais de tenue de compte : idéalement zéro.
- Les frais par ordre : regardez le coût d’un achat de 100 € et de 500 €.
- Le choix d’ETF éligibles : vérifiez que les grands ETF mondiaux sont disponibles.
- L’investissement programmé : la possibilité d’investir automatiquement chaque mois.
Étape 2 : préparer vos documents
Comptez une pièce d’identité en cours de validité, un justificatif de domicile de moins de trois mois et un RIB. Certains établissements demandent aussi votre dernier avis d’imposition.
Vous répondrez à un questionnaire sur votre situation, vos connaissances financières et votre tolérance au risque. Répondez honnêtement : il sert à vous protéger, pas à vous juger.
Étape 4 : faire un premier versement
Ce versement déclenche la date d’ouverture fiscale. Même 10 à 50 € suffisent pour lancer le compteur des cinq ans.
Étape 5 : passer votre premier ordre
Une fois l’argent arrivé, recherchez l’ETF choisi par son nom ou son code ISIN, indiquez le montant ou le nombre de parts, puis validez. Pour un ETF très échangé, un ordre « à cours limité » proche du dernier prix affiché évite les mauvaises surprises.
Que mettre dans son PEA quand on débute ?
L’ETF monde : la base d’un portefeuille simple
Pour la plupart des débutants, un seul ETF qui réplique un indice mondial (MSCI World ou MSCI ACWI) suffit pour commencer. Vous détenez ainsi une petite part de plus de 1 500 grandes entreprises, réparties dans de nombreux pays et secteurs.
Avantages : diversification immédiate, frais annuels faibles, aucune action à choisir.
Investir régulièrement plutôt qu’en une fois
Investir un montant fixe chaque mois, par exemple 100 €, lisse votre prix d’achat dans le temps. Quand le marché baisse, vous achetez plus de parts ; quand il monte, vous en achetez moins. Cette méthode limite le stress de « trouver le bon moment ».
Et les actions individuelles ?
Rien ne vous empêche d’acheter des actions d’entreprises que vous connaissez. Gardez simplement cette part limitée au début, le temps d’apprendre.
Les règles de retrait à connaître
- Avant 5 ans : un retrait entraîne en principe la clôture du plan, et les gains sont imposés au prélèvement forfaitaire unique de 31,4 %. Il existe des exceptions (licenciement, invalidité, création d’entreprise sous conditions).
- Après 5 ans : vous pouvez retirer librement sans clôturer le plan. Seuls les prélèvements sociaux de 18,6 % s’appliquent sur la part de gains retirée. Vous pouvez même continuer à verser.
Conclusion pratique : ne placez sur un PEA que l’argent dont vous n’aurez pas besoin avant au moins cinq ans. Gardez votre épargne de précaution sur un livret.
Les 6 erreurs à éviter
- Attendre le « bon moment » pour ouvrir : chaque mois d’attente retarde la date fiscale.
- Investir son épargne de précaution : la bourse peut baisser de 30 % en quelques mois.
- Vendre en panique lors d’une baisse : c’est souvent le pire moment.
- Multiplier les ETF qui investissent dans les mêmes entreprises : cinq ETF ne font pas forcément cinq fois plus de diversification.
- Négliger les frais : 1 % de frais en plus par an peut représenter des milliers d’euros sur 20 ans.
- Retirer avant 5 ans sans y être obligé.
Questions fréquentes
Avec combien peut-on ouvrir un PEA ?
Chez la plupart des courtiers en ligne, il n’y a pas de minimum ou il est très faible. Certaines banques traditionnelles demandent un premier versement plus important.
Peut-on perdre de l’argent avec un PEA ?
Oui. Le PEA est une enveloppe, et les actions qu’il contient peuvent baisser. Sur le long terme, une diversification mondiale a historiquement réduit ce risque, sans jamais l’annuler.
Peut-on transférer son PEA dans une autre banque ?
Oui, en conservant sa date d’ouverture et son historique fiscal. Des frais de transfert, plafonnés, peuvent s’appliquer.
PEA ou assurance-vie ?
Les deux sont complémentaires. Le PEA est idéal pour investir en actions à faible coût ; l’assurance-vie offre plus de supports (fonds en euros, immobilier) et des avantages pour la transmission. Nous y consacrons un article dédié.
Conclusion : ouvrez-le aujourd’hui, investissez à votre rythme
Le PEA n’a rien de compliqué : une enveloppe, un ETF mondial, un versement régulier, et du temps. Ouvrir le plan dès maintenant, même avec quelques euros, vous fait gagner sur le seul paramètre que personne ne peut rattraper : la durée.
Pour aller plus loin et construire votre plan complet, découvrez la méthode AGIR dans Libre Financièrement dès Aujourd’hui : 8 chapitres et un plan d’action de 30 jours pour reprendre le contrôle de votre argent.
Cet article est fourni à titre informatif et ne constitue pas un conseil en investissement personnalisé. Les chiffres fiscaux sont ceux en vigueur en 2026.