Livret A, LDDS or LEP
Vous avez commencé à mettre de l’argent de côté, et vous vous demandez où le placer. En France, la première réponse est souvent le Livret A. Pourtant, il existe d’autres livrets réglementés, parfois plus intéressants selon votre situation : le LDDS (Livret de développement durable et solidaire) et surtout le LEP (Livret d’épargne populaire).
Ces trois livrets ont des points communs : ils sont sans risque, disponibles à tout moment et leurs intérêts ne sont pas imposés. Mais ils n’ont pas le même plafond, ni les mêmes conditions, ni toujours le même taux. Voici un comparatif clair pour savoir lequel ouvrir et dans quel ordre les remplir.
Qu’est-ce qu’un livret d’épargne réglementée ?
Un livret réglementé est un compte d’épargne dont les règles sont fixées par l’État : taux d’intérêt, plafond de dépôt, conditions d’ouverture et fiscalité. Ses principaux avantages sont les suivants :
- Capital garanti : vous ne pouvez pas perdre d’argent.
- Disponibilité : vous pouvez retirer votre argent à tout moment, sans frais.
- Exonération fiscale : les intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
- Aucun frais d’ouverture ou de gestion.
Le taux est le même dans toutes les banques, puisqu’il est fixé par les pouvoirs publics. Il est révisé régulièrement en fonction notamment de l’inflation et des taux d’intérêt. Pensez donc à vérifier le taux en vigueur au moment où vous lisez cet article, sur le site officiel service-public.fr ou celui de la Banque de France.
Le Livret A : le classique accessible à tous
Le Livret A est le placement préféré des Français. Il peut être ouvert par tout le monde, y compris par les enfants mineurs, sans condition de revenus.
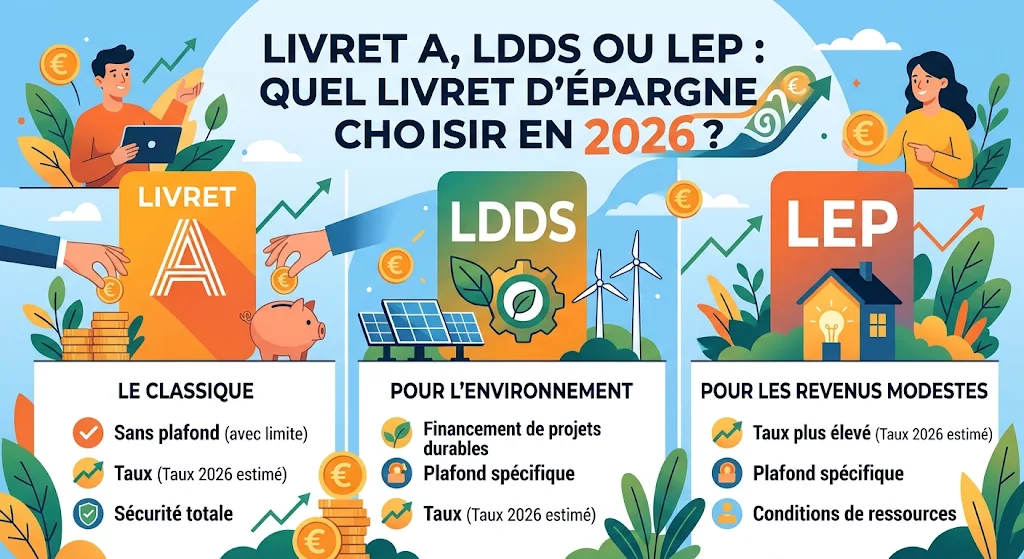
- Plafond : 22 950 € pour un particulier (hors intérêts capitalisés, qui peuvent faire dépasser ce montant).
- Un seul Livret A par personne, toutes banques confondues.
- Versement minimum : quelques euros seulement.
- Calcul des intérêts : par quinzaine. L’argent déposé commence à rapporter à partir du 1er ou du 16 du mois suivant le dépôt, et cesse de rapporter à partir de la quinzaine précédant le retrait.
L’argent collecté sur le Livret A sert notamment à financer le logement social.
Le LDDS : le jumeau du Livret A
Le Livret de développement durable et solidaire fonctionne quasiment comme le Livret A, avec le même taux de rémunération.
- Plafond : 12 000 €.
- Conditions : être majeur et domicilié fiscalement en France.
- Un seul LDDS par personne (un par membre du couple, soit deux par foyer fiscal au maximum).
- Les fonds servent à financer les PME, la transition énergétique et l’économie sociale et solidaire. Vous pouvez aussi, si vous le souhaitez, faire don d’une partie de votre épargne à une association via votre banque.
En combinant un Livret A et un LDDS, une personne seule peut donc placer près de 35 000 € sur des livrets réglementés au même taux, sans risque et sans impôt.
Le LEP : le meilleur livret, réservé aux revenus modestes
Le Livret d’épargne populaire est souvent le grand oublié, alors qu’il est généralement le livret réglementé le mieux rémunéré. Son taux est en principe supérieur à celui du Livret A.
- Plafond : 10 000 €.
- Conditions de revenus : votre revenu fiscal de référence (RFR) ne doit pas dépasser un plafond qui dépend du nombre de parts de votre foyer fiscal. Ce plafond est revalorisé chaque année.
- Un LEP par personne, deux par foyer fiscal au maximum.
- Vérification : la banque contrôle chaque année votre éligibilité, le plus souvent automatiquement avec l’administration fiscale.
Beaucoup de foyers éligibles au LEP n’en ont pas, simplement parce qu’ils ne savent pas qu’ils y ont droit. Le plafond de revenus n’est pas aussi bas qu’on le pense : une personne seule avec un salaire modeste ou moyen peut souvent y prétendre. Pour le savoir, regardez votre dernier avis d’imposition et comparez votre revenu fiscal de référence au plafond en vigueur, indiqué sur service-public.fr. Un simulateur officiel est également disponible en ligne.
Le tableau comparatif
| Critère | Livret A | LDDS | LEP |
|---|---|---|---|
| Plafond | 22 950 € | 12 000 € | 10 000 € |
| Conditions | Aucune | Être majeur, résider fiscalement en France | Revenus sous un plafond |
| Taux | Fixé par l’État | Identique au Livret A | En principe supérieur au Livret A |
| Fiscalité | Intérêts exonérés | Intérêts exonérés | Intérêts exonérés |
| Disponibilité | Totale | Totale | Totale |
Dans quel ordre remplir ses livrets ?
La stratégie est simple :
- Si vous êtes éligible au LEP, commencez par lui. Remplissez-le jusqu’à 10 000 €, car c’est le livret qui rapporte le plus.
- Ensuite, le Livret A, jusqu’à 22 950 €.
- Puis le LDDS, jusqu’à 12 000 €. Le Livret A et le LDDS ayant le même taux, l’ordre entre les deux importe peu.
À quoi servent vraiment ces livrets ?
Les livrets réglementés sont parfaits pour votre épargne de précaution : l’argent mis de côté pour faire face aux imprévus (panne de voiture, frais médicaux, perte d’emploi). On recommande souvent de garder l’équivalent de trois à six mois de dépenses sur ce type de support.
Ils sont aussi adaptés aux projets à court terme : voyage, achat d’un équipement, apport pour un logement dans les deux ou trois ans.
En revanche, pour un objectif à long terme, comme la préparation de la retraite ou la construction d’un patrimoine, les livrets ont une limite : leur rendement, une fois l’inflation déduite, reste faible et peut même être négatif certaines années. Une fois votre épargne de précaution constituée, il peut être judicieux de vous tourner vers des placements à long terme comme le PEA ou l’assurance-vie, en acceptant une part de risque.
Les erreurs à éviter
- Ignorer le LEP alors que vous êtes éligible : vous laissez de l’argent sur la table.
- Laisser des sommes importantes sur le compte courant, qui ne rapporte rien.
- Tout garder sur les livrets à long terme : votre épargne risque de perdre du pouvoir d’achat face à l’inflation.
- Retirer en milieu de quinzaine sans y penser : pour optimiser, privilégiez les dépôts juste avant le 1er ou le 16 du mois, et les retraits juste après.
- Ouvrir plusieurs Livrets A : c’est interdit et peut entraîner des sanctions.
Comment ouvrir un livret ?
L’ouverture est simple : rendez-vous dans votre banque, en agence ou en ligne, avec une pièce d’identité et un justificatif de domicile. Pour le LEP, la banque vérifiera votre éligibilité, généralement grâce à votre numéro fiscal ou votre dernier avis d’imposition. Vous pouvez ouvrir vos livrets dans une banque différente de celle de votre compte courant si vous le souhaitez.
Conclusion
Livret A, LDDS et LEP sont trois outils sûrs, simples et défiscalisés pour constituer votre épargne de précaution. Si vos revenus le permettent, le LEP doit être votre priorité, suivi du Livret A puis du LDDS. Une fois ce matelas de sécurité constitué, pensez à faire travailler le reste de votre épargne sur le long terme. C’est cette combinaison, sécurité d’un côté et croissance de l’autre, qui vous rapprochera de la liberté financière.
Les plafonds de revenus du LEP et les taux des livrets évoluent régulièrement. Vérifiez toujours les chiffres en vigueur sur service-public.fr avant de prendre une décision. Cet article ne constitue pas un conseil financier personnalisé.
0 Comments