Rembourser ses dettes plus vite : Méthode boule de neige ou avalanche ?
Crédit renouvelable, découvert permanent, crédit auto, paiements en plusieurs fois, retards de loyer ou de factures : les dettes s’accumulent souvent sans qu’on s’en rende compte, jusqu’au jour où les mensualités pèsent lourd sur le budget.
Si vous en êtes là, vous n’êtes pas seul, et il existe des méthodes simples pour en sortir. Voici comment reprendre le contrôle, pas à pas.
Étape 1 : faire le point sur toutes vos dettes
On ne peut pas combattre ce qu’on ne voit pas. Dressez la liste complète de vos dettes avec, pour chacune :
- l’organisme ou la personne à qui vous devez ;
- le montant restant dû ;
- le taux d’intérêt (TAEG) ;
- la mensualité minimale ;
- la date de fin.
Regardez aussi vos relevés bancaires des derniers mois pour repérer les paiements fractionnés et les prélèvements oubliés. Ce tableau est souvent difficile à regarder, mais c’est le point de départ indispensable.
Étape 2 : traiter d’abord les dettes prioritaires
Toutes les dettes ne se valent pas. Certaines ont des conséquences beaucoup plus graves en cas de retard :
- le loyer ou le crédit immobilier (risque de perdre son logement) ;
- l’énergie et l’eau ;
- les impôts et les amendes ;
- la pension alimentaire ;
- les assurances obligatoires.
Ces dettes passent avant les crédits à la consommation, même si leur taux est plus faible. Si vous avez des retards, contactez les créanciers concernés rapidement pour négocier un échéancier.
Étape 3 : payer toujours le minimum partout
Continuez à payer au moins la mensualité minimale de chaque dette, pour éviter les frais, les pénalités et un fichage. Puis concentrez tout l’argent supplémentaire sur une seule dette à la fois. Laquelle ? C’est là que deux méthodes s’opposent.
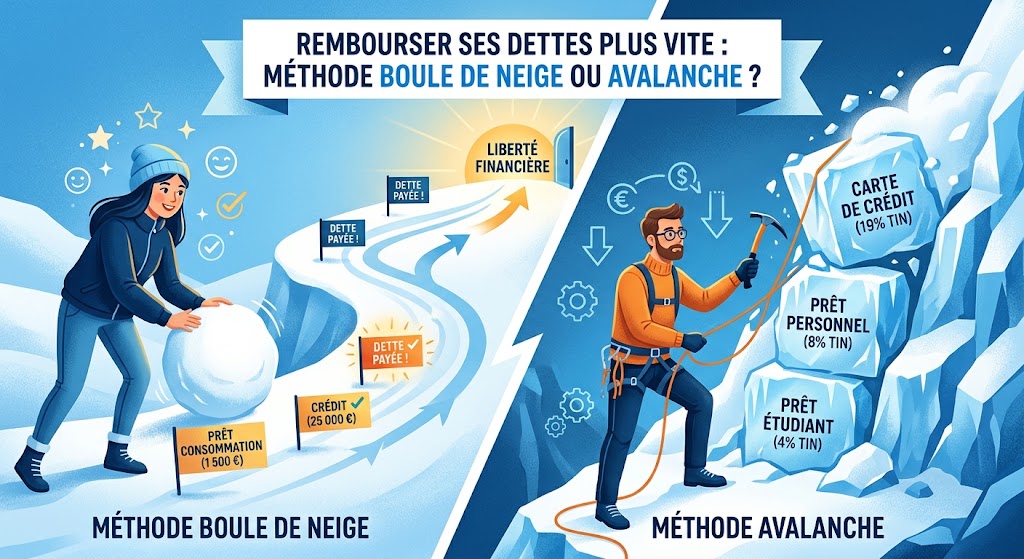
La méthode boule de neige
Vous remboursez vos dettes de la plus petite à la plus grande, quel que soit leur taux.
- Payez le minimum sur toutes vos dettes.
- Mettez tout l’argent supplémentaire sur la plus petite.
- Quand elle est soldée, ajoutez sa mensualité à celle de la suivante.
- Et ainsi de suite : la « boule de neige » grossit.
Son atout : les victoires rapides. Solder complètement une dette en quelques mois est très motivant, et cette motivation aide à tenir sur la durée.
La méthode avalanche
Vous remboursez vos dettes du taux le plus élevé au taux le plus faible.
- Payez le minimum sur toutes vos dettes.
- Mettez tout l’argent supplémentaire sur la dette au taux le plus élevé.
- Quand elle est soldée, passez au taux suivant.
Son atout : c’est mathématiquement la plus économique. Vous payez moins d’intérêts au total et terminez généralement plus tôt.
- Faites un budget avec la méthode 50/30/20 (adaptée à votre situation) pour voir où va votre argent.
- Résiliez les abonnements inutilisés et renégociez vos contrats : assurance, téléphone, internet, énergie.
- Revendez ce dont vous ne vous servez plus.
- Vérifiez vos droits aux aides : prime d’activité, aides au logement, chèque énergie.
- Affectez vos rentrées exceptionnelles (prime, remboursement d’impôt, 13e mois) à votre dette prioritaire.
- Envisagez un revenu complémentaire temporaire, dédié au remboursement.
Faut-il garder une petite épargne ?
Oui. Sans aucune réserve, le moindre imprévu vous obligera à vous endetter de nouveau. Gardez un petit coussin de sécurité d’environ 500 à 1 000 €, puis concentrez-vous sur les dettes les plus chères, avant de reconstituer une vraie épargne de précaution.
Le rachat de crédits : une solution à manier avec prudence
Le rachat (ou regroupement) de crédits consiste à remplacer plusieurs crédits par un seul, avec une mensualité plus faible.
Avantages : une seule mensualité, plus simple à gérer, et un budget allégé.
Inconvénients : la durée de remboursement s’allonge, et le coût total peut être bien plus élevé, sans compter les frais de dossier et d’intermédiation.
Avant de signer : comparez le coût total du crédit avec la situation actuelle, et méfiez-vous des offres non sollicitées ou trop belles. Un rachat de crédits ne règle pas les habitudes qui ont mené à l’endettement.
Les aides gratuites en cas de difficultés
Les Points conseil budget
Les Points conseil budget (PCB) offrent un accompagnement gratuit et confidentiel pour faire le point sur votre budget, négocier avec vos créanciers et prévenir le surendettement. Vous trouverez le plus proche sur le site du ministère de l’Économie.
Le dossier de surendettement
Si vous ne pouvez plus faire face à vos dettes malgré vos efforts, vous pouvez déposer un dossier de surendettement auprès de la Banque de France. La démarche est gratuite. Une commission examine votre situation et peut proposer des solutions : rééchelonnement, réduction des taux, effacement partiel, voire total dans les situations les plus graves.
Méfiez-vous des sociétés payantes qui proposent de monter votre dossier à votre place : la démarche est gratuite et peut se faire en ligne.
Les travailleurs sociaux et associations
Les centres communaux d’action sociale (CCAS), les assistants sociaux et de nombreuses associations peuvent aussi vous accompagner gratuitement.
Les erreurs à éviter
- Ignorer les courriers des créanciers : contactez-les tôt, beaucoup acceptent un échéancier.
- Emprunter pour rembourser sans plan, ce qui aggrave souvent la situation.
- Ne payer que le minimum indéfiniment sur un crédit renouvelable.
- Se décourager après un mois difficile : chaque dette soldée est une victoire.
- Rester seul face au problème alors que des aides gratuites existent.
Questions fréquentes
Faut-il rembourser ses dettes avant d’épargner ?
Gardez un petit coussin de sécurité, puis remboursez en priorité les dettes chères. Rembourser un crédit à taux élevé rapporte souvent plus que n’importe quel placement sûr.
Le surendettement entraîne-t-il un fichage ?
Oui, une inscription au fichier national des incidents de remboursement des crédits aux particuliers (FICP) est prévue pendant une durée limitée. C’est une contrainte, mais le dispositif permet aussi de sortir d’une situation intenable.
Combien de temps pour sortir de ses dettes ?
Cela dépend du montant, des taux et de ce que vous pouvez consacrer chaque mois au remboursement. Lister vos dettes et simuler un plan donne un horizon concret, très motivant.
Conclusion
Sortir de ses dettes commence par un état des lieux honnête, puis un plan : traiter les dettes prioritaires, payer le minimum partout, et concentrer l’effort sur une dette à la fois, par la méthode boule de neige ou avalanche. Et si la situation devient trop lourde, faites-vous aider gratuitement : c’est une décision courageuse, pas un échec.
Pour reconstruire ensuite une vraie liberté financière, la méthode AGIR de Libre Financièrement dès Aujourd’hui vous accompagne avec un plan d’action de 30 jours.
Article informatif. En cas de difficultés, rapprochez-vous d’un Point conseil budget ou de la Banque de France.
0 commentaires