Le PER en 2026 : pour qui est-il vraiment intéressant ?
Le Plan d’Épargne Retraite (PER) est souvent présenté comme le placement idéal pour réduire ses impôts tout en préparant sa retraite. C’est vrai pour certains épargnants… et beaucoup moins pour d’autres. Et la loi de finances pour 2026 a modifié plusieurs règles.
Voici comment fonctionne le PER, ce qui a changé, et comment savoir s’il est fait pour vous.
Comment fonctionne le PER ?
Le PER est une enveloppe d’épargne destinée à la retraite. Vous y versez de l’argent pendant votre vie active, investi sur différents supports (fonds en euros, fonds actions, ETF, immobilier selon les contrats). L’épargne est en principe bloquée jusqu’à la retraite, sauf cas de déblocage anticipé.
Il existe plusieurs formes de PER :
- le PER individuel, que vous ouvrez vous-même auprès d’une banque, d’un assureur ou d’une plateforme en ligne ;
- le PER d’entreprise collectif, proposé par l’employeur à tous les salariés ;
- le PER d’entreprise obligatoire, mis en place pour certaines catégories de salariés.
L’avantage principal : la déduction fiscale
Les versements volontaires sur un PER peuvent être déduits de votre revenu imposable, dans la limite d’un plafond. Plus votre taux marginal d’imposition est élevé, plus l’économie d’impôt est importante.
Les plafonds de déduction en 2026
- Pour les salariés, le plafond correspond en principe à 10 % des revenus professionnels de l’année précédente, avec un minimum de 4 710 € et un maximum de 37 680 €.
- Pour les travailleurs indépendants, un plafond spécifique, plus élevé, s’applique, compris entre 4 801 € et 88 911 €.
Votre plafond disponible figure sur votre avis d’imposition.
Ce qui a changé en 2026
La loi de finances pour 2026 a apporté trois changements importants :
- Le report des plafonds non utilisés passe de 3 à 5 ans. Si vous n’utilisez pas votre plafond une année, vous pouvez le reporter sur les cinq années suivantes. Cette mesure concerne les plafonds générés à partir de 2026 ; les plafonds plus anciens gardent leur durée de trois ans.
- Les versements effectués après 70 ans ne sont plus déductibles, depuis le 1er janvier 2026.
- Les prélèvements sociaux augmentent sur les gains de la plupart des placements, dont le PER, passés à 18,6 %.
À la retraite : capital ou rente ?
Au moment de la retraite, vous pouvez généralement récupérer votre épargne :
- en capital, en une fois ou de manière fractionnée ;
- en rente viagère, versée jusqu’à la fin de votre vie ;
- ou en combinant les deux.
Les cas de déblocage anticipé
L’épargne peut être récupérée avant la retraite dans certains cas :
- l’achat de la résidence principale (pour les versements volontaires) ;
- les accidents de la vie : décès du conjoint ou du partenaire de PACS, invalidité, surendettement, fin des droits au chômage, cessation d’activité non salariée à la suite d’une liquidation judiciaire.
En dehors de ces cas, l’argent reste bloqué jusqu’à la retraite.
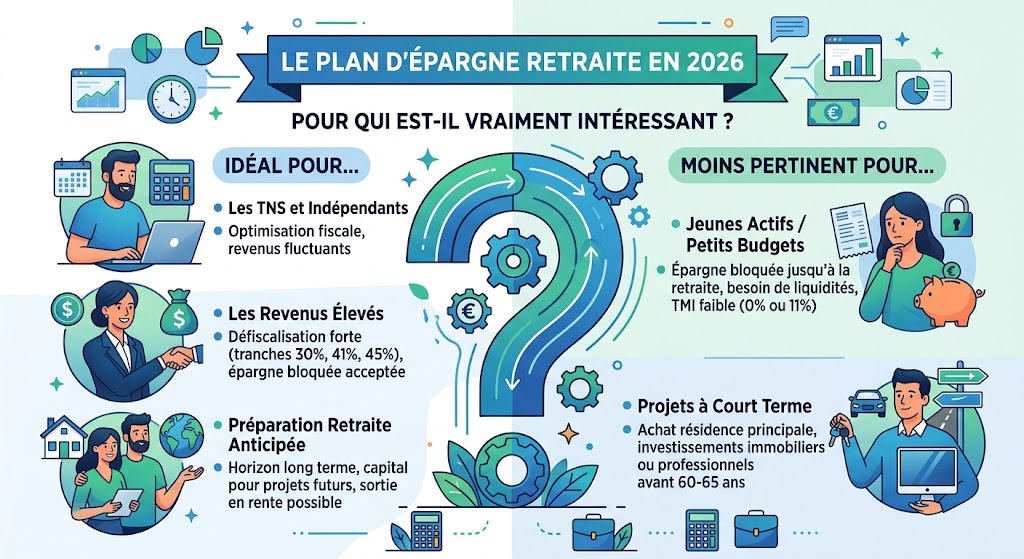
Pour qui le PER est-il intéressant ?
Plutôt intéressant si…
- vous êtes dans une tranche d’imposition de 30 % ou plus ;
- vous pensez avoir une tranche d’imposition plus faible à la retraite ;
- vous avez déjà une épargne de précaution et des placements disponibles ;
- vous pouvez immobiliser cet argent jusqu’à la retraite ;
- vous êtes indépendant avec des revenus élevés (plafond plus important).
Moins intéressant si…
- vous n’êtes pas imposable ou dans la tranche à 11 % : l’économie d’impôt est faible ou nulle, et l’argent est bloqué ;
- vous n’avez pas encore d’épargne de précaution ;
- vous aurez besoin de cet argent avant la retraite (hors achat de la résidence principale) ;
- vous avez plus de 70 ans : vos versements ne sont plus déductibles depuis 2026.
Dans ces cas, un PEA ou une assurance-vie, plus souples, sont souvent plus adaptés.
Comment choisir son PER ?
- Comparez les frais : sur versements, de gestion annuels, d’arbitrage. Les PER en ligne sont souvent moins chers.
- Vérifiez les supports proposés : fonds en euros, ETF, fonds diversifiés.
- Regardez la gestion pilotée : beaucoup de PER proposent une gestion « à horizon », qui sécurise progressivement l’épargne à l’approche de la retraite.
- Vérifiez les options de sortie proposées (capital fractionné, rente).
- Si votre employeur propose un PER collectif avec abondement, commencez par là : l’abondement est de l’argent gratuit.
Les erreurs à éviter
- Ouvrir un PER uniquement pour « payer moins d’impôts » sans regarder la fiscalité à la sortie.
- Bloquer son épargne de précaution dans un PER.
- Choisir un contrat aux frais élevés.
- Oublier ses plafonds non utilisés, désormais reportables sur cinq ans pour ceux générés à partir de 2026.
Questions fréquentes
Peut-on avoir un PER et une assurance-vie ?
Oui, ils sont complémentaires : le PER pour la retraite et l’économie d’impôt, l’assurance-vie pour la souplesse et la transmission.
Que devient le PER en cas de décès ?
L’épargne est transmise aux bénéficiaires désignés ou aux héritiers, selon le type de contrat et l’âge au moment du décès, avec une fiscalité spécifique.
Peut-on transférer un ancien contrat retraite vers un PER ?
Oui, la plupart des anciens contrats d’épargne retraite peuvent être transférés vers un PER.
Conclusion
Le PER est un excellent outil pour les épargnants fortement imposés qui préparent leur retraite à long terme, d’autant que les plafonds non utilisés sont désormais reportables sur cinq ans. Pour les foyers peu ou pas imposables, il est souvent moins pertinent qu’un PEA ou une assurance-vie. Faites le calcul en tenant compte de la fiscalité à l’entrée et à la sortie.
Article informatif, qui ne constitue pas un conseil fiscal ou financier personnalisé. Règles en vigueur en 2026.
0 commentaires