Investir 100 € par mois : Ce que ça donne en 10, 20 et 30 ans
« Je n’ai pas assez d’argent pour investir. » C’est la phrase qu’on entend le plus souvent. Pourtant, 100 € par mois, soit environ 3,30 € par jour, suffisent à construire un capital significatif, à condition de commencer tôt et d’être régulier.
Voici ce que 100 € par mois peuvent devenir, où les placer, et comment démarrer dès maintenant.
Pourquoi 100 € par mois suffisent pour commencer
- La régularité compte plus que le montant : un petit versement automatique pendant des années fait souvent mieux qu’un gros versement ponctuel jamais renouvelé.
- Les intérêts composés travaillent pour vous : vos gains produisent eux-mêmes des gains.
- Les supports sont accessibles : de nombreux contrats et courtiers acceptent des versements programmés de faible montant.
- Vous prenez l’habitude : une fois l’automatisme en place, augmenter les versements devient naturel quand vos revenus progressent.
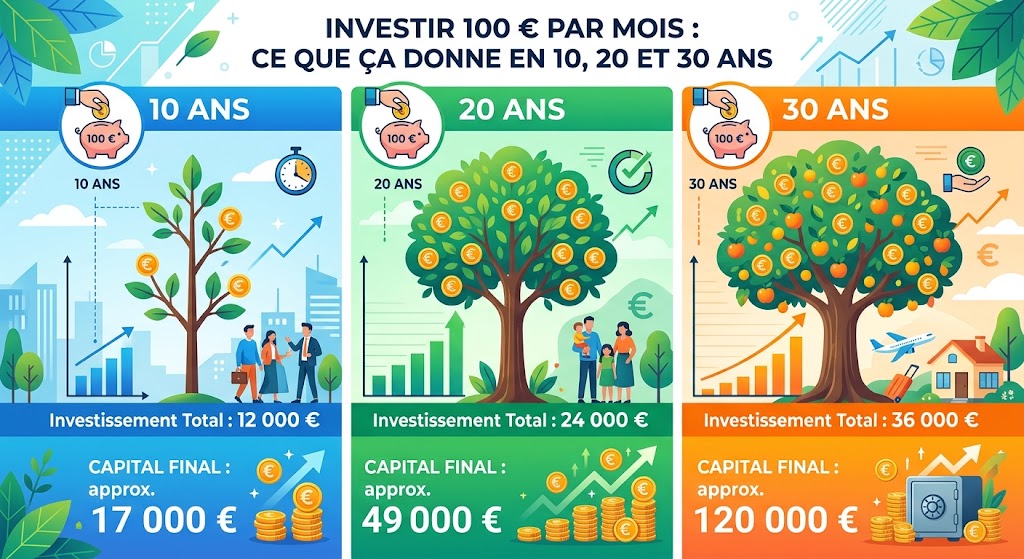
Ce que donnent 100 € par mois
Les simulations ci-dessous supposent un versement de 100 € chaque mois et un rendement annuel moyen constant, avant fiscalité. Elles sont purement illustratives : les rendements réels varient d’une année à l’autre, et les placements dynamiques peuvent baisser.
Et si vous augmentez progressivement ?
Commencer à 100 €, puis passer à 150 € puis 200 € au fil des augmentations de salaire, peut faire une différence importante sur 20 ou 30 ans. L’essentiel est de commencer, puis d’ajuster.
Quel rendement espérer selon le support ?
Aucun rendement n’est garanti sur les placements en actions. Historiquement, les marchés actions diversifiés ont offert des rendements supérieurs sur de longues périodes, avec des années de baisse parfois importantes.
Où placer ses 100 € par mois ?
Si vous n’avez pas encore d’épargne de précaution
Commencez par là. Vos 100 € mensuels vont sur un livret réglementé (LEP si vous y avez droit, puis Livret A ou LDDS) jusqu’à constituer trois à six mois de dépenses essentielles. C’est votre filet de sécurité.
Si votre épargne de précaution est en place
Vous pouvez viser le long terme, avec deux enveloppes principales :
- Le PEA, avec un ETF mondial éligible : simple, peu coûteux, fiscalité très avantageuse après 5 ans. Idéal pour un horizon de 8 ans et plus.
- L’assurance-vie, en mélangeant fonds en euros (sécurité) et unités de compte (dynamisme), selon votre profil. Fiscalité avantageuse après 8 ans et intérêt pour la transmission.
Ces exemples ne sont pas des recommandations personnalisées : la bonne répartition dépend de votre horizon, de vos projets et de votre tolérance aux baisses.
Le plan pas à pas pour commencer ce mois-ci
- Faites le point sur votre budget et identifiez où trouver 100 € : abonnements inutilisés, forfaits trop chers, achats impulsifs. La méthode 50/30/20 aide beaucoup.
- Vérifiez votre épargne de précaution. Si elle n’existe pas encore, commencez par elle.
- Choisissez votre enveloppe : PEA, assurance-vie, ou les deux.
- Ouvrez votre compte en ligne, en comparant les frais.
- Mettez en place un versement programmé de 100 €, le lendemain de votre salaire.
- Choisissez un support simple : un ETF mondial et/ou un fonds en euros.
- Ne touchez plus à rien pendant au moins un an, sauf pour augmenter vos versements.
Les erreurs à éviter
- Attendre d’avoir « assez » pour commencer : chaque mois d’attente coûte des années d’intérêts composés.
- Négliger les frais : sur de petits montants, des frais d’entrée ou de transaction élevés pèsent lourd. Privilégiez les contrats sans frais sur versements et les courtiers aux frais réduits.
- Arrêter les versements lors d’une baisse des marchés : c’est au contraire le moment où vous achetez moins cher.
- Investir l’argent dont vous aurez besoin bientôt.
- Multiplier les placements compliqués : la simplicité est votre meilleure alliée.
Questions fréquentes
100 € par mois, est-ce vraiment utile ?
Oui. Comme le montrent les simulations, 100 € par mois pendant 20 ou 30 ans peuvent construire un capital de plusieurs dizaines de milliers d’euros, selon le rendement obtenu.
Vaut-il mieux investir 100 € par mois ou 1 200 € une fois par an ?
Les deux fonctionnent. Le versement mensuel lisse votre prix d’achat dans le temps et facilite l’habitude d’épargne. C’est souvent plus simple psychologiquement.
Et si je n’arrive pas à mettre 100 € ?
Commencez avec 20, 30 ou 50 €. Le plus important est de créer l’habitude. Vous augmenterez plus tard.
Conclusion
100 € par mois, c’est accessible à beaucoup de budgets, et c’est suffisant pour construire un vrai capital sur le long terme. Sécurisez d’abord votre épargne de précaution, choisissez une enveloppe simple, automatisez vos versements et laissez le temps faire son travail.
Pour aller plus loin, la méthode AGIR de Libre Financièrement dès Aujourd’hui vous accompagne avec un plan d’action de 30 jours.
Simulations purement illustratives, calculées avec un rendement annuel constant, avant frais et fiscalité. Investir comporte un risque de perte en capital.
0 commentaires