PEA ou assurance-vie
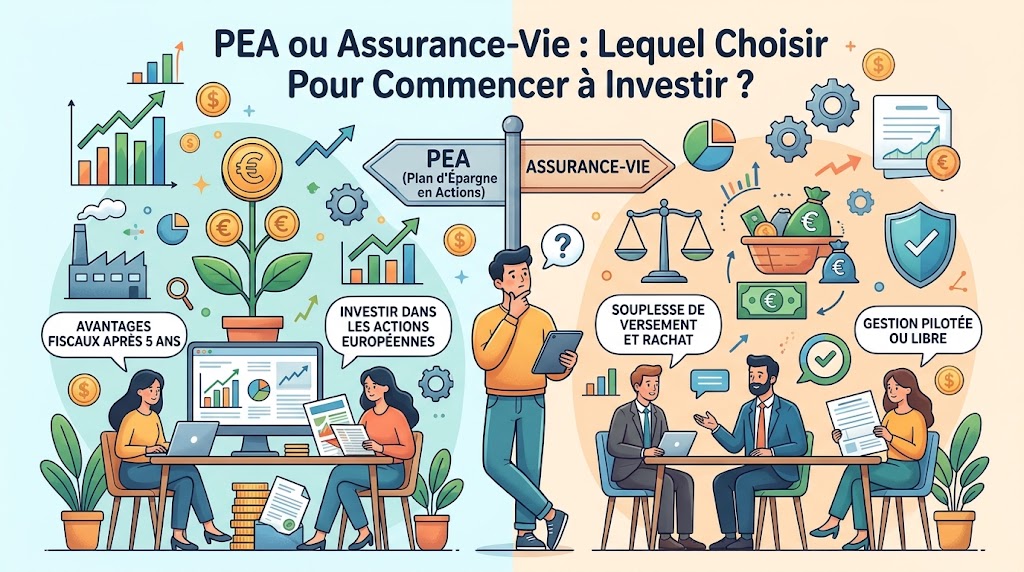
C’est la question que se posent presque tous ceux qui veulent faire travailler leur épargne : faut-il ouvrir un PEA ou une assurance-vie ? Les deux sont des enveloppes fiscales avantageuses, toutes deux à privilégier sur le long terme. Mais elles ne servent pas exactement les mêmes objectifs.
Bonne nouvelle : vous n’êtes pas obligé de choisir. Dans ce comparatif, vous verrez ce qui distingue les deux, lequel ouvrir en premier selon votre situation, et comment les combiner intelligemment.
Deux enveloppes, deux logiques
Le PEA : l’enveloppe des actions
Le Plan d’Épargne en Actions est conçu pour investir en bourse : actions européennes, fonds et ETF éligibles, dont certains qui répliquent des indices mondiaux. C’est un outil de croissance, pensé pour le long terme et pour un investisseur qui accepte les variations des marchés.
L’assurance-vie : le couteau suisse de l’épargne
L’assurance-vie permet de placer votre argent sur deux grands types de supports :
- Le fonds en euros : capital garanti par l’assureur, rendement modeste mais sûr.
- Les unités de compte : actions, ETF, obligations, immobilier (SCPI, SCI), avec un potentiel de rendement plus élevé et un risque de perte.
Elle sert à la fois à épargner, à investir et à préparer la transmission de son patrimoine.
Le comparatif en un coup d’œil
| Critère | PEA | Assurance-vie |
|---|---|---|
| Placements possibles | Actions européennes, ETF et fonds éligibles | Fonds en euros, ETF, actions, obligations, immobilier |
| Capital garanti | Non | Oui, sur le fonds en euros |
| Plafond de versements | 150 000 € | Aucun |
| Nombre par personne | Un seul | Autant que vous voulez |
| Fiscalité avant l’échéance clé | Retrait avant 5 ans : clôture en principe, gains taxés à 31,4 % | Avant 8 ans : gains taxés à 30 % (12,8 % + 17,2 %) |
| Fiscalité après l’échéance clé | Après 5 ans : 18,6 % de prélèvements sociaux seulement | Après 8 ans : abattement annuel de 4 600 € (9 200 € pour un couple), puis 7,5 % + 17,2 % jusqu’à 150 000 € de versements |
| Frais | Souvent très faibles chez un courtier en ligne | Variables, à surveiller (frais de gestion annuels) |
| Transmission | Clôturé au décès, intégré à la succession | Fiscalité très avantageuse pour les bénéficiaires |
La fiscalité en détail
Ce qui a changé en 2026
La loi de financement de la Sécurité sociale pour 2026 a porté les prélèvements sociaux à 18,6 % sur la plupart des placements, dont le PEA. L’assurance-vie a été maintenue à 17,2 %. C’est un petit avantage supplémentaire pour elle, mais il ne change pas la logique du choix.
PEA : imbattable après 5 ans
Après cinq ans, vos gains ne supportent plus que les 18,6 % de prélèvements sociaux, sans impôt sur le revenu, quel que soit le montant. Pour un investissement en actions sur le long terme, c’est la fiscalité la plus douce disponible en France.
Assurance-vie : la force de l’abattement
Après huit ans, chaque année, les 4 600 premiers euros de gains retirés (9 200 € pour un couple) sont exonérés d’impôt sur le revenu. Seuls les 17,2 % de prélèvements sociaux restent dus. En étalant vos retraits, vous pouvez donc percevoir des compléments de revenus très peu taxés.
Exemple : un rachat de 18 400 € contenant 4 600 € de gains sur un contrat de plus de huit ans, pour une personne seule. Impôt sur le revenu : zéro. Prélèvements sociaux : 17,2 % de 4 600 €, soit 791,20 €.
Lequel choisir selon votre profil ?
Vous voulez investir en bourse sur le long terme : priorité au PEA
Vous avez une épargne de précaution déjà constituée, un horizon d’au moins cinq ans, et vous acceptez que votre investissement baisse temporairement ? Le PEA, avec un ETF mondial et des versements réguliers, est l’option la plus simple et la moins chère.
Vous voulez sécuriser une partie de votre épargne : assurance-vie
Si vous ne voulez pas prendre de risque sur tout votre capital, le fonds en euros de l’assurance-vie offre une garantie que le PEA n’a pas. Vous pouvez y loger l’argent d’un projet à moyen terme, au-delà de votre épargne de précaution.
Vous voulez investir dans l’immobilier sans acheter : assurance-vie
Les SCPI et SCI accessibles en unités de compte ne sont pas éligibles au PEA.
Vous pensez à vos proches : assurance-vie
C’est l’outil de transmission par excellence. Les sommes versées avant 70 ans bénéficient d’un abattement important par bénéficiaire, et le capital est transmis hors succession. Le PEA, lui, est clôturé au décès et intégré à la succession classique.
Vous avez déjà rempli votre PEA
Au-delà de 150 000 € versés, l’assurance-vie (ou le compte-titres) prend naturellement le relais.
La meilleure stratégie : combiner les deux
Pour la plupart des épargnants, la bonne réponse est « les deux, dans le bon ordre » :
- Constituer son épargne de précaution sur des livrets réglementés (trois à six mois de dépenses).
- Ouvrir un PEA pour la part actions de long terme, même avec un petit versement pour lancer le compteur des cinq ans.
- Ouvrir une assurance-vie à frais réduits, même avec un petit versement, pour lancer le compteur des huit ans.
- Répartir selon vos objectifs : croissance sur le PEA, sécurité et diversification sur l’assurance-vie.
Comme pour le PEA, l’antériorité fiscale de l’assurance-vie court à partir du premier versement. Ouvrir les deux tôt, même avec quelques dizaines d’euros, est une décision qui ne coûte presque rien et rapporte beaucoup plus tard.
Les pièges à éviter
- Les frais élevés : certains contrats d’assurance-vie vendus en agence cumulent frais sur versements et frais de gestion importants. Sur 20 ans, la différence est considérable. Les contrats en ligne sont souvent bien moins chers.
- Tout mettre sur le fonds en euros pour un objectif de long terme : il protège le capital, mais son rendement peut peiner à battre l’inflation.
- Retirer de son PEA avant 5 ans sans y être obligé.
- Oublier la clause bénéficiaire de l’assurance-vie : rédigez-la avec soin et mettez-la à jour lors des grands événements de la vie.
Questions fréquentes
Peut-on avoir un PEA et une assurance-vie en même temps ?
Oui, et c’est même recommandé. Les deux sont complémentaires.
Lequel rapporte le plus ?
Aucun des deux ne « rapporte » par lui-même : c’est ce que vous mettez dedans qui compte. Un même ETF mondial aura un rendement proche dans un PEA ou dans une assurance-vie, la différence venant surtout des frais et de la fiscalité.
L’argent est-il bloqué ?
Non, dans aucun des deux cas. Mais un retrait sur un PEA de moins de cinq ans entraîne en principe sa clôture, alors que l’assurance-vie permet des retraits partiels à tout moment, avec une fiscalité moins favorable avant huit ans.
Faut-il passer par un conseiller ?
Pour un usage simple (un ETF mondial, un fonds en euros), vous pouvez ouvrir les deux en ligne. Pour une situation patrimoniale plus complexe ou une question de transmission, un conseiller indépendant peut être utile.
Conclusion
Le PEA est l’outil idéal pour investir en actions sur le long terme au moindre coût fiscal. L’assurance-vie est plus souple, plus diversifiée et imbattable pour la transmission. Plutôt que de choisir, ouvrez les deux tôt et faites-les travailler ensemble selon vos objectifs.
Pour bâtir votre plan complet, découvrez la méthode AGIR dans Libre Financièrement dès Aujourd’hui : apprendre, gagner plus, investir et réaliser vos projets, avec un plan d’action de 30 jours.
Article informatif, qui ne constitue pas un conseil en investissement personnalisé. Fiscalité en vigueur en 2026.
0 commentaires