Ouvrir un PEA
Vous avez un peu d’épargne qui dort sur un livret et vous sentez qu’il faudrait « faire quelque chose ». Le Plan d’Épargne en Actions, ou PEA, est souvent la meilleure porte d’entrée vers la bourse pour un particulier en France. Il est simple, peu coûteux et fiscalement avantageux sur le long terme.
Dans ce guide, vous allez comprendre ce qu’est un PEA, ce qu’il vous rapporte vraiment, et comment l’ouvrir en moins d’une demi-heure. Vous saurez aussi quoi acheter en premier et quelles erreurs éviter.
Qu’est-ce qu’un PEA ?
Un PEA est une enveloppe fiscale. Ce n’est pas un placement en soi, mais un compte dans lequel vous achetez des placements : des actions d’entreprises européennes, des fonds et des ETF qui respectent certaines règles.
Pensez-y comme à une boîte. Ce que vous mettez dedans peut monter ou baisser. La boîte, elle, vous offre un avantage : tant que l’argent reste à l’intérieur, vous ne payez aucun impôt sur vos gains. Et après cinq ans, la fiscalité devient très douce.
Ce que vous pouvez y acheter
- Des actions de sociétés dont le siège est dans l’Union européenne (ou dans l’Espace économique européen).
- Des fonds (OPCVM) investis au moins à 75 % en actions européennes.
- Des ETF « éligibles PEA », y compris certains qui répliquent des indices mondiaux comme le MSCI World ou le S&P 500 grâce à un mécanisme technique appelé réplication synthétique.
C’est ce dernier point qui rend le PEA si intéressant pour un débutant : avec un seul ETF, vous pouvez investir dans des centaines d’entreprises du monde entier.
Ce que vous ne pouvez pas y mettre
Les obligations, les cryptomonnaies, l’immobilier en direct ou les actions américaines achetées une par une ne sont pas acceptés.
Les avantages du PEA en 2026
Une fiscalité très favorable après 5 ans
C’est l’argument principal. Après cinq ans de détention, vos gains sont exonérés d’impôt sur le revenu. Vous ne payez que les prélèvements sociaux, portés à 18,6 % en 2026.
Pour comparer, les gains d’un compte-titres ordinaire sont taxés au prélèvement forfaitaire unique, passé à 31,4 % en 2026. Sur 10 000 € de plus-value, la différence est d’environ 1 280 € en faveur du PEA.
Pas d’impôt tant que vous ne retirez rien
Vous pouvez vendre un ETF, en acheter un autre, encaisser des dividendes et les réinvestir : tant que l’argent ne sort pas du plan, rien n’est dû.
Un plafond confortable
Le plafond de versement du PEA classique reste fixé à 150 000 € en 2026. Il porte sur l’argent que vous versez, pas sur la valeur du plan : si vos 150 000 € deviennent 250 000 € grâce aux plus-values, c’est parfaitement légal. Un couple peut ouvrir deux PEA, un par personne.
Des frais réduits
Chez les courtiers en ligne, la tenue de compte est souvent gratuite et les frais d’achat sont limités par la loi. C’est l’un des produits d’épargne les moins chers du marché.
Les conditions pour ouvrir un PEA
- Être majeur et fiscalement domicilié en France.
- Un seul PEA classique par personne.
- Les 18-25 ans rattachés au foyer fiscal de leurs parents peuvent ouvrir un PEA Jeune, plafonné à 20 000 €.
- Le PEA-PME, dédié aux petites et moyennes entreprises, peut s’ajouter au PEA classique. Le total des versements sur les deux ne peut pas dépasser 225 000 €.
Le point à retenir : la date d’ouverture compte
Le compteur des cinq ans démarre à la date du premier versement, pas à celle où vous commencez vraiment à investir. C’est pourquoi beaucoup de conseillers recommandent d’ouvrir un PEA dès que possible, même avec un versement symbolique, pour « prendre date ».
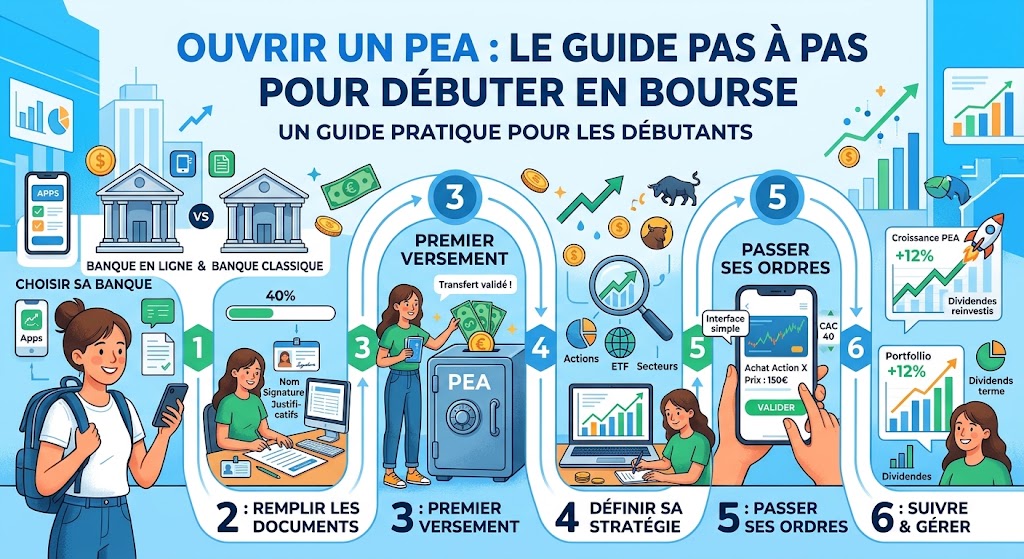
Ouvrir un PEA pas à pas
Étape 1 : choisir entre banque traditionnelle et courtier en ligne
Votre banque habituelle peut ouvrir un PEA en quelques minutes, mais les frais de garde et de courtage y sont souvent plus élevés, et le choix d’ETF plus restreint. Les courtiers en ligne et les banques en ligne proposent généralement des frais plus bas et une offre d’ETF plus large.
Avant de choisir, comparez quatre critères :
- Les frais de tenue de compte : idéalement zéro.
- Les frais par ordre : regardez le coût d’un achat de 100 € et de 500 €.
- Le choix d’ETF éligibles : vérifiez que les grands ETF mondiaux sont disponibles.
- L’investissement programmé : la possibilité d’investir automatiquement chaque mois.
Étape 2 : préparer vos documents
Comptez une pièce d’identité en cours de validité, un justificatif de domicile de moins de trois mois et un RIB. Certains établissements demandent aussi votre dernier avis d’imposition.
Étape 3 : remplir le formulaire en ligne
Vous répondrez à un questionnaire sur votre situation, vos connaissances financières et votre tolérance au risque. Répondez honnêtement : il sert à vous protéger, pas à vous juger.
Étape 4 : faire un premier versement
Ce versement déclenche la date d’ouverture fiscale. Même 10 à 50 € suffisent pour lancer le compteur des cinq ans.
Étape 5 : passer votre premier ordre
Une fois l’argent arrivé, recherchez l’ETF choisi par son nom ou son code ISIN, indiquez le montant ou le nombre de parts, puis validez. Pour un ETF très échangé, un ordre « à cours limité » proche du dernier prix affiché évite les mauvaises surprises.
Que mettre dans son PEA quand on débute ?
L’ETF monde : la base d’un portefeuille simple
Pour la plupart des débutants, un seul ETF qui réplique un indice mondial (MSCI World ou MSCI ACWI) suffit pour commencer. Vous détenez ainsi une petite part de plus de 1 500 grandes entreprises, réparties dans de nombreux pays et secteurs.
Avantages : diversification immédiate, frais annuels faibles, aucune action à choisir.
Investir régulièrement plutôt qu’en une fois
Investir un montant fixe chaque mois, par exemple 100 €, lisse votre prix d’achat dans le temps. Quand le marché baisse, vous achetez plus de parts ; quand il monte, vous en achetez moins. Cette méthode limite le stress de « trouver le bon moment ».
Et les actions individuelles ?
Rien ne vous empêche d’acheter des actions d’entreprises que vous connaissez. Gardez simplement cette part limitée au début, le temps d’apprendre.
Les règles de retrait à connaître
- Avant 5 ans : un retrait entraîne en principe la clôture du plan, et les gains sont imposés au prélèvement forfaitaire unique de 31,4 %. Il existe des exceptions (licenciement, invalidité, création d’entreprise sous conditions).
- Après 5 ans : vous pouvez retirer librement sans clôturer le plan. Seuls les prélèvements sociaux de 18,6 % s’appliquent sur la part de gains retirée. Vous pouvez même continuer à verser.
Conclusion pratique : ne placez sur un PEA que l’argent dont vous n’aurez pas besoin avant au moins cinq ans. Gardez votre épargne de précaution sur un livret.
Les 6 erreurs à éviter
- Attendre le « bon moment » pour ouvrir : chaque mois d’attente retarde la date fiscale.
- Investir son épargne de précaution : la bourse peut baisser de 30 % en quelques mois.
- Vendre en panique lors d’une baisse : c’est souvent le pire moment.
- Multiplier les ETF qui investissent dans les mêmes entreprises : cinq ETF ne font pas forcément cinq fois plus de diversification.
- Négliger les frais : 1 % de frais en plus par an peut représenter des milliers d’euros sur 20 ans.
- Retirer avant 5 ans sans y être obligé.
Questions fréquentes
Avec combien peut-on ouvrir un PEA ?
Chez la plupart des courtiers en ligne, il n’y a pas de minimum ou il est très faible. Certaines banques traditionnelles demandent un premier versement plus important.
Peut-on perdre de l’argent avec un PEA ?
Oui. Le PEA est une enveloppe, et les actions qu’il contient peuvent baisser. Sur le long terme, une diversification mondiale a historiquement réduit ce risque, sans jamais l’annuler.
Peut-on transférer son PEA dans une autre banque ?
Oui, en conservant sa date d’ouverture et son historique fiscal. Des frais de transfert, plafonnés, peuvent s’appliquer.
PEA ou assurance-vie ?
Les deux sont complémentaires. Le PEA est idéal pour investir en actions à faible coût ; l’assurance-vie offre plus de supports (fonds en euros, immobilier) et des avantages pour la transmission. Nous y consacrons un article dédié.
Conclusion : ouvrez-le aujourd’hui, investissez à votre rythme
Le PEA n’a rien de compliqué : une enveloppe, un ETF mondial, un versement régulier, et du temps. Ouvrir le plan dès maintenant, même avec quelques euros, vous fait gagner sur le seul paramètre que personne ne peut rattraper : la durée.
Pour aller plus loin et construire votre plan complet, découvrez la méthode AGIR dans Libre Financièrement dès Aujourd’hui : 8 chapitres et un plan d’action de 30 jours pour reprendre le contrôle de votre argent.
Cet article est fourni à titre informatif et ne constitue pas un conseil en investissement personnalisé. Les chiffres fiscaux sont ceux en vigueur en 2026.
0 commentaires