The 50/30/20 method
Vous avez l’impression que votre salaire disparaît sans savoir où il passe ? Vous avez déjà essayé de faire un budget, mais le tableau avec trente catégories a fini abandonné au bout de deux semaines ?
La méthode 50/30/20 est faite pour vous. Elle tient en trois chiffres, se met en place en une soirée, et donne enfin une vision claire de votre argent, sans compter chaque euro.
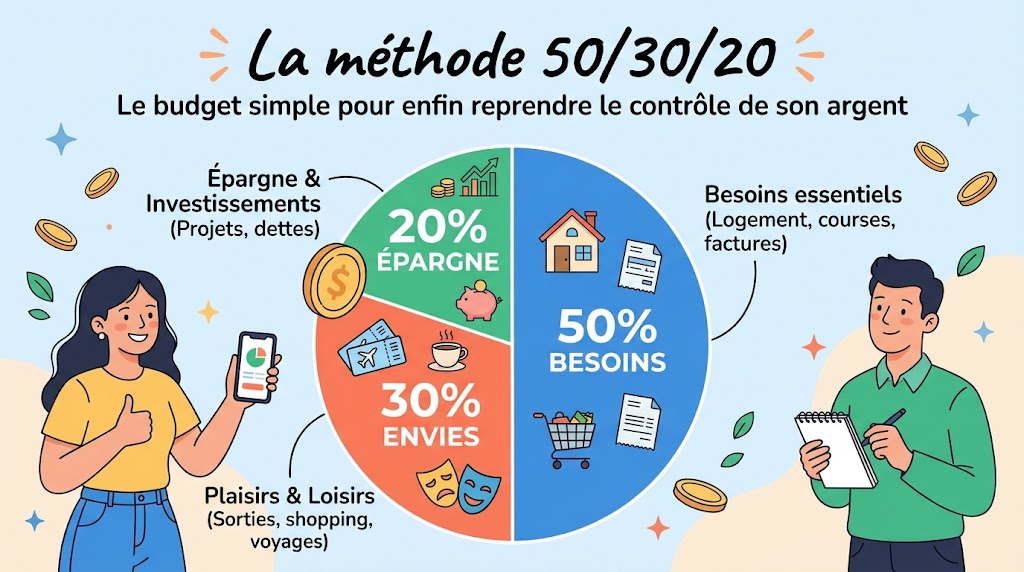
Le principe de la méthode 50/30/20
Vous répartissez vos revenus nets mensuels (après impôt) en trois grandes enveloppes :
| Enveloppe | Part du revenu | Ce qu’elle contient |
|---|---|---|
| Besoins | 50 % | Les dépenses indispensables |
| Envies | 30 % | Les dépenses de plaisir et de confort |
| Épargne et dettes | 20 % | L’avenir : épargne, investissement, remboursement anticipé |
C’est tout. Au lieu de suivre des dizaines de lignes, vous vérifiez simplement que chaque enveloppe reste dans sa limite.
Les trois enveloppes en détail
50 % pour les besoins
Ce sont les dépenses que vous devez payer pour vivre et travailler, même si vous perdiez vos revenus demain :
- loyer ou remboursement de prêt immobilier, charges ;
- énergie, eau, assurance habitation ;
- courses alimentaires de base ;
- transport pour aller travailler ;
- téléphone et internet (un forfait raisonnable) ;
- assurances obligatoires, mutuelle ;
- remboursements minimum de crédits ;
- frais de garde, cantine.
Le piège : classer des envies dans les besoins. Manger est un besoin ; commander au restaurant trois fois par semaine est une envie.
30 % pour les envies
Ce qui rend la vie agréable, mais dont vous pourriez vous passer :
- restaurants, livraisons, sorties ;
- abonnements de streaming, salle de sport ;
- vêtements au-delà de l’essentiel ;
- loisirs, voyages, cadeaux ;
- équipements high-tech.
Cette enveloppe n’est pas un luxe coupable : elle est essentielle pour tenir un budget sur la durée. Un budget sans plaisir finit toujours par exploser.
20 % pour l’épargne et les dettes
C’est votre enveloppe « avenir » :
- constituer une épargne de précaution (trois à six mois de dépenses) ;
- rembourser plus vite les dettes coûteuses (crédits à la consommation, découvert) ;
- épargner pour un projet (apport immobilier, création d’entreprise) ;
- investir sur le long terme (PEA, assurance-vie) ;
- préparer la retraite.
Exemple chiffré
Amélie gagne 2 000 € nets par mois.
| Enveloppe | Montant | Exemple de répartition |
|---|---|---|
| Besoins (50 %) | 1 000 € | Loyer 650 €, courses 220 €, transport 50 €, énergie et forfaits 80 € |
| Envies (30 %) | 600 € | Sorties 200 €, shopping 150 €, abonnements 50 €, voyage mis de côté 200 € |
| Épargne (20 %) | 400 € | Épargne de précaution 250 €, PEA 150 € |
En un an, Amélie aura mis de côté 4 800 €, sans renoncer à ses sorties.
Mettre en place la méthode en 5 étapes
Étape 1 : calculez votre revenu net mensuel
Additionnez tout ce qui arrive sur votre compte chaque mois : salaire net après prélèvement à la source, primes régulières, revenus d’activité, aides. Si vos revenus varient, prenez la moyenne des trois à six derniers mois, ou mieux, votre mois le plus bas.
Étape 2 : analysez vos trois derniers mois
Reprenez vos relevés bancaires et classez chaque dépense dans une des trois catégories. C’est l’étape la plus révélatrice : beaucoup de personnes découvrent que leurs « envies » dépassent largement 30 %, ou que leur épargne est proche de zéro.
Étape 3 : comparez avec les objectifs
Où en êtes-vous par rapport à 50/30/20 ? Notez l’écart pour chaque enveloppe, sans culpabiliser. Le but est de savoir d’où vous partez.
Étape 4 : automatisez l’épargne
C’est la clé du succès. Programmez un virement automatique vers votre épargne le jour où votre salaire arrive, pas à la fin du mois. Ce que vous ne voyez pas, vous ne le dépensez pas.
Étape 5 : séparez vos comptes
Une organisation simple et très efficace :
- un compte principal pour les besoins (prélèvements fixes) ;
- un compte ou une carte dédiée aux envies, alimentée une fois par mois du montant prévu ;
- un ou plusieurs comptes d’épargne pour l’avenir.
Quand le compte « envies » est vide, vous savez qu’il faut attendre le mois suivant.
Adapter la règle à votre situation
La règle 50/30/20 est un repère, pas une loi. Adaptez-la intelligemment.
Si vos besoins dépassent 50 %
C’est fréquent avec un loyer élevé ou un petit salaire. Vous pouvez partir sur une répartition 60/30/10, voire 70/20/10, puis travailler à réduire progressivement vos besoins : renégocier vos assurances et forfaits, comparer vos contrats d’énergie, vérifier vos droits aux aides.
L’essentiel est d’épargner quelque chose chaque mois, même 20 ou 30 €, pour créer l’habitude.
Si vous avez des dettes coûteuses
Affectez en priorité vos 20 % au remboursement des crédits les plus chers (crédits renouvelables, découvert), après avoir constitué un petit coussin de sécurité.
Si vos revenus sont confortables
Vos besoins représentent peut-être moins de 50 % ? Plutôt que de laisser vos envies grossir, augmentez votre épargne : 50/20/30, voire plus. C’est ainsi qu’on accélère vers l’indépendance financière.
Si vous êtes indépendant
Avec des revenus irréguliers, calculez vos enveloppes sur un revenu « de base » prudent, et placez le surplus des bons mois dans un compte tampon pour lisser les mois plus faibles. Pensez aussi à mettre de côté vos cotisations et impôts.
Les erreurs à éviter
- Épargner ce qui reste à la fin du mois : il ne reste presque jamais rien. Épargnez d’abord.
- Classer ses envies en besoins pour se donner bonne conscience.
- Supprimer toute enveloppe plaisir : le budget devient insupportable et vous l’abandonnez.
- Oublier les dépenses annuelles (assurance auto, impôts locaux, cadeaux de fin d’année) : divisez-les par douze et intégrez-les chaque mois.
- Ne jamais réajuster : refaites le point tous les trois mois et à chaque changement de situation.
Questions fréquentes
La méthode 50/30/20 marche-t-elle avec un petit salaire ?
Oui, en l’adaptant. Avec un petit salaire, les besoins dépassent souvent 50 % : l’objectif est d’abord de prendre conscience de ses dépenses et de créer une habitude d’épargne, même modeste.
Faut-il calculer sur le brut ou le net ?
Sur le net, après impôt : c’est l’argent dont vous disposez réellement.
Où placer les 20 % d’épargne ?
D’abord sur un livret pour l’épargne de précaution. Une fois celle-ci constituée, sur des placements de long terme comme le PEA ou l’assurance-vie. Nous y consacrons des guides détaillés.
Conclusion
La méthode 50/30/20 est simple, souple et efficace : la moitié pour vivre, un tiers pour profiter, un cinquième pour construire votre avenir. Commencez ce soir par classer vos dépenses du mois dernier, programmez votre virement d’épargne, et ajustez au fil des mois.
Pour aller plus loin, la méthode AGIR de Libre Financièrement dès Aujourd’hui vous accompagne avec un plan d’action de 30 jours pour reprendre le contrôle de votre argent.
0 Comments