Épargne de précaution
Une panne de voiture, une machine à laver qui lâche, une facture imprévue, une baisse de revenus : les imprévus ne préviennent jamais. Sans réserve, ils finissent en découvert, en crédit à la consommation ou en nuits blanches.
L’épargne de précaution, c’est votre airbag financier. C’est la première brique de toute stratégie d’argent saine, bien avant la bourse ou l’immobilier. Voici combien mettre de côté, où la placer et comment la constituer.
Qu’est-ce que l’épargne de précaution ?
C’est une somme d’argent mise de côté pour faire face aux dépenses imprévues et aux coups durs, disponible immédiatement et sans risque de perte.
Elle a trois caractéristiques :
- Disponible : vous pouvez la retirer à tout moment, sans délai ni pénalité.
- Sécurisée : sa valeur ne baisse pas, contrairement aux placements en bourse.
- Séparée : elle n’est pas sur votre compte courant, pour ne pas la dépenser sans y penser.
Ce n’est pas l’argent de vos vacances ou de vos projets : c’est l’argent des urgences.
Pourquoi c’est la première étape
- Elle évite l’endettement : un imprévu financé par un découvert ou un crédit renouvelable coûte cher en intérêts.
- Elle protège vos investissements : sans réserve, vous risquez de devoir vendre vos placements au pire moment, en pleine baisse des marchés.
- Elle vous donne de la liberté : changer d’emploi, négocier, vous lancer en freelance, traverser une période de chômage, tout devient moins effrayant.
- Elle réduit le stress : savoir qu’on peut faire face change le rapport à l’argent au quotidien.
Combien mettre de côté ?
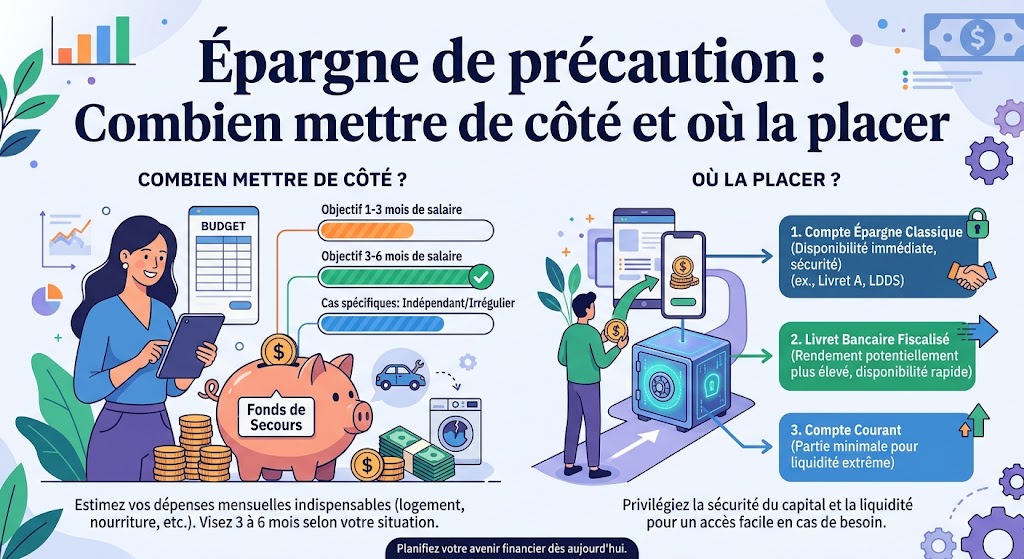
La règle la plus courante : trois à six mois de dépenses essentielles. Pas trois à six mois de salaire, mais ce qu’il vous faut pour vivre : loyer, charges, courses, transport, assurances, remboursements de crédits.
Calculez vos dépenses essentielles
Reprenez vos trois derniers relevés bancaires et additionnez uniquement les dépenses incompressibles. Laissez de côté les restaurants, sorties, abonnements de loisirs et achats plaisir.
Adaptez à votre situation
| Votre situation | Objectif conseillé |
|---|---|
| Salarié en CDI, sans enfant, locataire | Environ 3 mois |
| Famille avec enfants, propriétaire | 4 à 6 mois |
| Un seul revenu dans le foyer | 6 mois |
| Indépendant, freelance, intérimaire | 6 mois ou plus |
| Secteur d’activité instable | 6 mois ou plus |
Exemple : avec 1 500 € de dépenses essentielles par mois, l’objectif se situe entre 4 500 € (trois mois) et 9 000 € (six mois).
Si ce montant vous semble inaccessible pour l’instant, fixez un premier palier : 1 000 €, ou un mois de dépenses. C’est déjà suffisant pour absorber la plupart des petits imprévus.
Où placer son épargne de précaution ?
Les livrets réglementés sont les supports idéaux : disponibles à tout moment, sans risque, et leurs intérêts sont exonérés d’impôt et de prélèvements sociaux.
| Livret | Pour qui | Plafond de versements | À savoir |
|---|---|---|---|
| LEP (Livret d’épargne populaire) | Personnes aux revenus modestes, sous conditions | 10 000 € | Souvent le mieux rémunéré des livrets réglementés : vérifiez si vous y avez droit |
| Livret A | Tout le monde, un par personne | 22 950 € | Le plus simple et le plus répandu |
| LDDS (Livret de développement durable et solidaire) | Tout le monde, un par personne | 12 000 € | Même taux que le Livret A |
Les taux de ces livrets sont fixés par les pouvoirs publics et révisés régulièrement : consultez le taux en vigueur avant d’ouvrir.
L’ordre conseillé : remplissez d’abord votre LEP si vous y avez droit, puis le Livret A, puis le LDDS. Au-delà, une épargne de précaution plus importante peut aller sur un livret bancaire ou le fonds en euros d’une assurance-vie, en acceptant une disponibilité un peu moins immédiate.
Ce qu’il faut éviter
- Le compte courant : l’argent finit toujours par être dépensé.
- La bourse, les cryptomonnaies : leur valeur peut chuter au moment précis où vous en avez besoin.
- Les placements bloqués : PEL, comptes à terme, immobilier.
Comment constituer son épargne de précaution
1. Fixez un premier palier
500 €, puis 1 000 €, puis un mois de dépenses, puis trois. Les petites victoires entretiennent la motivation.
2. Automatisez
Programmez un virement permanent vers votre livret le lendemain de votre salaire. Même 30 ou 50 € par mois créent l’habitude. Avec la méthode 50/30/20, une partie de vos 20 % d’épargne y va en priorité.
3. Trouvez de l’argent caché
- Résiliez les abonnements inutilisés.
- Renégociez vos assurances, forfaits téléphoniques et contrats d’énergie.
- Revendez ce qui dort dans vos placards.
- Vérifiez vos droits aux aides.
4. Épargnez vos rentrées exceptionnelles
Primes, remboursements d’impôt, intéressement, cadeaux d’argent : versez-en au moins la moitié sur votre épargne de précaution jusqu’à atteindre votre objectif.
Quand utiliser son épargne de précaution ?
Oui :
- perte d’emploi ou baisse brutale de revenus ;
- réparation urgente de la voiture nécessaire pour travailler ;
- panne d’un appareil essentiel (chauffe-eau, réfrigérateur) ;
- frais médicaux ou vétérinaires imprévus ;
- déplacement familial urgent.
Non :
- vacances, cadeaux de Noël, soldes ;
- dépenses prévisibles (taxe foncière, assurance annuelle) : celles-ci se préparent dans une épargne dédiée.
Après chaque utilisation, reconstituer la réserve devient votre priorité.
Épargne de précaution ou remboursement de dettes ?
Pour la plupart des personnes, l’approche équilibrée consiste à :
- constituer une petite réserve d’environ 1 000 € ;
- rembourser en priorité les dettes chères (crédit renouvelable, découvert) ;
- compléter ensuite l’épargne jusqu’à trois à six mois.
Questions fréquentes
Mon épargne de précaution perd-elle de la valeur avec l’inflation ?
Si le taux du livret est inférieur à l’inflation, son pouvoir d’achat peut s’éroder légèrement. C’est le prix de la sécurité et de la disponibilité. C’est pourquoi on ne garde en livret que le montant nécessaire, et on investit le reste sur le long terme.
Que faire une fois l’objectif atteint ?
Continuez à épargner, mais orientez les nouveaux versements vers vos projets et vos placements de long terme : PEA, assurance-vie.
Faut-il une épargne de précaution quand on est propriétaire ?
Oui, et même davantage : travaux urgents, toiture, chaudière ou dégâts imprévus reviennent au propriétaire.
Conclusion
L’épargne de précaution est la fondation de votre liberté financière : trois à six mois de dépenses essentielles, sur des livrets réglementés, constitués petit à petit grâce à un virement automatique. Une fois en place, vous pourrez investir sereinement.
Pour construire la suite de votre plan, la méthode AGIR de Libre Financièrement dès Aujourd’hui vous accompagne avec un plan d’action de 30 jours.
Article informatif. Plafonds en vigueur en octobre 2026 ; les taux des livrets sont révisés régulièrement.
0 Comments