Avec plus de 2 000 milliards d’euros d’encours, l’assurance-vie reste le placement préféré des Français. Et 2026 lui a donné un argument de plus : quand la CSG sur les revenus du capital a augmenté, elle a été explicitement épargnée. Mais derrière sa réputation de « placement idéal » se cachent des règles fiscales précises, un délai de 8 ans à connaître et des frais qui peuvent grignoter une bonne partie du rendement.
Ce guide fait le point sur l’assurance-vie en 2026 : comment elle fonctionne, comment sont taxés vos retraits avant et après 8 ans, ce qu’elle permet pour la transmission, et quels frais surveiller avant de signer.
Assurance-vie 2026 : comment ça fonctionne ?
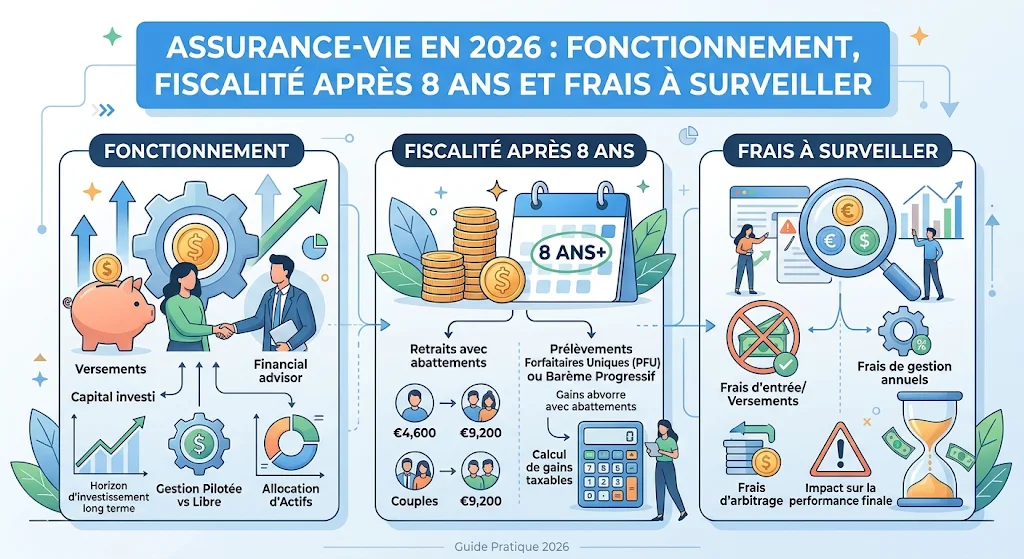
Une assurance-vie est un contrat d’épargne souscrit auprès d’un assureur. Vous y versez de l’argent quand vous voulez (versements libres ou programmés), il est investi sur différents supports, et vous pouvez le récupérer à tout moment par un rachat partiel ou total. Malgré son nom, l’argent n’est pas bloqué jusqu’au décès.
Les deux grands types de supports
- Le fonds en euros : le capital est garanti par l’assureur (hors frais), et les intérêts acquis chaque année sont définitivement gagnés (effet cliquet). Selon France Assureurs, le rendement moyen des fonds en euros a été de 2,6 % en 2025, pour la troisième année consécutive à ce niveau.
- Les unités de compte (UC) : actions, ETF, obligations, immobilier (SCPI, SCI)… Elles offrent un potentiel de rendement supérieur sur le long terme, mais le capital n’est pas garanti : leur valeur peut baisser.
La plupart des contrats permettent de répartir l’épargne entre les deux, en gestion libre (vous choisissez) ou en gestion pilotée (un professionnel arbitre selon votre profil).
Fiscalité de l’assurance-vie en 2026 : le tableau
Bonne nouvelle d’abord : seuls les gains contenus dans un retrait sont taxés, jamais le capital versé. Et le taux dépend de l’ancienneté du contrat et du montant de vos versements.
| Situation | Impôt sur le revenu | Prélèvements sociaux | Date clé |
|---|---|---|---|
| Retrait Contrat de moins de 8 ans | 12,8 % (ou barème sur option) | 17,2 % | Jusqu’au 8e anniversaire du contrat |
| Retrait Contrat de plus de 8 ans | Abattement annuel de 4 600 € (9 200 € pour un couple), puis 7,5 % jusqu’à 150 000 € de versements | 17,2 % | Avant le 31 décembre 2026 pour utiliser l’abattement de l’année |
| Retrait Plus de 8 ans, versements au-delà de 150 000 € | 12,8 % sur la fraction des gains correspondante | 17,2 % | Après abattement annuel |
| Transmission Versements avant 70 ans | Abattement de 152 500 € par bénéficiaire, puis 20 % et 31,25 % | Dus sur les gains non encore taxés | Versements faits avant les 70 ans de l’assuré |
| Transmission Versements après 70 ans | Droits de succession au-delà de 30 500 € de primes (abattement global), gains exonérés | Dus sur les gains non encore taxés | À partir des 70 ans de l’assuré |
Règles pour les versements effectués depuis le 27 septembre 2017. Prélèvements sociaux de l’assurance-vie maintenus à 17,2 % en 2026, contre 18,6 % pour le PEA et le compte-titres. Informations vérifiées le 12 novembre 2026 (France Assureurs, presse spécialisée, Code général des impôts).
Retrait avant 8 ans
Les gains sont soumis au prélèvement forfaitaire unique : 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 30 % au total. Vous pouvez aussi opter pour le barème progressif de l’impôt si c’est plus favorable (option globale pour tous vos revenus de capitaux de l’année).
Retrait après 8 ans : l’abattement de 4 600 €
Une fois le contrat âgé de 8 ans, vous bénéficiez chaque année d’un abattement de 4 600 € sur les gains retirés (9 200 € pour un couple marié ou pacsé soumis à imposition commune). Au-delà, le taux d’impôt est de 7,5 % tant que vos versements nets restent sous 150 000 €. Les prélèvements sociaux de 17,2 % restent dus : l’abattement ne s’applique qu’à l’impôt sur le revenu.
Point important : le délai de 8 ans court à partir de la date du premier versement, pas de chaque versement. D’où l’intérêt d’ouvrir un contrat tôt, même avec une petite somme, pour « prendre date ».
Exemple chiffré
Marie a versé 50 000 € sur son contrat, qui vaut aujourd’hui 60 000 €. Elle retire 10 000 €. La part de gains dans ce retrait est proportionnelle : 10 000 × (10 000 / 60 000), soit environ 1 667 € de gains.
- Contrat de moins de 8 ans : 1 667 × 30 % = environ 500 € de prélèvements.
- Contrat de plus de 8 ans : les 1 667 € sont couverts par l’abattement de 4 600 €, donc 0 € d’impôt sur le revenu. Restent les prélèvements sociaux, soit environ 287 € s’ils n’ont pas déjà été prélevés (sur le fonds en euros, ils sont prélevés chaque année lors de l’inscription des intérêts).
Pourquoi l’assurance-vie a été épargnée en 2026
En 2026, la CSG sur les revenus du capital est passée de 9,2 % à 10,6 %, portant les prélèvements sociaux à 18,6 % sur le PEA et le compte-titres. L’assurance-vie figure dans la liste des exceptions et reste à 17,2 %. Un écart de 1,4 point qui renforce son intérêt face aux autres enveloppes. Pour comparer en détail, lisez notre article PEA ou assurance-vie : lequel choisir pour commencer à investir ?
Assurance-vie et transmission : un cadre très favorable
Au décès de l’assuré, le capital revient aux bénéficiaires désignés dans la clause bénéficiaire, en dehors de la succession classique :
- Versements avant 70 ans : chaque bénéficiaire reçoit jusqu’à 152 500 € sans droits. Au-delà, un prélèvement de 20 % s’applique jusqu’à 700 000 €, puis 31,25 %.
- Versements après 70 ans : les primes versées sont soumises aux droits de succession après un abattement global de 30 500 €, mais les gains produits sont exonérés.
- Conjoint ou partenaire de PACS : totalement exonéré.
Soignez votre clause bénéficiaire : nommez clairement les personnes, prévoyez un ordre de substitution, et mettez-la à jour à chaque événement de vie (mariage, naissance, divorce).
Les frais à surveiller absolument
Deux contrats investis sur les mêmes supports peuvent donner des résultats très différents à cause des frais. Avant de signer, regardez :
- Les frais sur versements : prélevés sur chaque somme versée. Nuls sur la plupart des contrats en ligne, ils peuvent être de plusieurs pourcents dans certains réseaux traditionnels.
- Les frais de gestion annuels : prélevés chaque année sur l’encours, sur le fonds en euros comme sur les UC. Ce sont eux qui pèsent le plus sur le long terme.
- Les frais des supports : chaque fonds ou ETF a ses propres frais, qui s’ajoutent à ceux du contrat.
- Les frais d’arbitrage : pour déplacer votre épargne d’un support à l’autre.
- Les frais de gestion pilotée, le cas échéant.
L’impact des frais sur 20 ans
Exemple théorique : 50 000 € placés 20 ans sur des supports rapportant 5 % par an avant frais. Avec 0,5 % de frais annuels, le capital atteint environ 120 600 €. Avec 1 % de frais, environ 109 600 €. Un demi-point de frais coûte donc environ 11 000 €. Le rendement de 5 % est une hypothèse de calcul, pas une promesse : les UC peuvent baisser.
Comment choisir son contrat d’assurance-vie
- Zéro frais sur versements si possible.
- Frais de gestion bas sur les UC comme sur le fonds en euros.
- Un fonds en euros solide, dont vous pouvez consulter l’historique de rendement.
- Un large choix d’ETF peu coûteux, pour investir en bourse à moindre frais.
- Des conditions d’accès claires au fonds en euros (certains imposent une part minimale d’UC).
- Un assureur solide et un espace en ligne simple.
Avant d’ouvrir une assurance-vie, constituez d’abord votre épargne de précaution. Et si votre objectif est surtout la retraite avec une réduction d’impôt immédiate, comparez avec le PER.
FAQ : assurance-vie en 2026
L’argent est-il bloqué pendant 8 ans ?
Non. Vous pouvez retirer à tout moment. Le délai de 8 ans ne conditionne que l’avantage fiscal sur les gains.
Combien rapporte un fonds en euros en 2026 ?
Les rendements 2026 seront annoncés début 2027. Pour 2025, la moyenne du marché était de 2,6 % selon France Assureurs, avec de fortes différences selon les contrats.
Peut-on avoir plusieurs assurances-vie ?
Oui, sans limite. L’abattement de 4 600 € après 8 ans est en revanche global : il s’applique une seule fois par an pour l’ensemble de vos contrats.
La hausse de CSG de 2026 touche-t-elle l’assurance-vie ?
Non. Les prélèvements sociaux restent à 17,2 % pour l’assurance-vie, alors qu’ils passent à 18,6 % sur le PEA et le compte-titres.
Faut-il ouvrir une assurance-vie même avec peu d’argent ?
Oui, si les frais sont faibles : ouvrir tôt permet de faire courir le délai de 8 ans, et de nombreux contrats en ligne acceptent de petits versements.
Conclusion : l’assurance-vie reste un pilier en 2026
L’assurance-vie en 2026 combine souplesse, fiscalité avantageuse après 8 ans, prélèvements sociaux épargnés par la hausse de la CSG et transmission facilitée. Son point faible, ce sont les frais : c’est là que se joue la différence entre un bon et un mauvais contrat.
Avant d’ouvrir un contrat, comparez ses frais de gestion et de versement avec ceux de votre contrat actuel.
Cet article est informatif et ne constitue pas un conseil en investissement. Investir sur les unités de compte comporte un risque de perte en capital.
0 Comments