Investir en SCPI
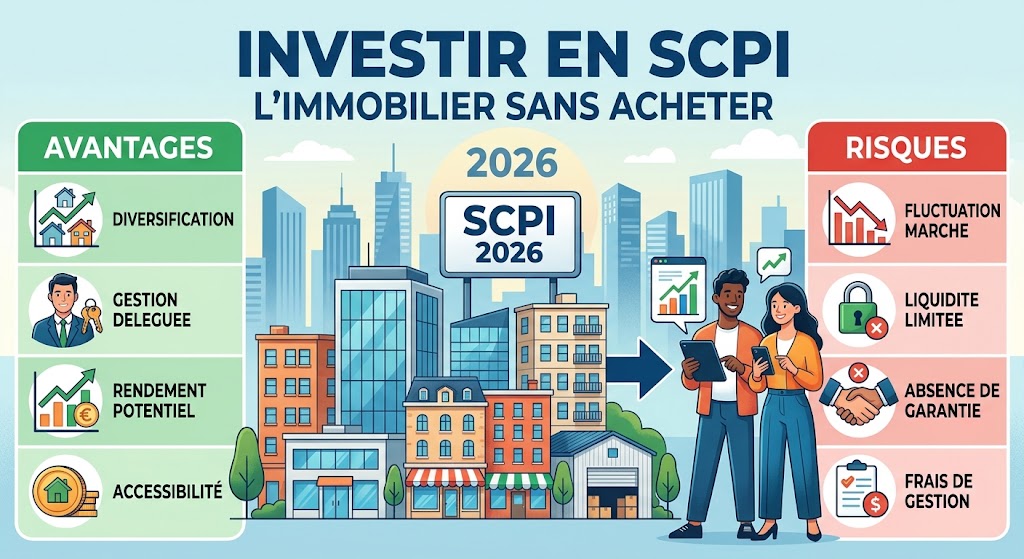
Vous aimeriez percevoir des revenus immobiliers, sans chercher de locataire, gérer les travaux ou emprunter des centaines de milliers d’euros ? C’est la promesse des SCPI, souvent surnommées « pierre-papier ».
Mais les SCPI ne sont pas un placement sans risque : ces dernières années, certaines ont vu la valeur de leurs parts baisser, et des épargnants ont eu du mal à revendre. Voici ce qu’il faut comprendre avant d’investir.
Qu’est-ce qu’une SCPI ?
Une SCPI (société civile de placement immobilier) collecte l’argent de nombreux épargnants pour acheter et gérer un parc immobilier : bureaux, commerces, entrepôts, établissements de santé, logements. En achetant des parts, vous devenez associé et recevez une partie des loyers, proportionnellement à votre investissement.
Les SCPI sont gérées par des sociétés de gestion agréées par l’Autorité des marchés financiers (AMF).
Comment ça fonctionne ?
- Vous achetez des parts, parfois dès quelques centaines d’euros.
- La société de gestion achète et loue des biens, encaisse les loyers, gère l’entretien et les locataires.
- Vous recevez des revenus, généralement chaque trimestre ou chaque mois, après déduction des frais de gestion.
- La valeur de vos parts peut évoluer, à la hausse comme à la baisse, selon la valeur du patrimoine immobilier.
Le taux de distribution
C’est l’indicateur le plus mis en avant : le montant des revenus versés rapporté au prix de la part. En 2026, le taux de distribution moyen du marché se situe autour de 5 % brut, avec de fortes différences d’une SCPI à l’autre.
Attention : ce taux est brut, avant fiscalité, et ne tient pas compte des frais de souscription ni de l’évolution de la valeur des parts. Un rendement élevé ne compense pas forcément une baisse du prix de la part.
La fiscalité des SCPI
En direct
Les revenus de SCPI détenues en direct sont imposés comme des revenus fonciers : ils s’ajoutent à vos autres revenus et sont taxés selon votre tranche d’imposition, auxquels s’ajoutent les prélèvements sociaux (17,2 % pour les revenus fonciers). Pour un contribuable fortement imposé, la fiscalité peut absorber une grande partie du rendement.
Les revenus des SCPI européennes, issus de biens situés à l’étranger, bénéficient souvent de conventions fiscales qui peuvent alléger l’imposition en France.
Via une assurance-vie
Certains contrats d’assurance-vie proposent des SCPI en unités de compte. Les revenus restent dans le contrat et bénéficient de la fiscalité de l’assurance-vie, plus douce après 8 ans. Contrepartie : un choix de SCPI plus restreint et les frais du contrat.
Les autres modes de détention
- À crédit : les intérêts d’emprunt sont déductibles des revenus fonciers, mais l’effet de levier amplifie aussi les risques.
- En démembrement : acheter la nue-propriété avec une décote, sans revenus pendant une durée fixée. Stratégie patrimoniale plus technique.
- Via une société : régime fiscal différent, à étudier avec un expert.
Les risques à connaître en 2026
- Le risque de perte en capital : la valeur des parts dépend du marché immobilier. Après la hausse des taux d’intérêt, plusieurs SCPI ont baissé le prix de leurs parts ces dernières années.
- Le risque de liquidité : revendre ses parts peut prendre du temps si les demandes de retrait dépassent les nouvelles souscriptions. Certaines SCPI ont même dû modifier leur fonctionnement pour gérer les ventes via un marché secondaire.
- Le risque locatif : vacance, impayés, renégociation des loyers.
- Le risque sectoriel : certains types d’actifs (bureaux dans certaines zones, par exemple) sont plus fragiles.
- Aucune garantie de rendement ni de capital.
Comment choisir une SCPI ?
- Définissez votre horizon : 8 à 10 ans minimum.
- Regardez l’historique du taux de distribution et de la valeur des parts sur plusieurs années, pas seulement la dernière année.
- Vérifiez la diversification : nombre d’immeubles, de locataires, de secteurs et de pays.
- Analysez le taux d’occupation des biens.
- Comparez les frais, d’entrée, de gestion et de sortie.
- Examinez la liquidité : y a-t-il des parts en attente de retrait ?
- Lisez les documents réglementaires (note d’information, rapport annuel, bulletins trimestriels).
- Diversifiez sur plusieurs SCPI plutôt que de tout miser sur une seule.
Les SCPI dans votre patrimoine
Les SCPI peuvent compléter un patrimoine déjà diversifié : épargne de précaution sur livrets, investissement en actions via un PEA ou une assurance-vie, et une part d’immobilier via les SCPI. Elles ne doivent pas représenter la totalité de votre épargne.
Questions fréquentes
Avec combien peut-on investir en SCPI ?
Certaines SCPI sont accessibles dès quelques centaines d’euros. Il est toutefois conseillé de ne pas y placer une part trop importante de son épargne.
Peut-on perdre de l’argent ?
Oui. La valeur des parts peut baisser, et les revenus ne sont pas garantis.
SCPI ou investissement locatif en direct ?
La SCPI est plus accessible, diversifiée et sans gestion, mais vous ne décidez de rien et payez des frais. L’immobilier en direct demande plus d’argent et de temps, mais offre plus de contrôle et un effet de levier du crédit plus classique.
Conclusion
Les SCPI permettent d’investir dans l’immobilier sans les contraintes de la gestion locative, avec des montants accessibles. Mais elles ont des frais, une fiscalité parfois lourde en direct et des risques de baisse et de liquidité. À envisager sur le long terme, en complément d’un patrimoine diversifié, après avoir bien comparé.
Article informatif, qui ne constitue pas un conseil en investissement. Les SCPI ne garantissent ni le capital ni le rendement ; les performances passées ne préjugent pas des performances futures.
0 Comments