par ossogonze.fr | Nov 4, 2026 | Bon à Savoir
Rembourser ses dettes plus vite : Méthode boule de neige ou avalanche ?
Crédit renouvelable, découvert permanent, crédit auto, paiements en plusieurs fois, retards de loyer ou de factures : les dettes s’accumulent souvent sans qu’on s’en rende compte, jusqu’au jour où les mensualités pèsent lourd sur le budget.
Si vous en êtes là, vous n’êtes pas seul, et il existe des méthodes simples pour en sortir. Voici comment reprendre le contrôle, pas à pas.
Étape 1 : faire le point sur toutes vos dettes
On ne peut pas combattre ce qu’on ne voit pas. Dressez la liste complète de vos dettes avec, pour chacune :
- l’organisme ou la personne à qui vous devez ;
- le montant restant dû ;
- le taux d’intérêt (TAEG) ;
- la mensualité minimale ;
- la date de fin.
Regardez aussi vos relevés bancaires des derniers mois pour repérer les paiements fractionnés et les prélèvements oubliés. Ce tableau est souvent difficile à regarder, mais c’est le point de départ indispensable.
Étape 2 : traiter d’abord les dettes prioritaires
Toutes les dettes ne se valent pas. Certaines ont des conséquences beaucoup plus graves en cas de retard :
- le loyer ou le crédit immobilier (risque de perdre son logement) ;
- l’énergie et l’eau ;
- les impôts et les amendes ;
- la pension alimentaire ;
- les assurances obligatoires.
Ces dettes passent avant les crédits à la consommation, même si leur taux est plus faible. Si vous avez des retards, contactez les créanciers concernés rapidement pour négocier un échéancier.
Étape 3 : payer toujours le minimum partout
Continuez à payer au moins la mensualité minimale de chaque dette, pour éviter les frais, les pénalités et un fichage. Puis concentrez tout l’argent supplémentaire sur une seule dette à la fois. Laquelle ? C’est là que deux méthodes s’opposent.
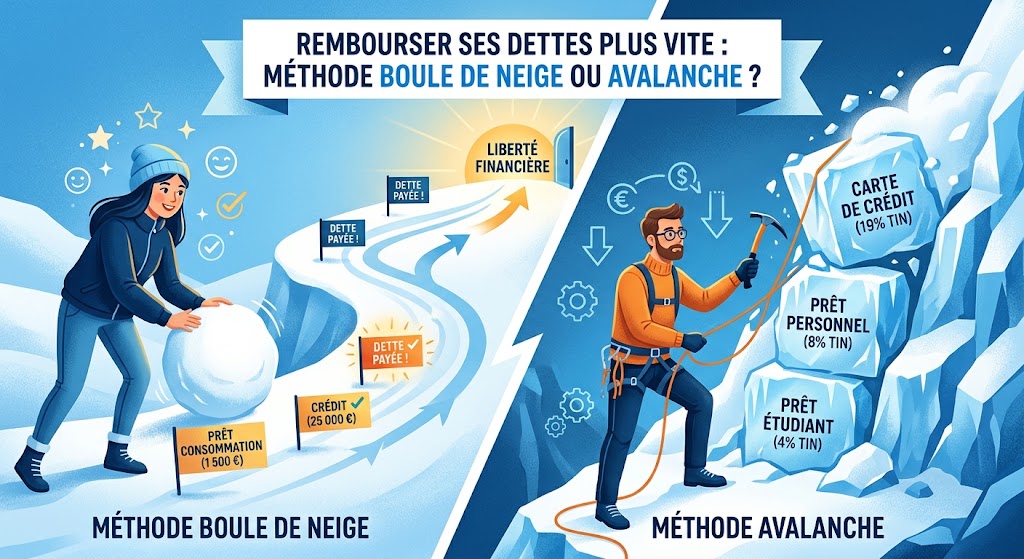
La méthode boule de neige
Vous remboursez vos dettes de la plus petite à la plus grande, quel que soit leur taux.
- Payez le minimum sur toutes vos dettes.
- Mettez tout l’argent supplémentaire sur la plus petite.
- Quand elle est soldée, ajoutez sa mensualité à celle de la suivante.
- Et ainsi de suite : la « boule de neige » grossit.
Son atout : les victoires rapides. Solder complètement une dette en quelques mois est très motivant, et cette motivation aide à tenir sur la durée.
La méthode avalanche
Vous remboursez vos dettes du taux le plus élevé au taux le plus faible.
- Payez le minimum sur toutes vos dettes.
- Mettez tout l’argent supplémentaire sur la dette au taux le plus élevé.
- Quand elle est soldée, passez au taux suivant.
Son atout : c’est mathématiquement la plus économique. Vous payez moins d’intérêts au total et terminez généralement plus tôt.
- Faites un budget avec la méthode 50/30/20 (adaptée à votre situation) pour voir où va votre argent.
- Résiliez les abonnements inutilisés et renégociez vos contrats : assurance, téléphone, internet, énergie.
- Revendez ce dont vous ne vous servez plus.
- Vérifiez vos droits aux aides : prime d’activité, aides au logement, chèque énergie.
- Affectez vos rentrées exceptionnelles (prime, remboursement d’impôt, 13e mois) à votre dette prioritaire.
- Envisagez un revenu complémentaire temporaire, dédié au remboursement.
Faut-il garder une petite épargne ?
Oui. Sans aucune réserve, le moindre imprévu vous obligera à vous endetter de nouveau. Gardez un petit coussin de sécurité d’environ 500 à 1 000 €, puis concentrez-vous sur les dettes les plus chères, avant de reconstituer une vraie épargne de précaution.
Le rachat de crédits : une solution à manier avec prudence
Le rachat (ou regroupement) de crédits consiste à remplacer plusieurs crédits par un seul, avec une mensualité plus faible.
Avantages : une seule mensualité, plus simple à gérer, et un budget allégé.
Inconvénients : la durée de remboursement s’allonge, et le coût total peut être bien plus élevé, sans compter les frais de dossier et d’intermédiation.
Avant de signer : comparez le coût total du crédit avec la situation actuelle, et méfiez-vous des offres non sollicitées ou trop belles. Un rachat de crédits ne règle pas les habitudes qui ont mené à l’endettement.
Les aides gratuites en cas de difficultés
Les Points conseil budget
Les Points conseil budget (PCB) offrent un accompagnement gratuit et confidentiel pour faire le point sur votre budget, négocier avec vos créanciers et prévenir le surendettement. Vous trouverez le plus proche sur le site du ministère de l’Économie.
Le dossier de surendettement
Si vous ne pouvez plus faire face à vos dettes malgré vos efforts, vous pouvez déposer un dossier de surendettement auprès de la Banque de France. La démarche est gratuite. Une commission examine votre situation et peut proposer des solutions : rééchelonnement, réduction des taux, effacement partiel, voire total dans les situations les plus graves.
Méfiez-vous des sociétés payantes qui proposent de monter votre dossier à votre place : la démarche est gratuite et peut se faire en ligne.
Les travailleurs sociaux et associations
Les centres communaux d’action sociale (CCAS), les assistants sociaux et de nombreuses associations peuvent aussi vous accompagner gratuitement.
Les erreurs à éviter
- Ignorer les courriers des créanciers : contactez-les tôt, beaucoup acceptent un échéancier.
- Emprunter pour rembourser sans plan, ce qui aggrave souvent la situation.
- Ne payer que le minimum indéfiniment sur un crédit renouvelable.
- Se décourager après un mois difficile : chaque dette soldée est une victoire.
- Rester seul face au problème alors que des aides gratuites existent.
Questions fréquentes
Faut-il rembourser ses dettes avant d’épargner ?
Gardez un petit coussin de sécurité, puis remboursez en priorité les dettes chères. Rembourser un crédit à taux élevé rapporte souvent plus que n’importe quel placement sûr.
Le surendettement entraîne-t-il un fichage ?
Oui, une inscription au fichier national des incidents de remboursement des crédits aux particuliers (FICP) est prévue pendant une durée limitée. C’est une contrainte, mais le dispositif permet aussi de sortir d’une situation intenable.
Combien de temps pour sortir de ses dettes ?
Cela dépend du montant, des taux et de ce que vous pouvez consacrer chaque mois au remboursement. Lister vos dettes et simuler un plan donne un horizon concret, très motivant.
Conclusion
Sortir de ses dettes commence par un état des lieux honnête, puis un plan : traiter les dettes prioritaires, payer le minimum partout, et concentrer l’effort sur une dette à la fois, par la méthode boule de neige ou avalanche. Et si la situation devient trop lourde, faites-vous aider gratuitement : c’est une décision courageuse, pas un échec.
Pour reconstruire ensuite une vraie liberté financière, la méthode AGIR de Libre Financièrement dès Aujourd’hui vous accompagne avec un plan d’action de 30 jours.
Article informatif. En cas de difficultés, rapprochez-vous d’un Point conseil budget ou de la Banque de France.
par ossogonze.fr | Nov 3, 2026 | Bon à Savoir
Le PER en 2026 : pour qui est-il vraiment intéressant ?
Le Plan d’Épargne Retraite (PER) est souvent présenté comme le placement idéal pour réduire ses impôts tout en préparant sa retraite. C’est vrai pour certains épargnants… et beaucoup moins pour d’autres. Et la loi de finances pour 2026 a modifié plusieurs règles.
Voici comment fonctionne le PER, ce qui a changé, et comment savoir s’il est fait pour vous.
Le PER est une enveloppe d’épargne destinée à la retraite. Vous y versez de l’argent pendant votre vie active, investi sur différents supports (fonds en euros, fonds actions, ETF, immobilier selon les contrats). L’épargne est en principe bloquée jusqu’à la retraite, sauf cas de déblocage anticipé.
Il existe plusieurs formes de PER :
- le PER individuel, que vous ouvrez vous-même auprès d’une banque, d’un assureur ou d’une plateforme en ligne ;
- le PER d’entreprise collectif, proposé par l’employeur à tous les salariés ;
- le PER d’entreprise obligatoire, mis en place pour certaines catégories de salariés.
L’avantage principal : la déduction fiscale
Les versements volontaires sur un PER peuvent être déduits de votre revenu imposable, dans la limite d’un plafond. Plus votre taux marginal d’imposition est élevé, plus l’économie d’impôt est importante.
Les plafonds de déduction en 2026
- Pour les salariés, le plafond correspond en principe à 10 % des revenus professionnels de l’année précédente, avec un minimum de 4 710 € et un maximum de 37 680 €.
- Pour les travailleurs indépendants, un plafond spécifique, plus élevé, s’applique, compris entre 4 801 € et 88 911 €.
Votre plafond disponible figure sur votre avis d’imposition.
Ce qui a changé en 2026
La loi de finances pour 2026 a apporté trois changements importants :
- Le report des plafonds non utilisés passe de 3 à 5 ans. Si vous n’utilisez pas votre plafond une année, vous pouvez le reporter sur les cinq années suivantes. Cette mesure concerne les plafonds générés à partir de 2026 ; les plafonds plus anciens gardent leur durée de trois ans.
- Les versements effectués après 70 ans ne sont plus déductibles, depuis le 1er janvier 2026.
- Les prélèvements sociaux augmentent sur les gains de la plupart des placements, dont le PER, passés à 18,6 %.
À la retraite : capital ou rente ?
Au moment de la retraite, vous pouvez généralement récupérer votre épargne :
- en capital, en une fois ou de manière fractionnée ;
- en rente viagère, versée jusqu’à la fin de votre vie ;
- ou en combinant les deux.
Les cas de déblocage anticipé
L’épargne peut être récupérée avant la retraite dans certains cas :
- l’achat de la résidence principale (pour les versements volontaires) ;
- les accidents de la vie : décès du conjoint ou du partenaire de PACS, invalidité, surendettement, fin des droits au chômage, cessation d’activité non salariée à la suite d’une liquidation judiciaire.
En dehors de ces cas, l’argent reste bloqué jusqu’à la retraite.
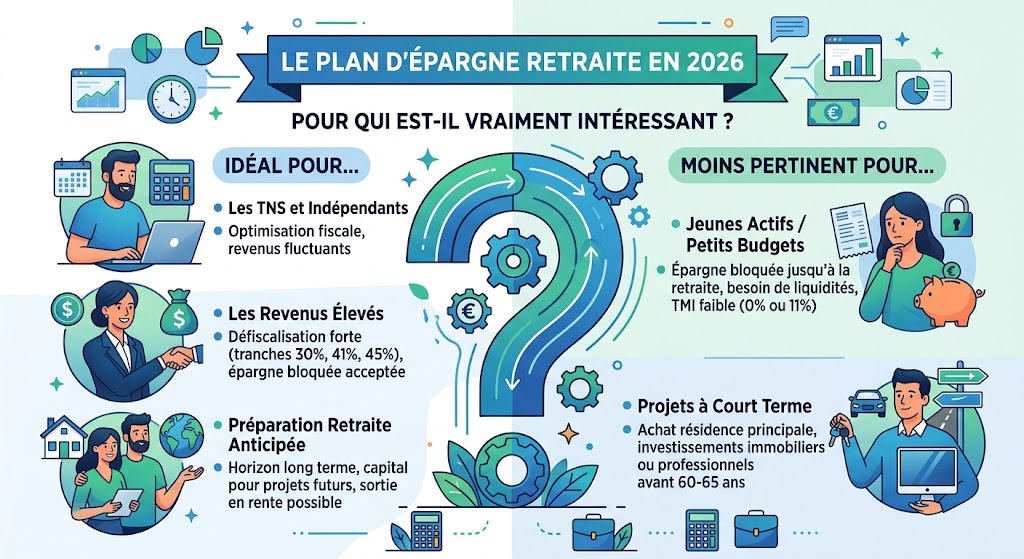
Pour qui le PER est-il intéressant ?
Plutôt intéressant si…
- vous êtes dans une tranche d’imposition de 30 % ou plus ;
- vous pensez avoir une tranche d’imposition plus faible à la retraite ;
- vous avez déjà une épargne de précaution et des placements disponibles ;
- vous pouvez immobiliser cet argent jusqu’à la retraite ;
- vous êtes indépendant avec des revenus élevés (plafond plus important).
Moins intéressant si…
- vous n’êtes pas imposable ou dans la tranche à 11 % : l’économie d’impôt est faible ou nulle, et l’argent est bloqué ;
- vous n’avez pas encore d’épargne de précaution ;
- vous aurez besoin de cet argent avant la retraite (hors achat de la résidence principale) ;
- vous avez plus de 70 ans : vos versements ne sont plus déductibles depuis 2026.
Dans ces cas, un PEA ou une assurance-vie, plus souples, sont souvent plus adaptés.
- Comparez les frais : sur versements, de gestion annuels, d’arbitrage. Les PER en ligne sont souvent moins chers.
- Vérifiez les supports proposés : fonds en euros, ETF, fonds diversifiés.
- Regardez la gestion pilotée : beaucoup de PER proposent une gestion « à horizon », qui sécurise progressivement l’épargne à l’approche de la retraite.
- Vérifiez les options de sortie proposées (capital fractionné, rente).
- Si votre employeur propose un PER collectif avec abondement, commencez par là : l’abondement est de l’argent gratuit.
Les erreurs à éviter
- Ouvrir un PER uniquement pour « payer moins d’impôts » sans regarder la fiscalité à la sortie.
- Bloquer son épargne de précaution dans un PER.
- Choisir un contrat aux frais élevés.
- Oublier ses plafonds non utilisés, désormais reportables sur cinq ans pour ceux générés à partir de 2026.
Questions fréquentes
Peut-on avoir un PER et une assurance-vie ?
Oui, ils sont complémentaires : le PER pour la retraite et l’économie d’impôt, l’assurance-vie pour la souplesse et la transmission.
Que devient le PER en cas de décès ?
L’épargne est transmise aux bénéficiaires désignés ou aux héritiers, selon le type de contrat et l’âge au moment du décès, avec une fiscalité spécifique.
Peut-on transférer un ancien contrat retraite vers un PER ?
Oui, la plupart des anciens contrats d’épargne retraite peuvent être transférés vers un PER.
Conclusion
Le PER est un excellent outil pour les épargnants fortement imposés qui préparent leur retraite à long terme, d’autant que les plafonds non utilisés sont désormais reportables sur cinq ans. Pour les foyers peu ou pas imposables, il est souvent moins pertinent qu’un PEA ou une assurance-vie. Faites le calcul en tenant compte de la fiscalité à l’entrée et à la sortie.
Article informatif, qui ne constitue pas un conseil fiscal ou financier personnalisé. Règles en vigueur en 2026.
par ossogonze.fr | Nov 2, 2026 | Bon à Savoir
Investir en SCPI
Vous aimeriez percevoir des revenus immobiliers, sans chercher de locataire, gérer les travaux ou emprunter des centaines de milliers d’euros ? C’est la promesse des SCPI, souvent surnommées « pierre-papier ».
Mais les SCPI ne sont pas un placement sans risque : ces dernières années, certaines ont vu la valeur de leurs parts baisser, et des épargnants ont eu du mal à revendre. Voici ce qu’il faut comprendre avant d’investir.
Qu’est-ce qu’une SCPI ?
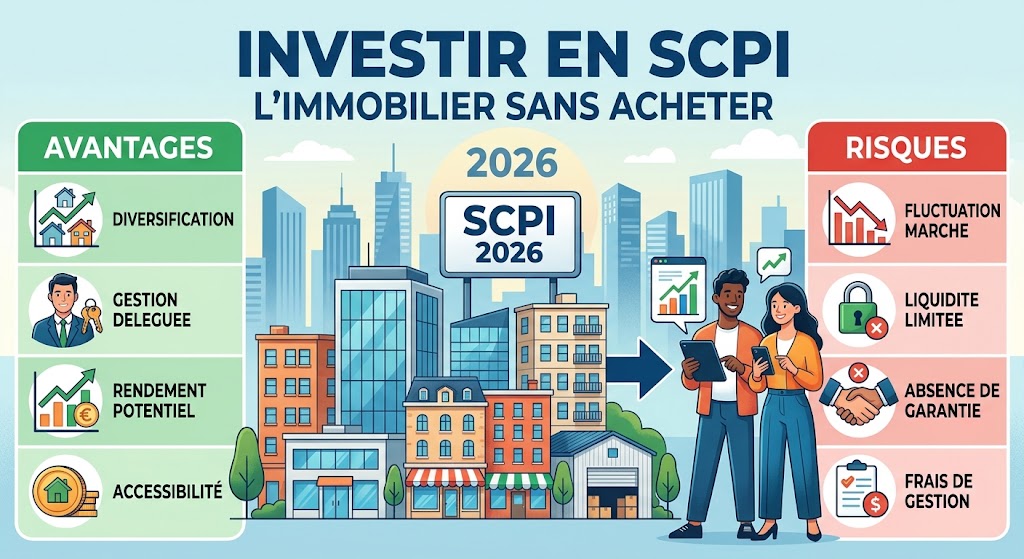
Une SCPI (société civile de placement immobilier) collecte l’argent de nombreux épargnants pour acheter et gérer un parc immobilier : bureaux, commerces, entrepôts, établissements de santé, logements. En achetant des parts, vous devenez associé et recevez une partie des loyers, proportionnellement à votre investissement.
Les SCPI sont gérées par des sociétés de gestion agréées par l’Autorité des marchés financiers (AMF).
- Vous achetez des parts, parfois dès quelques centaines d’euros.
- La société de gestion achète et loue des biens, encaisse les loyers, gère l’entretien et les locataires.
- Vous recevez des revenus, généralement chaque trimestre ou chaque mois, après déduction des frais de gestion.
- La valeur de vos parts peut évoluer, à la hausse comme à la baisse, selon la valeur du patrimoine immobilier.
Le taux de distribution
C’est l’indicateur le plus mis en avant : le montant des revenus versés rapporté au prix de la part. En 2026, le taux de distribution moyen du marché se situe autour de 5 % brut, avec de fortes différences d’une SCPI à l’autre.
Attention : ce taux est brut, avant fiscalité, et ne tient pas compte des frais de souscription ni de l’évolution de la valeur des parts. Un rendement élevé ne compense pas forcément une baisse du prix de la part.
La fiscalité des SCPI
En direct
Les revenus de SCPI détenues en direct sont imposés comme des revenus fonciers : ils s’ajoutent à vos autres revenus et sont taxés selon votre tranche d’imposition, auxquels s’ajoutent les prélèvements sociaux (17,2 % pour les revenus fonciers). Pour un contribuable fortement imposé, la fiscalité peut absorber une grande partie du rendement.
Les revenus des SCPI européennes, issus de biens situés à l’étranger, bénéficient souvent de conventions fiscales qui peuvent alléger l’imposition en France.
Via une assurance-vie
Certains contrats d’assurance-vie proposent des SCPI en unités de compte. Les revenus restent dans le contrat et bénéficient de la fiscalité de l’assurance-vie, plus douce après 8 ans. Contrepartie : un choix de SCPI plus restreint et les frais du contrat.
Les autres modes de détention
- À crédit : les intérêts d’emprunt sont déductibles des revenus fonciers, mais l’effet de levier amplifie aussi les risques.
- En démembrement : acheter la nue-propriété avec une décote, sans revenus pendant une durée fixée. Stratégie patrimoniale plus technique.
- Via une société : régime fiscal différent, à étudier avec un expert.
Les risques à connaître en 2026
- Le risque de perte en capital : la valeur des parts dépend du marché immobilier. Après la hausse des taux d’intérêt, plusieurs SCPI ont baissé le prix de leurs parts ces dernières années.
- Le risque de liquidité : revendre ses parts peut prendre du temps si les demandes de retrait dépassent les nouvelles souscriptions. Certaines SCPI ont même dû modifier leur fonctionnement pour gérer les ventes via un marché secondaire.
- Le risque locatif : vacance, impayés, renégociation des loyers.
- Le risque sectoriel : certains types d’actifs (bureaux dans certaines zones, par exemple) sont plus fragiles.
- Aucune garantie de rendement ni de capital.
- Définissez votre horizon : 8 à 10 ans minimum.
- Regardez l’historique du taux de distribution et de la valeur des parts sur plusieurs années, pas seulement la dernière année.
- Vérifiez la diversification : nombre d’immeubles, de locataires, de secteurs et de pays.
- Analysez le taux d’occupation des biens.
- Comparez les frais, d’entrée, de gestion et de sortie.
- Examinez la liquidité : y a-t-il des parts en attente de retrait ?
- Lisez les documents réglementaires (note d’information, rapport annuel, bulletins trimestriels).
- Diversifiez sur plusieurs SCPI plutôt que de tout miser sur une seule.
Les SCPI dans votre patrimoine
Les SCPI peuvent compléter un patrimoine déjà diversifié : épargne de précaution sur livrets, investissement en actions via un PEA ou une assurance-vie, et une part d’immobilier via les SCPI. Elles ne doivent pas représenter la totalité de votre épargne.
Questions fréquentes
Avec combien peut-on investir en SCPI ?
Certaines SCPI sont accessibles dès quelques centaines d’euros. Il est toutefois conseillé de ne pas y placer une part trop importante de son épargne.
Peut-on perdre de l’argent ?
Oui. La valeur des parts peut baisser, et les revenus ne sont pas garantis.
SCPI ou investissement locatif en direct ?
La SCPI est plus accessible, diversifiée et sans gestion, mais vous ne décidez de rien et payez des frais. L’immobilier en direct demande plus d’argent et de temps, mais offre plus de contrôle et un effet de levier du crédit plus classique.
Conclusion
Les SCPI permettent d’investir dans l’immobilier sans les contraintes de la gestion locative, avec des montants accessibles. Mais elles ont des frais, une fiscalité parfois lourde en direct et des risques de baisse et de liquidité. À envisager sur le long terme, en complément d’un patrimoine diversifié, après avoir bien comparé.
Article informatif, qui ne constitue pas un conseil en investissement. Les SCPI ne garantissent ni le capital ni le rendement ; les performances passées ne préjugent pas des performances futures.
par ossogonze.fr | Nov 1, 2026 | Bon à Savoir
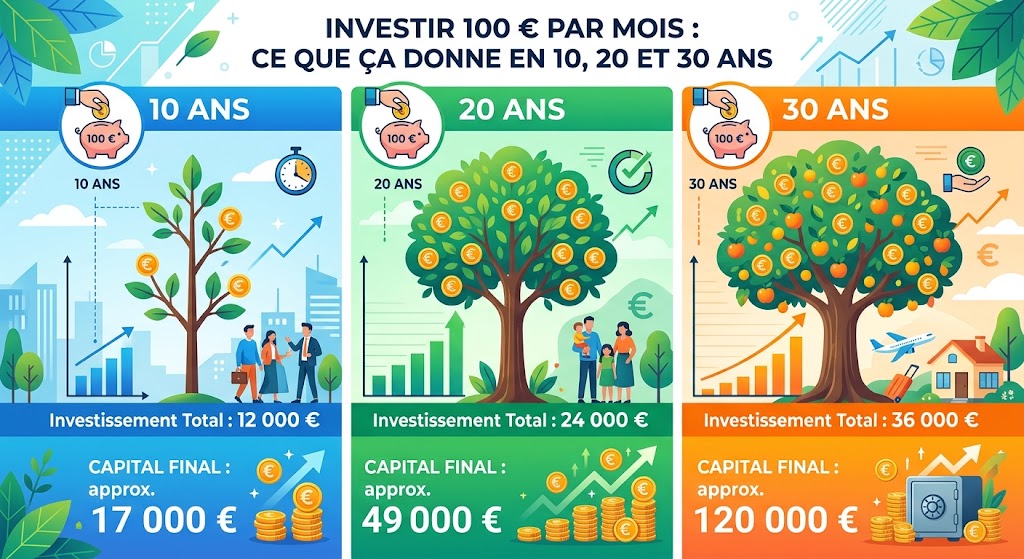
Investir 100 € par mois : Ce que ça donne en 10, 20 et 30 ans
« Je n’ai pas assez d’argent pour investir. » C’est la phrase qu’on entend le plus souvent. Pourtant, 100 € par mois, soit environ 3,30 € par jour, suffisent à construire un capital significatif, à condition de commencer tôt et d’être régulier.
Voici ce que 100 € par mois peuvent devenir, où les placer, et comment démarrer dès maintenant.
Pourquoi 100 € par mois suffisent pour commencer
- La régularité compte plus que le montant : un petit versement automatique pendant des années fait souvent mieux qu’un gros versement ponctuel jamais renouvelé.
- Les intérêts composés travaillent pour vous : vos gains produisent eux-mêmes des gains.
- Les supports sont accessibles : de nombreux contrats et courtiers acceptent des versements programmés de faible montant.
- Vous prenez l’habitude : une fois l’automatisme en place, augmenter les versements devient naturel quand vos revenus progressent.
Ce que donnent 100 € par mois
Les simulations ci-dessous supposent un versement de 100 € chaque mois et un rendement annuel moyen constant, avant fiscalité. Elles sont purement illustratives : les rendements réels varient d’une année à l’autre, et les placements dynamiques peuvent baisser.
Et si vous augmentez progressivement ?
Commencer à 100 €, puis passer à 150 € puis 200 € au fil des augmentations de salaire, peut faire une différence importante sur 20 ou 30 ans. L’essentiel est de commencer, puis d’ajuster.
Quel rendement espérer selon le support ?
Aucun rendement n’est garanti sur les placements en actions. Historiquement, les marchés actions diversifiés ont offert des rendements supérieurs sur de longues périodes, avec des années de baisse parfois importantes.
Où placer ses 100 € par mois ?
Si vous n’avez pas encore d’épargne de précaution
Commencez par là. Vos 100 € mensuels vont sur un livret réglementé (LEP si vous y avez droit, puis Livret A ou LDDS) jusqu’à constituer trois à six mois de dépenses essentielles. C’est votre filet de sécurité.
Si votre épargne de précaution est en place
Vous pouvez viser le long terme, avec deux enveloppes principales :
- Le PEA, avec un ETF mondial éligible : simple, peu coûteux, fiscalité très avantageuse après 5 ans. Idéal pour un horizon de 8 ans et plus.
- L’assurance-vie, en mélangeant fonds en euros (sécurité) et unités de compte (dynamisme), selon votre profil. Fiscalité avantageuse après 8 ans et intérêt pour la transmission.
Ces exemples ne sont pas des recommandations personnalisées : la bonne répartition dépend de votre horizon, de vos projets et de votre tolérance aux baisses.
Le plan pas à pas pour commencer ce mois-ci
- Faites le point sur votre budget et identifiez où trouver 100 € : abonnements inutilisés, forfaits trop chers, achats impulsifs. La méthode 50/30/20 aide beaucoup.
- Vérifiez votre épargne de précaution. Si elle n’existe pas encore, commencez par elle.
- Choisissez votre enveloppe : PEA, assurance-vie, ou les deux.
- Ouvrez votre compte en ligne, en comparant les frais.
- Mettez en place un versement programmé de 100 €, le lendemain de votre salaire.
- Choisissez un support simple : un ETF mondial et/ou un fonds en euros.
- Ne touchez plus à rien pendant au moins un an, sauf pour augmenter vos versements.
Les erreurs à éviter
- Attendre d’avoir « assez » pour commencer : chaque mois d’attente coûte des années d’intérêts composés.
- Négliger les frais : sur de petits montants, des frais d’entrée ou de transaction élevés pèsent lourd. Privilégiez les contrats sans frais sur versements et les courtiers aux frais réduits.
- Arrêter les versements lors d’une baisse des marchés : c’est au contraire le moment où vous achetez moins cher.
- Investir l’argent dont vous aurez besoin bientôt.
- Multiplier les placements compliqués : la simplicité est votre meilleure alliée.
Questions fréquentes
100 € par mois, est-ce vraiment utile ?
Oui. Comme le montrent les simulations, 100 € par mois pendant 20 ou 30 ans peuvent construire un capital de plusieurs dizaines de milliers d’euros, selon le rendement obtenu.
Vaut-il mieux investir 100 € par mois ou 1 200 € une fois par an ?
Les deux fonctionnent. Le versement mensuel lisse votre prix d’achat dans le temps et facilite l’habitude d’épargne. C’est souvent plus simple psychologiquement.
Et si je n’arrive pas à mettre 100 € ?
Commencez avec 20, 30 ou 50 €. Le plus important est de créer l’habitude. Vous augmenterez plus tard.
Conclusion
100 € par mois, c’est accessible à beaucoup de budgets, et c’est suffisant pour construire un vrai capital sur le long terme. Sécurisez d’abord votre épargne de précaution, choisissez une enveloppe simple, automatisez vos versements et laissez le temps faire son travail.
Pour aller plus loin, la méthode AGIR de Libre Financièrement dès Aujourd’hui vous accompagne avec un plan d’action de 30 jours.
Simulations purement illustratives, calculées avec un rendement annuel constant, avant frais et fiscalité. Investir comporte un risque de perte en capital.
par ossogonze.fr | Oct 31, 2026 | Bon à Savoir
Les intérêts composés expliqués simplement, avec des exemples
On prête à Albert Einstein une phrase célèbre sur les intérêts composés, qu’il aurait qualifiés de huitième merveille du monde. L’attribution est douteuse, mais l’idée est juste : c’est le mécanisme le plus puissant pour faire grandir votre épargne, et il est à la portée de tous.
Dans cet article, vous allez comprendre comment fonctionnent les intérêts composés, avec des exemples concrets, et surtout comment les mettre au service de vos projets.
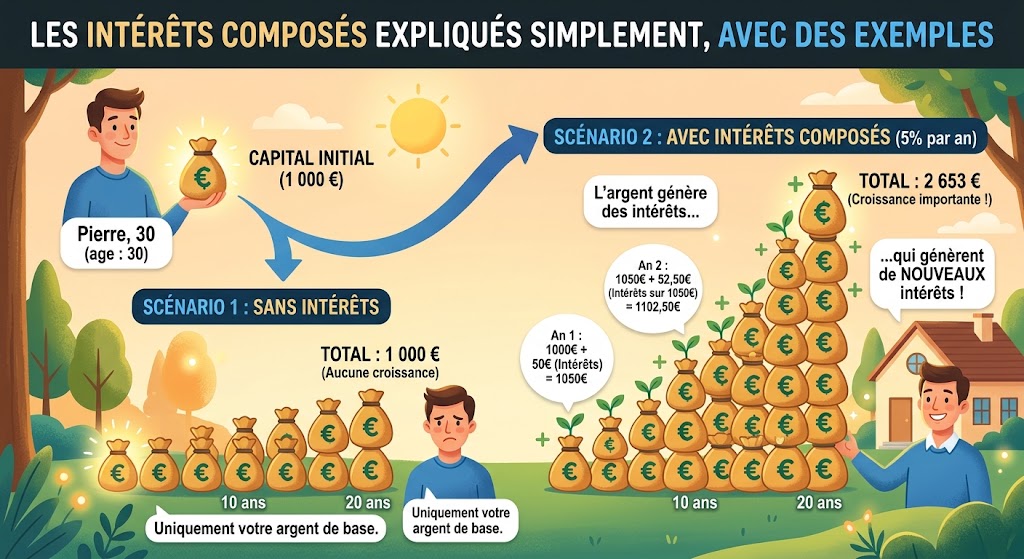
Intérêts simples et intérêts composés : la différence
Les intérêts simples
Vous gagnez des intérêts uniquement sur votre capital de départ. Chaque année, le gain est le même.
Exemple : 10 000 € placés à 5 % d’intérêts simples rapportent 500 € par an. Après 30 ans : 10 000 + (30 × 500) = 25 000 €.
Les intérêts composés
Vos intérêts sont réinvestis et produisent eux-mêmes des intérêts. Chaque année, vous gagnez sur un capital plus important.
Exemple : les mêmes 10 000 € à 5 %, intérêts réinvestis :
| Année | Capital |
|---|
| Départ | 10 000 € |
| Après 1 an | 10 500 € |
| Après 2 ans | 11 025 € |
| Après 10 ans | environ 16 289 € |
| Après 20 ans | environ 26 533 € |
| Après 30 ans | environ 43 219 € |
Même taux, même durée, même capital de départ : près de 18 000 € de plus qu’avec les intérêts simples, uniquement grâce au réinvestissement.
Capital final = capital de départ × (1 + taux)^nombre d’années
Soit ici : 10 000 × 1,05^30 ≈ 43 219 €.
Pas besoin de faire ce calcul à la main : un simulateur d’intérêts composés en ligne ou un tableur le fait en quelques secondes.
L’effet boule de neige : pourquoi le temps compte autant
Au début, les intérêts composés semblent décevants : la première année, l’écart avec les intérêts simples est nul. Puis la courbe s’accélère. Dans notre exemple, les intérêts de la 30e année représentent à eux seuls plus de 2 000 €, quatre fois plus que la première année.
C’est l’effet boule de neige : plus elle roule longtemps, plus elle grossit vite.
Commencer à 25 ans ou à 35 ans
Prenons deux personnes qui investissent chacune 100 € par mois, avec un rendement annuel hypothétique de 5 %, jusqu’à 65 ans :
| Commence à 25 ans | Commence à 35 ans |
|---|
| Durée | 40 ans | 30 ans |
| Total versé | 48 000 € | 36 000 € |
| Capital à 65 ans (environ) | 152 600 € | 83 200 € |
Dix ans d’avance et seulement 12 000 € versés en plus… pour près de 70 000 € de capital supplémentaire. Le meilleur moment pour commencer était hier ; le deuxième meilleur moment, c’est aujourd’hui.
La règle de 72
Une astuce simple pour estimer le temps nécessaire pour doubler votre capital :
72 ÷ taux de rendement annuel = nombre d’années pour doubler
| Rendement annuel | Temps pour doubler (environ) |
|---|
| 2 % | 36 ans |
| 4 % | 18 ans |
| 6 % | 12 ans |
| 8 % | 9 ans |
C’est une approximation, mais elle donne une excellente intuition de la puissance du temps et du rendement.
1. Commencer le plus tôt possible
Le temps est l’ingrédient le plus puissant, et le seul qu’on ne peut pas rattraper. Même de petites sommes, investies tôt, peuvent dépasser de grosses sommes investies tard.
2. Investir régulièrement
Un virement automatique chaque mois, même modeste, alimente la boule de neige en continu. Nous détaillons ce que donnent 100 € par mois dans un article dédié.
3. Réinvestir les gains
C’est le principe même des intérêts composés. Sur un livret, les intérêts sont automatiquement ajoutés au capital. En bourse, privilégiez les ETF capitalisants, qui réinvestissent automatiquement les dividendes.
4. Choisir des supports adaptés à votre horizon
- Court terme (moins de 3 ans) : livrets réglementés, sûrs mais peu rémunérés.
- Moyen terme : fonds en euros d’assurance-vie, profil prudent.
- Long terme (8 ans et plus) : actions diversifiées via un PEA ou une assurance-vie, avec un potentiel de rendement plus élevé mais des variations parfois fortes.
5. Ne pas interrompre l’effet
Retirer régulièrement ses gains ou vendre en panique lors d’une baisse casse la boule de neige. La patience est la vraie stratégie.
Ce qui freine les intérêts composés
Les frais
Les frais agissent comme des intérêts composés à l’envers. Sur 10 000 € investis pendant 30 ans, un rendement brut de 6 % donne environ 57 400 €. Avec 1 % de frais par an (rendement net de 5 %), le capital tombe à environ 43 200 € : plus de 14 000 € perdus à cause d’un seul petit pourcentage.
L’inflation
Un rendement de 3 % avec une inflation de 2 % ne fait progresser votre pouvoir d’achat que d’environ 1 % par an. Regardez toujours le rendement réel, après inflation.
La fiscalité
Les impôts prélevés chaque année réduisent le capital qui travaille. C’est l’intérêt des enveloppes comme le PEA ou l’assurance-vie, où les gains ne sont taxés qu’au moment du retrait, et plus légèrement après quelques années.
Le revers de la médaille : les dettes
Les intérêts composés fonctionnent aussi contre vous. Un crédit renouvelable ou une carte de crédit dont on ne paie que le minimum peut faire gonfler une dette très rapidement, parce que les intérêts s’ajoutent au capital restant dû.
C’est pourquoi rembourser ses dettes chères est souvent le meilleur « placement » possible avant d’investir : chaque euro remboursé évite des intérêts qui, eux, se composent.
Questions fréquentes
Les intérêts composés fonctionnent-ils sur un Livret A ?
Oui. Les intérêts sont ajoutés au capital une fois par an et produisent à leur tour des intérêts l’année suivante. Mais avec un taux faible, l’effet reste modeste.
Quel rendement espérer ?
Il dépend du support et du risque accepté. Les exemples de cet article utilisent un taux de 5 % pour illustrer le mécanisme : ce n’est pas une promesse. Les placements actions peuvent rapporter davantage sur le long terme, mais connaissent des années de baisse.
Faut-il beaucoup d’argent pour en profiter ?
Non. C’est la régularité et la durée qui comptent le plus. 50 ou 100 € par mois, pendant des années, peuvent construire un capital significatif.
Conclusion
Les intérêts composés transforment le temps en allié : réinvestir ses gains, investir régulièrement, limiter les frais et rester patient. La leçon la plus importante tient en une phrase : commencez maintenant, même petit.
Pour construire votre plan, la méthode AGIR de Libre Financièrement dès Aujourd’hui vous accompagne avec un plan d’action de 30 jours.
Exemples donnés à titre pédagogique, avec un rendement hypothétique constant. Les placements financiers comportent des risques et les performances passées ne préjugent pas des performances futures.